RHI tăng ≈22%: Robert Half vượt ước tính quý 3 2026, mảng cung ứng nhân sự tăng trưởng trở lại lần đầu từ 2022
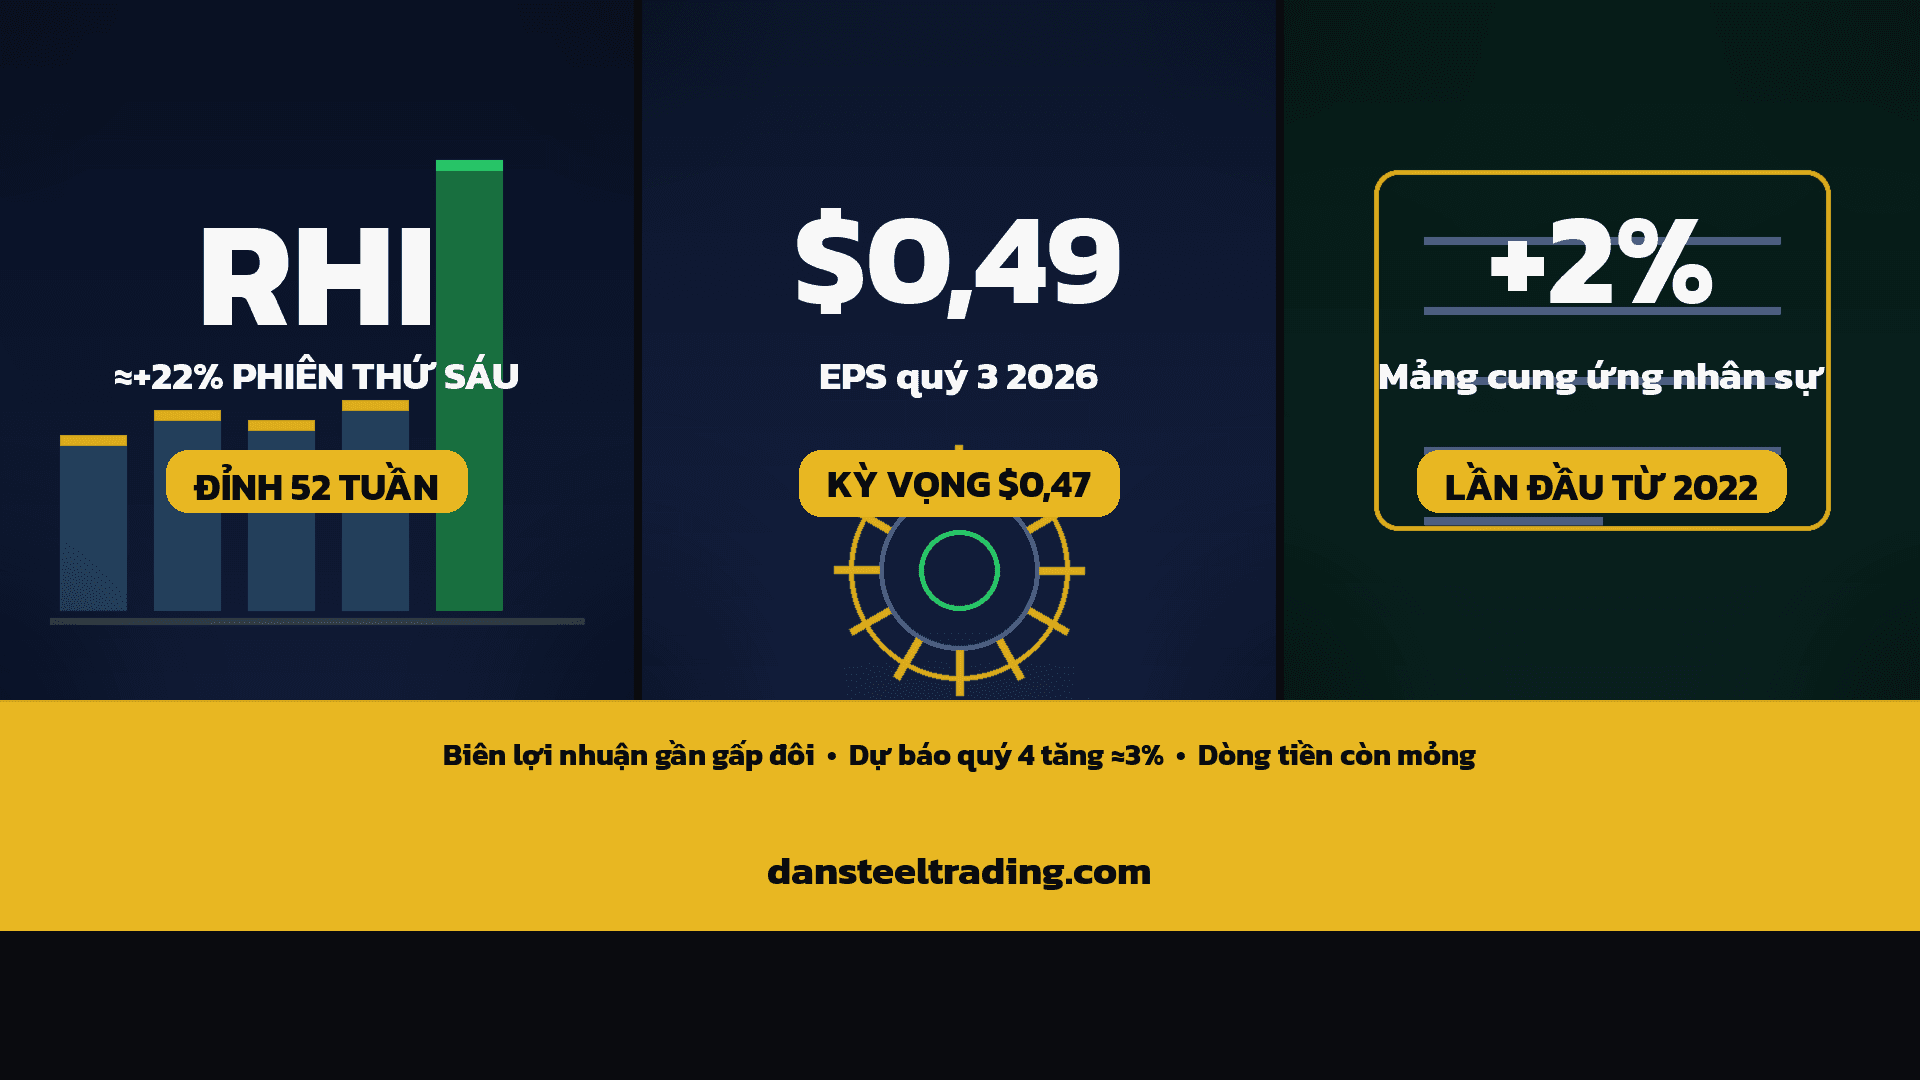
Thứ Sáu 23/10/2026, RHI tăng ≈22% (theo tính toán của chúng tôi) lên ≈$46,2, đỉnh 52 tuần, sau khi Robert Half báo EPS quý 3 $0,49 so với dự báo $0,47 và mảng cung ứng nhân sự tăng trưởng trở lại lần đầu kể từ 2022. Biên lợi nhuận cải thiện rõ, nhưng chín tháng đầu năm dòng tiền trước hoạt động tài chính ($47,1 triệu) thấp hơn cổ tức đã chi ($179,8 triệu). Có nguồn — không phải khuyến nghị.
RHI tăng ≈22%: Robert Half vượt ước tính quý 3 2026, mảng cung ứng nhân sự tăng trưởng trở lại lần đầu từ 2022
Chuyện đến giờ (thứ Sáu 23/10/2026; giá lấy lúc ≈12:09 trưa giờ PT, theo Yahoo Finance):
- Chiều thứ Năm 22/10, sau giờ đóng cửa, Robert Half — công ty cung ứng nhân sự chuyên môn và tư vấn (qua công ty con Protiviti) lớn nhất nước Mỹ — công bố kết quả quý 3: lợi nhuận vượt dự báo và mảng cung ứng nhân sự tăng trưởng trở lại lần đầu kể từ năm 2022.
- Cổ phiếu RHI mở cửa hôm nay ở $41,95 (theo Yahoo Finance) và đang giao dịch quanh ≈$46,2, tăng ≈22,6% (theo tính toán của chúng tôi) so với giá đóng cửa thứ Năm $37,68; mức cao trong phiên $46,74 là đỉnh 52 tuần mới, cao hơn $0,04 so với mức $46,70 ngày 24/8/2026 (theo Yahoo Finance). Khối lượng ≈4,4 triệu cổ phiếu tính đến ≈12:17 PT (theo thanh nến ngày của Yahoo Finance), so với trung bình 63 phiên trước đó ≈1,95 triệu (theo tính toán của chúng tôi).
- Tính cả phiên thứ Năm (đã tăng 8,8% trước khi có báo cáo), RHI tăng ≈33% trong hai phiên từ $34,64 (theo tính toán của chúng tôi). Giá quay lại vùng đỉnh cũ $46,70 hồi 24/8/2026 trước khi giảm về ≈$32 hồi tháng 10 (đáy trong phiên $32,27 ngày 19/10; theo Yahoo Finance).
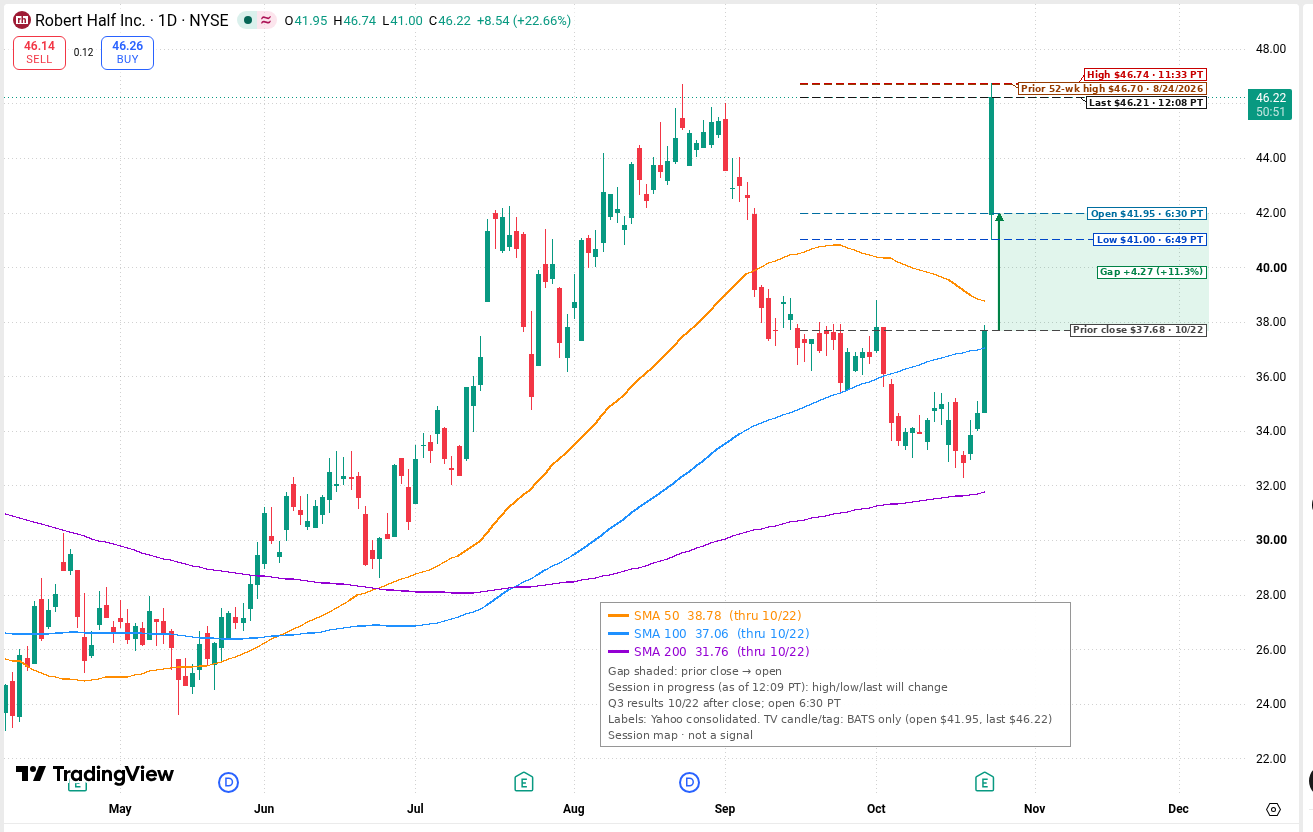
RHI (Robert Half, NYSE) khung ngày, SMA 50/100/200 tính đến giá đóng cửa 22/10 (SMA50 ≈$38,78; SMA100 ≈$37,06; SMA200 ≈$31,76, theo tính toán của chúng tôi). Phiên đang diễn ra, mức tính đến 12:09 trưa PT. Đóng cửa 22/10: $37,68 (trên SMA100, dưới SMA50). Mở cửa 23/10 lúc 6:30 sáng PT: $41,95 (giá mở cửa theo dữ liệu ngày của Yahoo Finance), khoảng trống giá +$4,27 so với giá đóng cửa (≈+11,3%, theo tính toán của chúng tôi). Từ lúc mở cửa đến 12:08: cao nhất $46,74 (11:33), thấp nhất $41,00 (6:49), giá $46,21 lúc 12:08 (≈+22,6% so với giá đóng cửa, theo tính toán của chúng tôi). Mức cao nhất 52 tuần trước đó là $46,70 (24/8/2026, theo dữ liệu ngày của Yahoo Finance). Giá hiện tại nằm trên cả ba đường SMA. Đường nến TradingView dùng nguồn BATS (mở cửa $41,95, giá $46,22 lúc ≈12:09), còn các mức vẽ lấy từ Yahoo Finance (hợp nhất các sàn), nên có chênh lệch nhỏ. Cao nhất, thấp nhất và giá cuối phiên sẽ thay đổi trước 1:00 chiều PT.
Nguồn: TradingView, Yahoo Finance. Bản đồ phiên, không phải tín hiệu.
Con số chính quý 3 2026
Theo thông cáo kèm hồ sơ 8-K nộp lên SEC (Ủy ban Chứng khoán Mỹ) chiều 22/10 và bài trình bày của ban lãnh đạo:
- Doanh thu: $1.359,3 triệu, tăng 0,4% so với cùng kỳ (đi ngang nếu loại ảnh hưởng số ngày làm việc và tỷ giá), khớp dự báo ≈$1,36 tỷ (theo Investing.com).
- Lợi nhuận ròng: $49,9 triệu; EPS (lợi nhuận trên mỗi cổ phiếu) pha loãng: $0,49, so với dự báo $0,47 (theo Investing.com) và $0,43 cùng kỳ — lần đầu EPS quý tăng so với cùng kỳ kể từ năm 2022.
- Mảng cung ứng nhân sự: tăng 1,6% sau điều chỉnh (CEO làm tròn 2% theo cuộc gọi). Trong đó nhân sự hợp đồng tăng 1%, tuyển dụng trọn gói (công ty nhận phí khi ứng viên được tuyển làm nhân viên chính thức) +5,6% sau điều chỉnh (6,2% theo báo cáo).
- Protiviti (mảng tư vấn rủi ro, kiểm toán nội bộ, công nghệ): $483,5 triệu, giảm ≈3% sau điều chỉnh.
- Lợi nhuận hoạt động điều chỉnh: $72,6 triệu, biên 5,3%, so với $61,2 triệu (4,5%) cùng kỳ.
- Giá tính phí nhân sự hợp đồng: tăng 3,6% so với cùng kỳ, nhanh hơn mức 2,3% của quý 2.
Lưu ý: lợi nhuận hoạt động theo chuẩn GAAP (nguyên tắc kế toán chung của Mỹ) là $74,8 triệu so với $13,6 triệu cùng kỳ. Mức chênh lớn này chủ yếu do biến động giá trị các khoản đầu tư trong quỹ lương thưởng hoãn lại của nhân viên: lỗ $2,3 triệu quý này so với lãi $47,6 triệu cùng kỳ; khoản này được bù trừ hoàn toàn bởi chi phí liên quan và không ảnh hưởng lợi nhuận ròng (theo thông cáo). Con số điều chỉnh gộp khoản này với chi phí tương ứng.
So sánh theo quý: điểm đảo chiều đã rõ hơn
| Chỉ tiêu | Quý 3 2025 | Quý 1 2026 | Quý 2 2026 | Quý 3 2026 |
|---|---|---|---|---|
| Doanh thu | $1.354,5 triệu | $1.300,2 triệu | $1.336,4 triệu | $1.359,3 triệu |
| Tăng trưởng doanh thu điều chỉnh (so cùng kỳ) | −8,3% | −5,6% | −2,8% | −0,2% |
| Cung ứng nhân sự, điều chỉnh | −11,0% | −6,6% | −1,5% | +1,6% |
| Protiviti, điều chỉnh | −3,4% | −3,8% | −5,0% | −3,3% |
| Lợi nhuận hoạt động điều chỉnh | $61,2 triệu | ≈$28,7 triệu | $38,6 triệu | $72,6 triệu |
| Biên hoạt động điều chỉnh | 4,5% | ≈2,2% | 2,9% | 5,3% |
| EPS pha loãng | $0,43 | $0,14 | $0,26 | $0,49 |
Nguồn: thông cáo quý 3 (22/10/2026) và quý 2 (23/7/2026) của Robert Half trên SEC; dữ liệu XBRL của SEC. Doanh thu và EPS quý 1 2026 theo báo cáo (10-Q); lợi nhuận hoạt động điều chỉnh ≈$28,7 triệu và biên ≈2,2% theo tính toán của chúng tôi (6 tháng $67,3 triệu trừ quý 2 $38,6 triệu).
Doanh thu điều chỉnh giảm so với cùng kỳ trong các quý trước (xem bảng); tốc độ giảm thu hẹp dần qua từng quý và quý 3 là lần đầu mảng cung ứng nhân sự tăng trưởng dương kể từ năm 2022. Biên hoạt động điều chỉnh tăng từ 2,9% (quý 2) lên 5,3%. Theo cuộc gọi (bài trình bày), biên lợi nhuận gộp mảng cung ứng nhân sự là 47,4% (46,7% cùng kỳ); SG&A điều chỉnh toàn công ty là 33,8% doanh thu (33,5% cùng kỳ).
Dự báo quý 4 và xu hướng tháng 10
Theo bài trình bày của ban lãnh đạo:
- Doanh thu quý 4: $1,285–1,385 tỷ; điểm giữa $1,335 tỷ, tăng ≈3% so với cùng kỳ sau điều chỉnh (cung ứng nhân sự +3%, Protiviti +2%).
- EPS quý 4: $0,36–0,46; điểm giữa $0,41, cao hơn ≈30% so với cùng kỳ.
- Đầu tháng 10: doanh thu nhân sự hợp đồng hai tuần đầu tăng 2%; tuyển dụng trọn gói ba tuần đầu tăng 5% so với cùng kỳ; ban lãnh đạo cảnh báo không nên đọc quá nhiều vào các khoảng thời gian ngắn này (theo cuộc gọi). Ban lãnh đạo cũng kỳ vọng Protiviti quay lại tăng trưởng doanh thu so với cùng kỳ trong quý 4 (theo cuộc gọi).
- Quý 1 2027: ban lãnh đạo nhắc trước biên hoạt động thường giảm 1–2 điểm phần trăm so với quý 4 do yếu tố mùa vụ, thuế suất quý 1 dự kiến 36–40%.
Phản ứng của giới phân tích
Theo MarketBeat, trước báo cáo khuyến nghị trung bình là Nắm giữ với giá mục tiêu ≈$34,75 — thấp hơn nhiều so với giá hiện tại. Nhiều công ty phân tích đã nâng giá mục tiêu ngay sáng nay (theo Investing.com):
- BMO giữ khuyến nghị Vượt trội, nâng giá mục tiêu từ $47 (StockAnalysis) lên $50; Truist giữ mức Mua, $50; Baird nâng từ $50 lên $53.
- JPMorgan nâng giá mục tiêu từ $40 lên $45 (theo StockAnalysis).
- Goldman Sachs nâng từ $29 lên $33 nhưng giữ khuyến nghị Bán, cho rằng tăng trưởng nhân sự hợp đồng chủ yếu đến từ tăng giá, số lượng nhân sự thực tế vẫn giảm so với cùng kỳ, và AI vẫn là rủi ro thay thế.
Thuận lợi và rủi ro
Thuận lợi:
- Mảng công nghệ là nhóm mạnh nhất (+3,9% sau điều chỉnh); mảng tài chính – kế toán, nhóm lớn nhất, cũng tăng trưởng trở lại (+1,5%) (theo thông cáo).
- CEO Keith Waddell nói “hoạt động tuyển dụng tiếp tục cải thiện” và nhu cầu tư vấn rủi ro, tuân thủ có dấu hiệu khởi sắc (theo cuộc gọi, bài trình bày). Truist cho rằng mảng tư vấn chống rửa tiền (AML) có thể giúp Protiviti quay lại tăng trưởng bền vững (theo Investing.com).
- Doanh nghiệp vừa và nhỏ vẫn khó tìm nhân sự giỏi, theo khảo sát NFIB (Liên đoàn Doanh nghiệp Độc lập Mỹ) mà ban lãnh đạo dẫn lại (theo cuộc gọi).
Rủi ro:
- Dòng tiền so với cổ tức: chín tháng đầu năm, dòng tiền trước hoạt động tài chính chỉ $47,1 triệu trong khi cổ tức đã chi $179,8 triệu. Mua lại cổ phiếu giảm từ $92,1 triệu xuống $6,8 triệu; tiền mặt còn $321 triệu so với $365 triệu một năm trước. Quý 3, dòng tiền hoạt động $66 triệu so với khoản cổ tức $59 triệu (theo thông cáo và bài trình bày).
- Tăng trưởng mỏng: doanh thu toàn công ty vẫn đi ngang sau điều chỉnh; Protiviti vẫn giảm so với cùng kỳ nhiều quý liên tiếp (xem bảng).
- AI và kinh tế vĩ mô: Goldman Sachs nêu rủi ro AI thay thế nhu cầu tuyển dụng (theo Investing.com); ban lãnh đạo cho rằng AI “thay vì thay thế rộng rãi các vị trí chuyên môn” đang bổ sung kỹ năng mà nhà tuyển dụng cần (theo cuộc gọi, bài trình bày), đồng thời thừa nhận bất ổn về lạm phát, lãi suất vẫn còn.
- Định giá: sau khi tăng ≈33% trong hai phiên (theo tính toán của chúng tôi), cổ phiếu cao hơn mức giá mục tiêu trung bình trước báo cáo ≈$34,75 (theo MarketBeat).
Nhận định
Thông điệp của ban lãnh đạo khá thận trọng nhưng rõ: ban lãnh đạo cho biết hoạt động tuyển dụng “tiếp tục cải thiện” (theo cuộc gọi), còn lợi nhuận hoạt động điều chỉnh tăng từ $61,2 triệu lên $72,6 triệu trong khi doanh thu điều chỉnh đi ngang (theo thông cáo). Điều đang hiệu quả là giá tính phí tăng, tuyển dụng trọn gói phục hồi và biên lợi nhuận mở rộng. Điều chưa chứng minh được là số lượng nhân sự hợp đồng — động cơ chính của doanh thu — có thực sự tăng lại hay không, và Protiviti khi nào ngừng giảm (góc nhìn của chúng tôi).
Theo các báo cáo (Investing.com), các nhà phân tích nâng mục tiêu (BMO, Baird; Truist giữ $50) gắn đà tăng với mảng cung ứng nhân sự tăng trưởng trở lại và dự báo quý 4. Điểm giữa dự báo quý 4: doanh thu +3% sau điều chỉnh (theo bài trình bày). Chín tháng đầu năm, dòng tiền trước hoạt động tài chính là $47,1 triệu so với cổ tức $179,8 triệu (theo thông cáo). Điểm cần theo dõi: số liệu việc làm hàng tháng của Mỹ và tốc độ tăng nhân sự hợp đồng trong tháng 11–12 (góc nhìn của chúng tôi).
Nguồn: hồ sơ 8-K và thông cáo, bài trình bày kết quả quý 3 của Robert Half (22/10/2026), dữ liệu XBRL của SEC, 10-Q quý 1 2026, MarketBeat, Investing.com (1, 2), StockAnalysis; giá cổ phiếu và khối lượng từ Yahoo Finance lúc ≈12:09 trưa PT (khối lượng lúc ≈12:17 PT). Bài viết chỉ nhằm cung cấp thông tin, không phải khuyến nghị mua hoặc bán.
Cùng Nhau Phát Triển - Together We Grow. Tham gia Discord để được xem live trading miễn phí: https://discord.gg/dXrg9ExaJn
Báo tôi khi $RHI có bài mới
Một email cho chương tiếp theo của mã này, rồi phiên Discord. Không phải newsletter.
Bài Viết Liên Quan
CORT giảm 20%: Genmab thắng thử nghiệm giai đoạn 3 ung thư buồng trứng, đe dọa Lifyorli
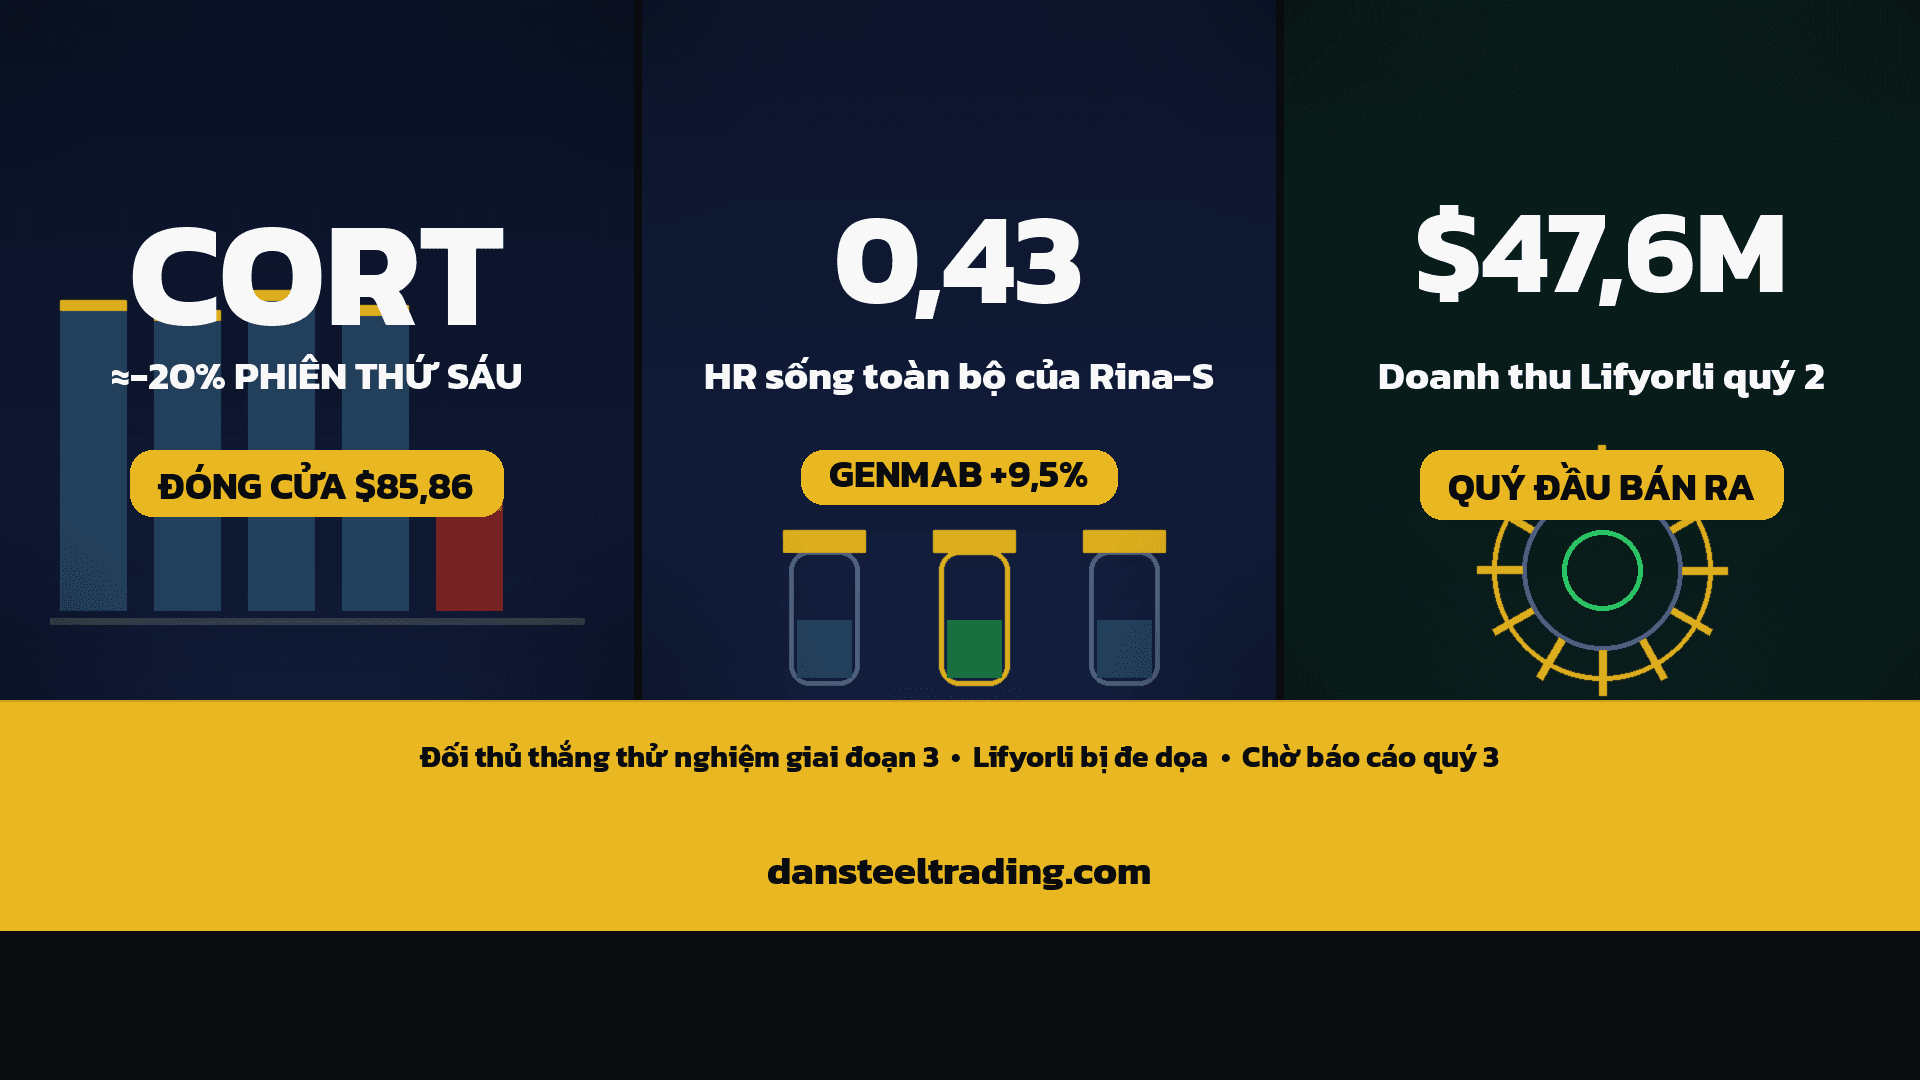
Thứ Sáu 23/10/2026, CORT đóng cửa $85,86, giảm ≈20,1% (theo tính toán của chúng tôi), sau khi Genmab (GMAB +9,5%) công bố thuốc Rina-S thắng hóa trị ở tiêu chí chính PFS và tiêu chí phụ chính OS trong thử nghiệm giai đoạn 3 cho ung thư buồng trứng kháng platinum — cùng chỉ định với Lifyorli. Có nguồn — không phải khuyến nghị.
BE giảm ≈12%: Bloom Energy vượt ước tính quý 3 2026, nâng dự báo lần thứ ba nhưng dòng tiền âm
Thứ Sáu 23/10/2026, BE giảm ≈12% xuống ≈$191 dù Bloom Energy báo doanh thu quý 3 kỷ lục $1,24 tỷ (+138%), EPS điều chỉnh $0,94 so với dự báo $0,69 và nâng dự báo năm 2026 lần thứ ba. Theo các báo cáo, giới phân tích nêu dòng tiền hoạt động âm $27 triệu, chi đầu tư gấp ba quý trước (theo tính toán của chúng tôi). Có nguồn — không phải khuyến nghị.
LKQ giảm ≈19%: kết quả sơ bộ quý 3 2026 hụt kỳ vọng, rút dự báo cả năm, thay CEO
Thứ Sáu 23/10/2026, LKQ giảm ≈19% xuống $18,20 (lúc 8:12 sáng PT), có lúc chạm $17,21 — thấp nhất từ đáy ngày 3/4/2020. Kết quả sơ bộ quý 3: doanh thu $3,32 tỷ (dự báo $3,41 tỷ, theo LSEG), EPS điều chỉnh $0,47–0,53 (dự báo $0,69, theo LSEG), biên EBITDA châu Âu còn 4,1–5,1%. Công ty rút dự báo 2026, CEO Justin Jude rời đi, Salvatore Abbate nhận chức từ 15/12. Có nguồn — không phải khuyến nghị.