TSN Q4 tăng ≈7,6%: Tyson vượt ước tính, dự báo mảng thịt bò bớt lỗ mạnh trong năm tài chính 2027
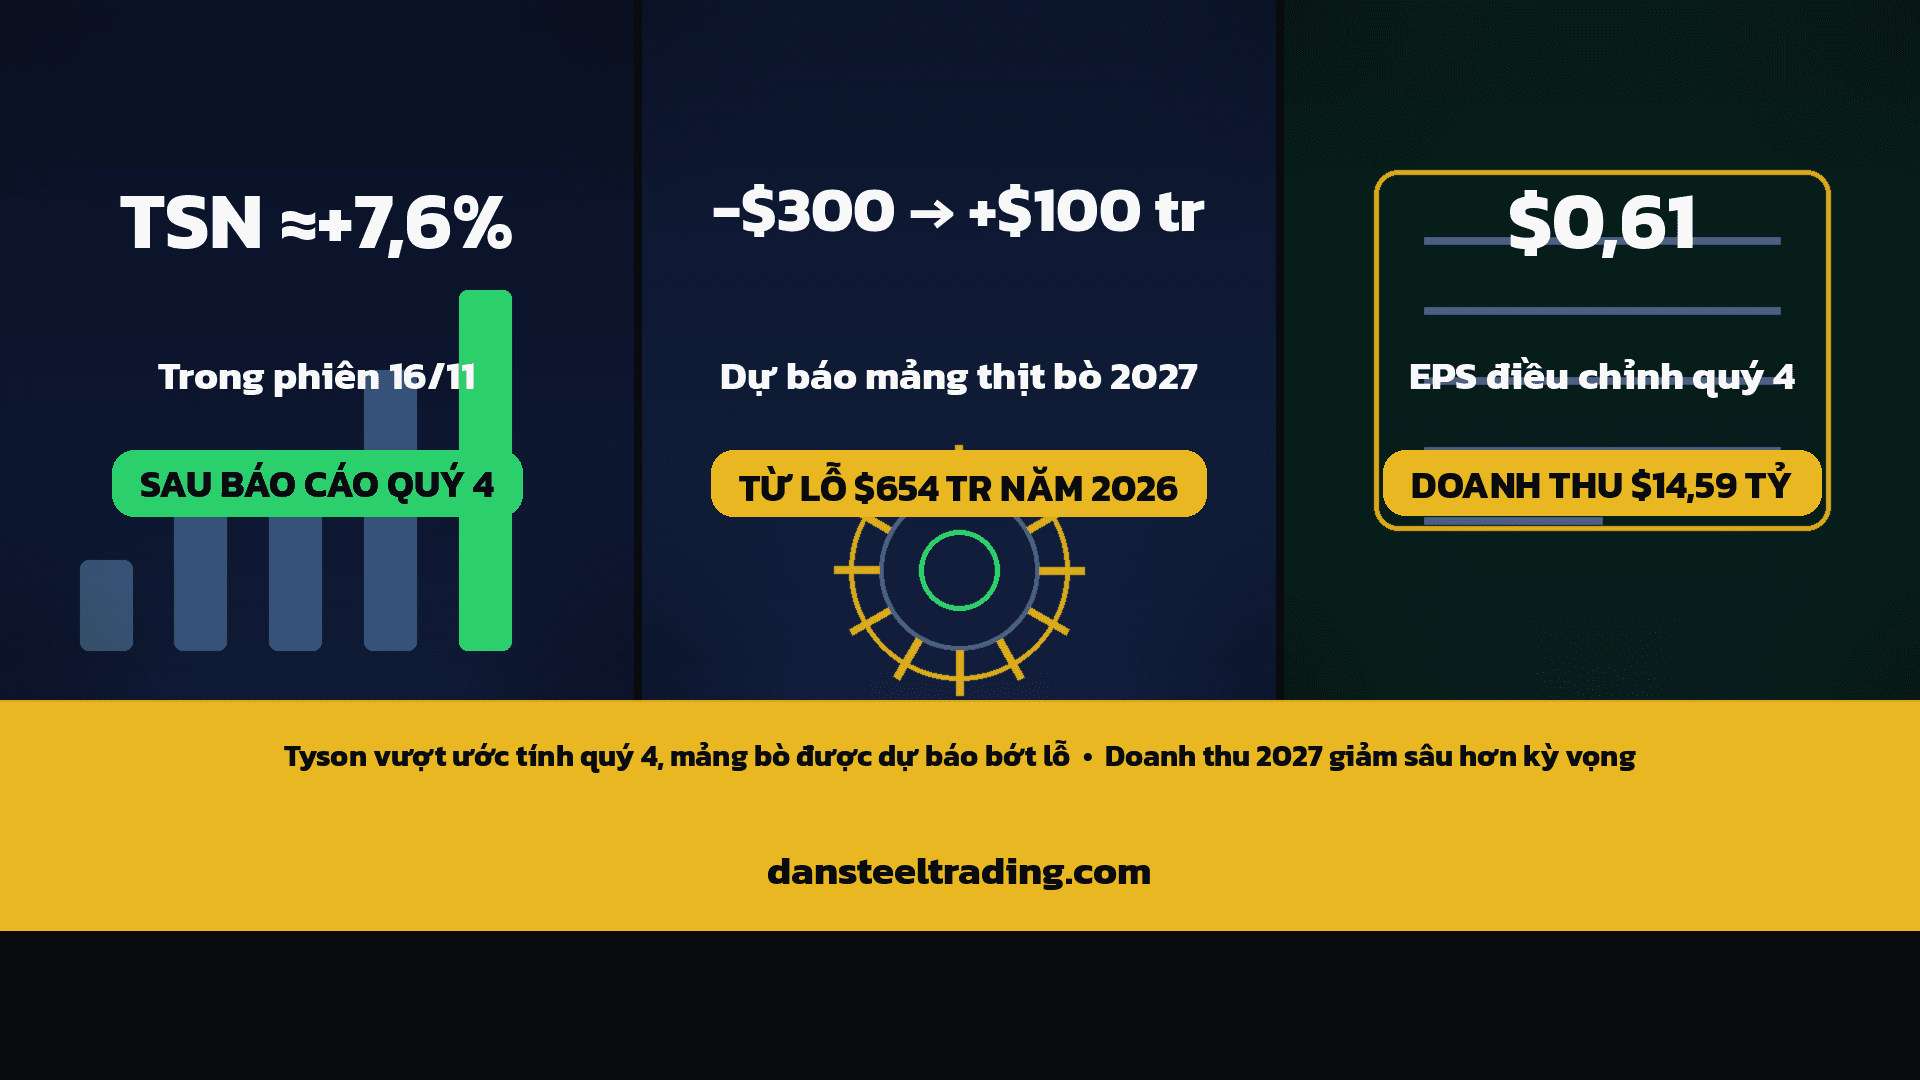
Tyson Foods (TSN) tăng ≈7,6% lên $63,29 lúc 7:52 sáng giờ PT ngày 16/11 sau báo cáo quý 4 năm tài chính 2026: doanh thu $14,59 tỷ, EPS điều chỉnh $0,61, cao hơn ước tính theo LSEG. Điểm khiến cổ phiếu bật mạnh là dự báo mảng thịt bò 2027 từ lỗ $300 triệu đến lãi $100 triệu, so với lỗ $654 triệu năm 2026.
Chuyện đến giờ:
- Tyson Foods (TSN) bước vào báo cáo quý 4 năm tài chính 2026 (kết thúc 3/10/2026) với kỳ vọng thấp: mảng thịt bò lỗ cả năm vì giá bò sống cao, đàn bò Mỹ ở mức thấp nhất ≈75 năm theo Reuters. Cổ phiếu đóng cửa $58,82 phiên thứ Sáu 13/11.
- Sáng thứ Hai 16/11, công ty công bố kết quả trước giờ mở cửa: doanh thu và lợi nhuận điều chỉnh cao hơn ước tính, nhưng dự báo doanh thu năm tài chính 2027 giảm 3,5–5,5%, sâu hơn mức giảm ≈1% mà giới phân tích kỳ vọng.
- Trong phiên trước giờ mở cửa cổ phiếu gần như đi ngang. Sau cuộc họp với giới phân tích lúc 6:00 sáng giờ PT, giá bật mạnh ngay khi phiên chính thức mở cửa, khi thị trường tập trung vào dự báo mảng thịt bò bớt lỗ mạnh trong năm 2027.
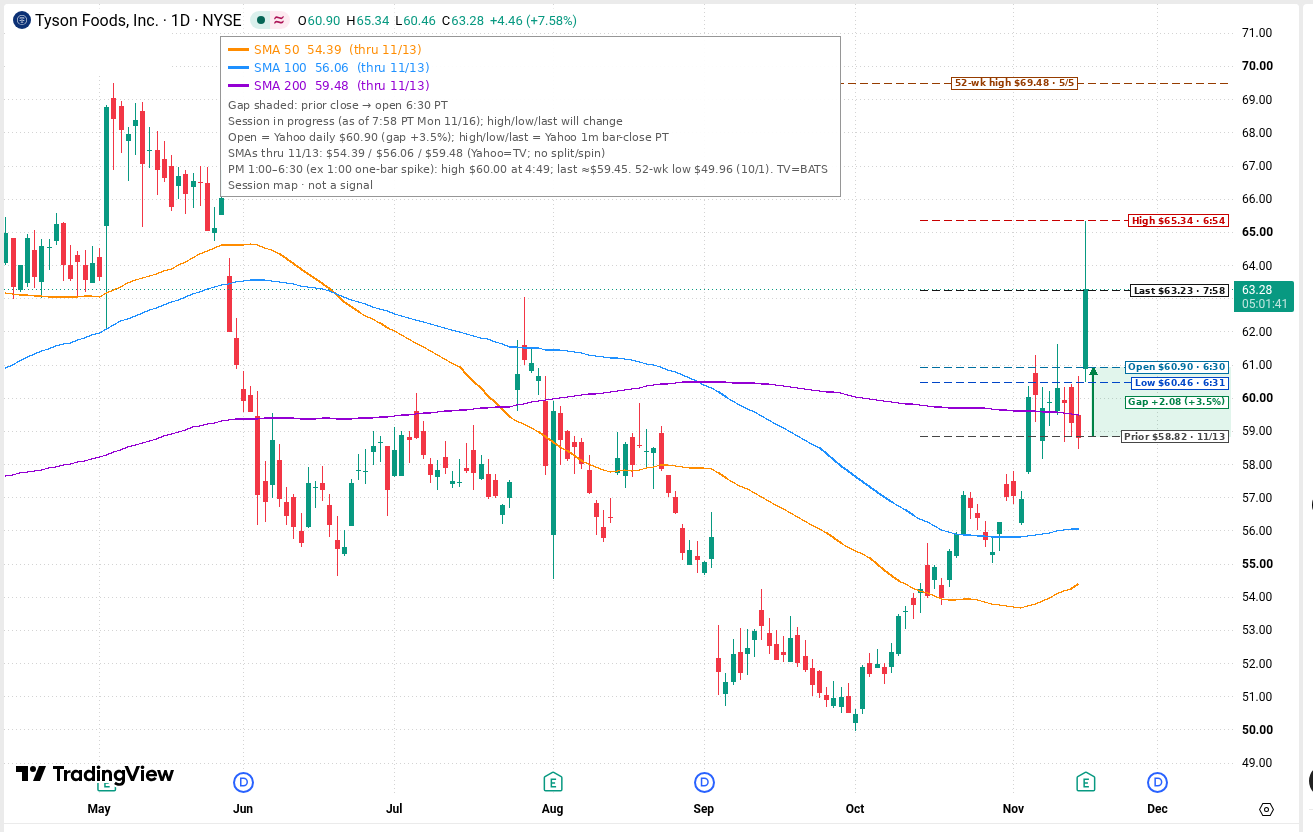
TSN, 16/11/2026 (khung ngày, tính đến ≈7:58 PT). Đóng cửa 13/11 $58,82. Mở cửa $60,90 (gap ≈+3,5%). Cao nhất phiên $65,34 lúc 6:54 PT (≈+11,1%). Thấp nhất $60,46 lúc 6:31 PT (≈+2,8%). Lần cuối $63,23 lúc 7:58 PT (≈+7,5%). Trước giờ mở cửa (1:00–6:30 PT, đã loại nến đầu phiên in mỏng lúc 1:00): cao nhất $60,00 lúc 4:49 PT (≈+2,0%); lần cuối $59,45 lúc 6:15 PT (≈+1,1%). SMA 50/100/200 (đến 13/11): $54,39 / $56,06 / $59,48. Đỉnh 52 tuần $69,48 (5/5/2026). Đáy 52 tuần $49,96 (1/10/2026). Nguồn: TradingView, Yahoo Finance. Bản đồ phiên, không phải tín hiệu.
Diễn biến giá
TSN $63,23 lúc 7:58 sáng giờ PT, tăng ≈7,5% so với giá đóng cửa $58,82 phiên 13/11, theo dữ liệu Yahoo Finance (khung 1 phút cho giá trong phiên, khung 1 ngày cho giá đóng cửa và giá mở cửa). Mở cửa $60,90 (≈+3,5%). Cao nhất $65,34 (≈+11,1%) lúc 6:54 sáng giờ PT; thấp nhất $60,46 (≈+2,8%) lúc 6:31 sáng giờ PT.
- Thời điểm khớp với tin: mẫu 8-K kèm thông cáo kết quả được SEC tiếp nhận lúc 4:41:53 sáng giờ PT (7:41:53 sáng giờ ET). Trước giờ mở cửa, giá cao nhất $60,00 lúc 4:49 PT (≈+2,0%); Reuters ghi nhận cổ phiếu "đi ngang" trước giờ mở cửa. Đà tăng chính đến sau cuộc họp trực tuyến với giới phân tích (9:00 sáng giờ ET) và khi phiên chính thức mở cửa lúc 6:30 sáng giờ PT.
- Theo Investing.com, chỉ số S&P 500 giảm trong phiên, nên đà tăng của TSN đến từ tin riêng của công ty.
Kết quả quý 4: con số chính
Quý 4 năm tài chính 2026 có 14 tuần (cả năm 53 tuần), nhiều hơn cùng kỳ một tuần. Tyson trình bày cả số báo cáo và số điều chỉnh về cơ sở 13 tuần. "Điều chỉnh" là số không theo chuẩn mực kế toán Mỹ (GAAP), loại trừ chi phí tái cơ cấu, khoản dự phòng pháp lý, chi phí chuyển giao lãnh đạo và tác động của tuần thứ 14.
| Chỉ tiêu | Quý 4 FY2026 | Quý 3 FY2026 | Quý 4 FY2025 |
|---|---|---|---|
| Doanh thu báo cáo | $14,59 tỷ | $13,87 tỷ | $13,86 tỷ |
| Doanh thu điều chỉnh (13 tuần) | $13,54 tỷ | – | $13,86 tỷ |
| Lợi nhuận hoạt động GAAP | $1 triệu (biên ≈0%) | $362 triệu (2,6%) | $158 triệu (1,1%) |
| Lợi nhuận hoạt động điều chỉnh | $361 triệu (2,6%) | $547 triệu (3,9%) | $608 triệu (4,3%) |
| EPS GAAP (lợi nhuận trên mỗi cổ phiếu, pha loãng) | −$0,22 | $0,52 | $0,13 |
| EPS điều chỉnh | $0,61 | $0,99 | $1,15 |
Đọc nhanh:
- So với cùng kỳ, doanh thu báo cáo tăng 5,2% chủ yếu nhờ tuần thứ 14 (đóng góp ≈$1,05 tỷ). Loại tuần thứ 14 và các khoản dự phòng pháp lý, doanh thu giảm 4,0%.
- Lợi nhuận hoạt động điều chỉnh giảm 41% so với cùng kỳ, EPS điều chỉnh giảm 47%. So với quý 3, EPS điều chỉnh giảm từ $0,99 xuống $0,61.
- Khoản lỗ GAAP đến từ chi phí tái cơ cấu $254 triệu (trong đó $230 triệu ở mảng thịt bò), dự phòng pháp lý $124 triệu và chi phí chuyển giao lãnh đạo $10 triệu.
So với ước tính: theo Reuters (dữ liệu LSEG), cả doanh thu và EPS điều chỉnh đều cao hơn ước tính. MarketBeat ghi ước tính EPS $0,53 và doanh thu $14,10 tỷ; Investing.com ghi ước tính EPS $0,60. Riêng Zacks dùng ước tính EPS $0,65 nên xếp đây là quý thấp hơn kỳ vọng. Nói cách khác, mức "vượt" về lợi nhuận phụ thuộc nguồn ước tính; phần vượt về doanh thu rõ hơn nhưng có đóng góp của tuần thứ 14.
Từng mảng kinh doanh (lợi nhuận hoạt động điều chỉnh, cơ sở 13 tuần)
| Mảng | Quý 4 FY2026 | Quý 3 FY2026 | Quý 4 FY2025 |
|---|---|---|---|
| Thịt bò | −$171 triệu (−3,4%) | −$138 triệu (−2,6%) | −$52 triệu (−0,9%) |
| Thịt heo | $16 triệu (1,1%) | $60 triệu (3,8%) | $47 triệu (3,0%) |
| Thịt gà | $389 triệu (8,7%) | $488 triệu (11,2%) | $562 triệu (12,7%) |
| Thực phẩm chế biến | $321 triệu (12,6%) | $321 triệu (12,6%) | $278 triệu (10,9%) |
| Quốc tế | $49 triệu (7,9%) | $48 triệu (8,0%) | $40 triệu (6,8%) |
Số trong ngoặc là biên lợi nhuận hoạt động điều chỉnh.
- Thịt bò: doanh thu báo cáo $5,30 tỷ, sản lượng giảm 6,0%. Lỗ GAAP $514 triệu (cùng kỳ lỗ $277 triệu) do chi phí đóng cửa nhà máy. Theo mẫu 10-K, trong năm tài chính 2026 Tyson đóng hai nhà máy thịt bò và một cơ sở đóng gói dùng chung giữa bò và heo; chi phí mua bò sống tăng ≈$2,07 tỷ so với năm trước.
- Thịt heo: sản lượng báo cáo tăng 15,3% nhưng giá bán trung bình giảm 13,6%; biên lợi nhuận bị ép mạnh. Lỗ GAAP thu hẹp còn $14 triệu (cùng kỳ lỗ $83 triệu, khi có khoản dự phòng pháp lý lớn).
- Thịt gà: vẫn là mảng kiếm tiền chính nhưng biên lợi nhuận điều chỉnh giảm từ 12,7% xuống 8,7%. Công ty nhấn mạnh đây là quý thứ tám liên tiếp sản lượng và doanh số gà tăng so với cùng kỳ.
- Thực phẩm chế biến (Jimmy Dean, Hillshire Farm, Ball Park…): điểm sáng của quý, biên lợi nhuận điều chỉnh 12,6%, cao hơn cùng kỳ 1,7 điểm phần trăm. Cả năm lợi nhuận mảng này tăng 5,5% lên $1,33 tỷ.
Cả năm tài chính 2026 và xu hướng theo quý
| Chỉ tiêu | FY2026 | FY2025 |
|---|---|---|
| Doanh thu báo cáo (53 tuần) | $56,42 tỷ (+3,6%) | $54,44 tỷ |
| Lợi nhuận hoạt động điều chỉnh | $1,98 tỷ (−14%) | $2,29 tỷ |
| EPS điều chỉnh | $3,44 (−17%) | $4,12 |
| EPS GAAP | $1,28 | $1,33 |
| Dòng tiền tự do (tiền từ hoạt động kinh doanh trừ chi đầu tư tài sản) | $1,66 tỷ | $1,18 tỷ |
Theo dữ liệu XBRL trên SEC, doanh thu từng quý năm tài chính 2026 là $14,31 tỷ (quý 1), $13,65 tỷ (quý 2), $13,87 tỷ (quý 3) và $14,59 tỷ (quý 4); lợi nhuận hoạt động GAAP lần lượt $302 triệu, $435 triệu, $362 triệu và $1 triệu. Quý 4 là quý yếu nhất năm về lợi nhuận.
Về tài chính: Tyson giảm tổng nợ $1,08 tỷ, mua lại 7,8 triệu cổ phiếu ($427 triệu), thanh khoản $4,1 tỷ, tỷ lệ nợ ròng trên EBITDA điều chỉnh (lợi nhuận trước lãi vay, thuế và khấu hao) 2,1 lần. Cổ tức quý tăng lên $0,52 mỗi cổ phiếu loại A, tương đương $2,08 mỗi năm (+2%).
Dự báo năm tài chính 2027
Các mức so sánh dưới đây được công ty quy về cơ sở 52 tuần của năm 2026.
| Hạng mục | Dự báo FY2027 | FY2026 (52 tuần) |
|---|---|---|
| Doanh thu | Giảm 3,5–5,5% | $55,37 tỷ |
| Lợi nhuận hoạt động điều chỉnh toàn công ty | $1,7–2,15 tỷ | $1,98 tỷ |
| Thịt bò | −$300 triệu đến +$100 triệu | −$654 triệu |
| Thịt heo | $75–175 triệu | $228 triệu |
| Thịt gà | $1,3–1,6 tỷ | $1,86 tỷ |
| Thực phẩm chế biến | $1,25–1,4 tỷ | $1,33 tỷ |
| Quốc tế | $125–200 triệu | $180 triệu |
| Chi phí chung và khấu hao tài sản vô hình | ≈$1,0 tỷ | ≈$0,97 tỷ |
| Chi đầu tư tài sản | $1,1–1,4 tỷ | $770 triệu |
| Dòng tiền tự do | $0,8–1,3 tỷ | $1,66 tỷ (53 tuần) |
- Doanh thu giảm chủ yếu vì sản lượng thịt bò thấp hơn do tái cơ cấu mạng lưới nhà máy và nguồn bò khan hiếm. Áp mức giảm vào $55,37 tỷ, doanh thu 2027 rơi vào khoảng $52,3–53,4 tỷ (chúng tôi tự tính). Theo Reuters, giới phân tích (LSEG) chỉ kỳ vọng giảm ≈1%.
- Theo Bộ Nông nghiệp Mỹ (USDA) được công ty trích dẫn: sản lượng thịt bò trong nước năm 2027 giảm ≈2%, thịt heo đi ngang, thịt gà tăng ≈1%.
- Nghịch lý của bản dự báo: mảng bò được kỳ vọng cải thiện từ $354 triệu đến $754 triệu, nhưng mảng gà dự báo giảm và mảng heo cũng giảm. Kết quả là điểm giữa lợi nhuận toàn công ty ($1,93 tỷ) vẫn thấp hơn một chút so với năm 2026.
- Chi đầu tư tăng mạnh so với $770 triệu năm 2026, làm dòng tiền tự do dự báo thấp hơn.
Rủi ro và động lực theo mẫu 10-K
Mẫu 10-K năm tài chính 2026 nộp cùng ngày 16/11 nêu:
- Chu kỳ đàn bò: mảng bò tiếp tục thiếu bò đủ chuẩn giết mổ, giá bò cao, và "chưa chắc chắn về thời điểm tái đàn". Reuters cho biết hạn hán và việc Mỹ ngừng nhập bò từ Mexico (để ngăn sâu đục thịt New World screwworm) đẩy giá bò lên; giới phân tích kỳ vọng việc đóng nhà máy và nối lại nhập bò Mexico sẽ hỗ trợ năm 2027.
- Chi phí thức ăn chăn nuôi cho gà: ngô, khô đậu tương và các thành phần thức ăn chiếm ≈52% chi phí nuôi một con gà tại Mỹ. Theo giá hợp đồng tương lai hiện tại, công ty dự báo chi phí này cao hơn trong năm 2027, lý do chính khiến dự báo mảng gà thấp hơn.
- Thịt heo: nguồn heo dồi dào và giá heo thấp, nhưng chênh lệch giữa giá bán và giá heo hơi bị thu hẹp.
- Thực phẩm chế biến: chi phí nguyên liệu thịt tăng trong năm 2026 nhưng "đang hạ nhiệt".
- Thuế quan và địa chính trị: 10-K cảnh báo thuế quan, tranh chấp thương mại có thể làm tăng chi phí và giảm nhu cầu xuất khẩu; căng thẳng ở Trung Đông làm biến động giá năng lượng, cước vận chuyển và dầu chiên. Công ty nói đến nay chưa ảnh hưởng trọng yếu.
- Pháp lý: các khoản dự phòng pháp lý tiếp tục được ghi giảm trực tiếp vào doanh thu ($358 triệu cả năm 2026).
Ban lãnh đạo đang nói gì
Ông Jeff Schomburger chính thức làm Chủ tịch (President) kiêm Tổng giám đốc điều hành (CEO) từ 4/10/2026 (đầu năm tài chính 2027), thay ông Donnie King, theo mẫu 10-K. Trong thông cáo, ông cho rằng kết quả năm 2026 phản ánh sức mạnh của mô hình kinh doanh đa loại thịt, và ưu tiên sắp tới là "được người tiêu dùng chọn trước và trở thành đối tác không thể thiếu với khách hàng", đi kèm đầu tư vào thương hiệu, sản phẩm mới và năng lực vận hành, nhưng vẫn cân nhắc hiệu quả đầu tư theo điều kiện thị trường.
Tài liệu trình bày với nhà đầu tư nhấn mạnh ba điểm: mảng thực phẩm chế biến tăng lợi nhuận và giành thị phần (khối hàng thương hiệu bán lẻ tăng sản lượng 0,2% trong khi toàn ngành thực phẩm và đồ uống giảm 1,3%, theo NielsenIQ); mảng gà tăng trưởng sản lượng tám quý liên tiếp; và các biện pháp cắt giảm chi phí ở mảng bò "đặt nền cho sự cải thiện trong năm 2027".
Góc nhìn của chúng tôi
Điều đang hiệu quả:
- Thực phẩm chế biến là "tấm đệm" lợi nhuận ổn định nhất: biên ≈12,6–12,9%, dự báo 2027 giữ quanh mức năm nay.
- Bảng cân đối mạnh lên rõ rệt: dòng tiền tự do $1,66 tỷ, giảm nợ hơn $1 tỷ, đòn bẩy 2,1 lần. Điều này cho phép tăng cổ tức dù lợi nhuận giảm.
- Ban lãnh đạo chấp nhận cắt doanh thu mảng bò (đóng nhà máy) để đổi lấy biên lợi nhuận. Thị trường hôm nay thưởng cho lựa chọn này: doanh thu giảm sâu hơn dự kiến nhưng lỗ mảng bò có thể giảm mạnh.
Điều đang rủi ro:
- Mảng gà, nguồn lợi nhuận lớn nhất, đã qua đỉnh chu kỳ: biên giảm từ 12,7% còn 8,7% trong quý 4 và dự báo 2027 thấp hơn năm 2026 từ $260 triệu đến $560 triệu.
- Dự báo mảng bò rất rộng (biên độ $400 triệu) và phụ thuộc vào thời điểm tái đàn, chính công ty thừa nhận là chưa chắc chắn.
- Chất lượng lợi nhuận: lợi nhuận GAAP quý 4 gần bằng không vì chi phí tái cơ cấu và pháp lý; công ty còn dự kiến thêm chi phí tái cơ cấu khi các bước tiếp theo được phê duyệt.
- Ước tính của giới phân tích rất phân tán ($0,53–0,65 cho EPS quý 4), nên phản ứng giá có thể đảo chiều khi các nhà phân tích cập nhật mô hình. Zacks đang xếp cổ phiếu ở mức "bán mạnh" trước báo cáo.
Tóm lại, đây không phải một quý tốt về con số tuyệt đối; cổ phiếu tăng vì kịch bản năm 2027 cho mảng bò tốt hơn lo ngại, cộng với dòng tiền và cổ tức vững. Điều cần theo dõi tiếp theo là giá bò sống, chi phí thức ăn chăn nuôi và diễn biến nhập bò từ Mexico.
Bài viết mang tính thông tin thị trường, không phải khuyến nghị mua bán hay khuyến nghị giao dịch. Hãy tự nghiên cứu và quản lý rủi ro trước khi giao dịch.
Nguồn
- Tyson Foods: thông cáo kết quả quý 4 và năm tài chính 2026, 16/11/2026.
- Phụ lục 99.1 mẫu 8-K trên SEC EDGAR, số tiếp nhận 0000100493-26-000077; tài liệu trình bày cho nhà đầu tư (Phụ lục 99.2).
- Mẫu 10-K năm tài chính 2026, nộp 16/11/2026; thông cáo quý 3 năm tài chính 2026; số liệu XBRL từ SEC.
- Reuters qua StreetInsider: Tyson dự báo doanh thu năm giảm sâu hơn kỳ vọng, 16/11/2026.
- Investing.com: Tyson Foods vượt kỳ vọng của giới phân tích và Vì sao cổ phiếu Tyson tăng mạnh hôm nay, 16/11/2026.
- Yahoo Finance (Zacks): Tyson Foods quý 4; MarketBeat: lịch sử kết quả và ước tính.
- Giá: Yahoo Finance, dữ liệu khung 1 ngày và 1 phút.
Cùng Nhau Phát Triển - Together We Grow. Tham gia Discord để được xem live trading miễn phí: https://discord.gg/dXrg9ExaJn
Báo tôi khi $TSN có bài mới
Một email cho chương tiếp theo của mã này, rồi phiên Discord. Không phải newsletter.
Bài Viết Liên Quan
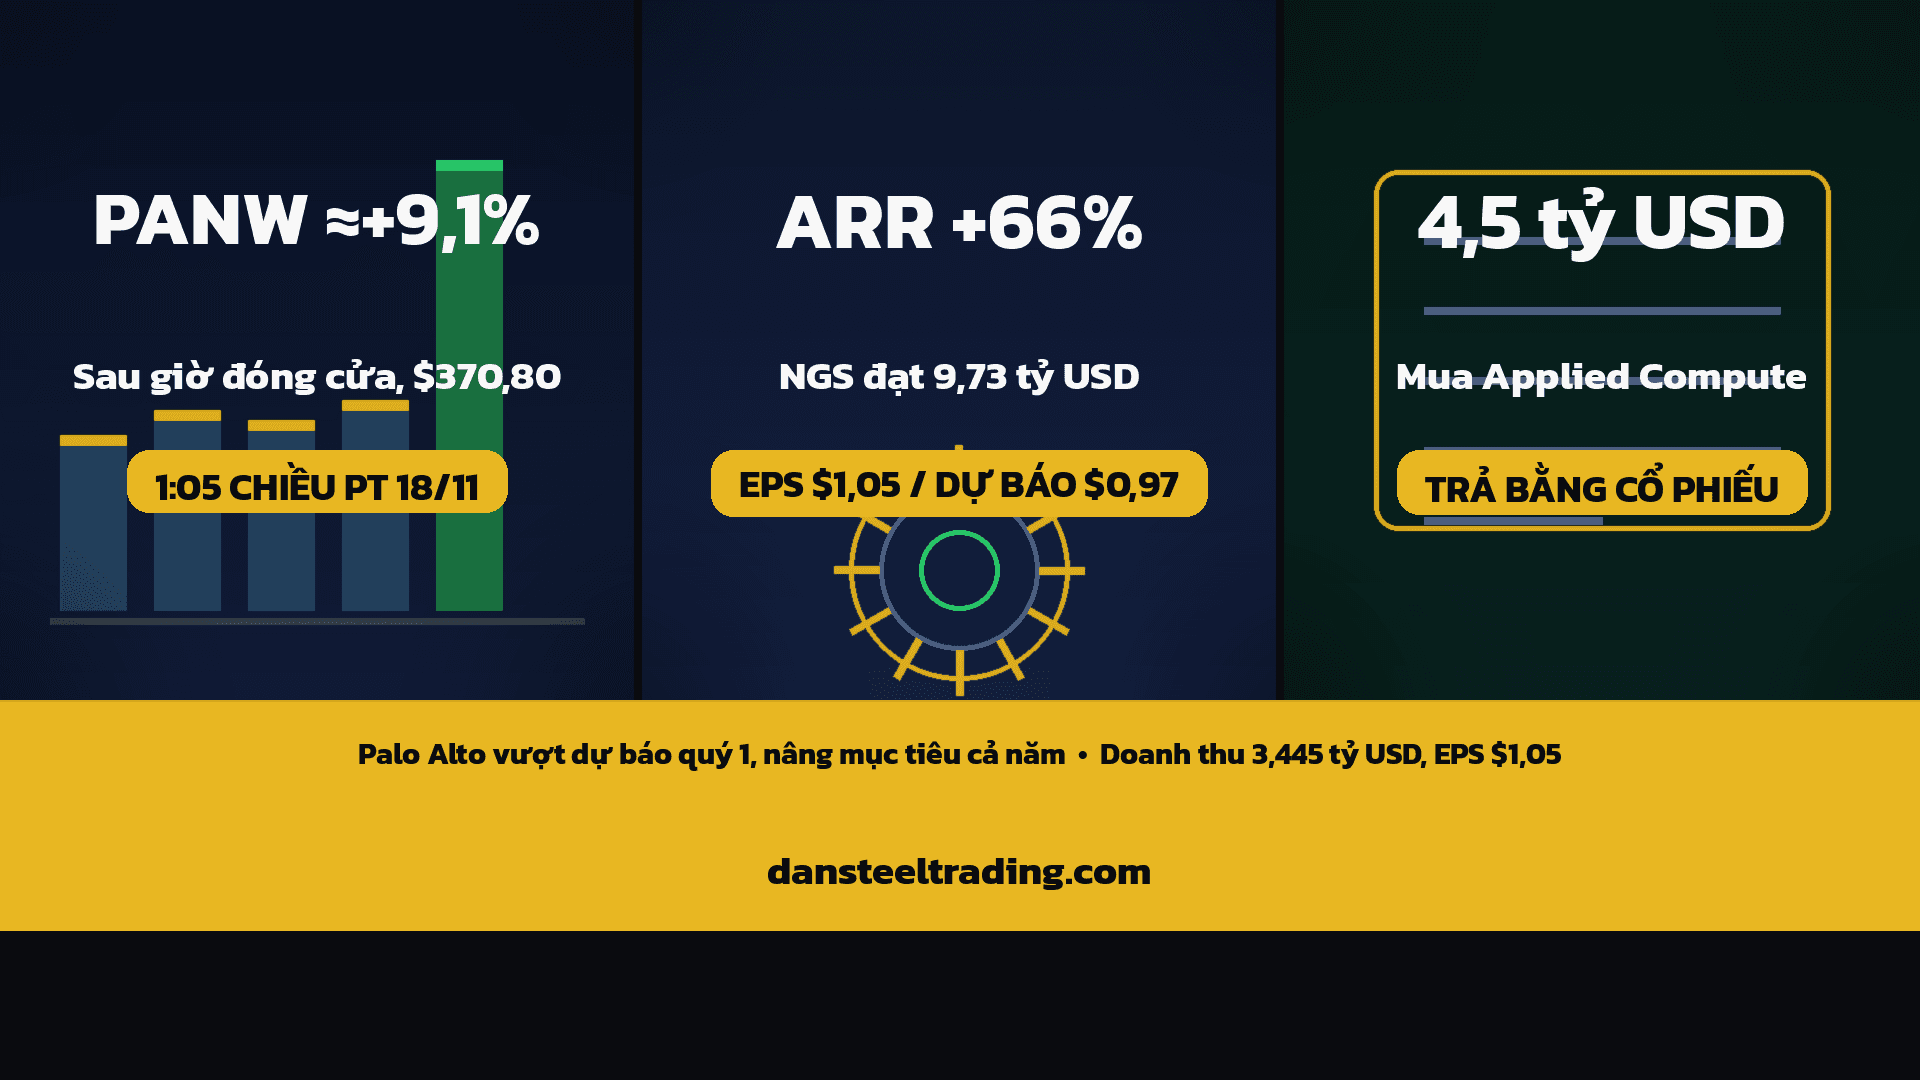
PANW tăng ≈9,1% sau giờ đóng cửa: Palo Alto vượt dự báo quý 1 tài khóa 2027, nâng mục tiêu cả năm và mua Applied Compute 4,5 tỷ USD
Palo Alto Networks (PANW) báo cáo doanh thu quý 1 tài khóa 2027 đạt 3,445 tỷ USD (+39% so với cùng kỳ), EPS điều chỉnh $1,05 so với dự báo $0,97, ARR mảng bảo mật thế hệ mới +66% lên 9,73 tỷ USD, nâng dự báo cả năm lên 14,52–14,57 tỷ USD và công bố mua Applied Compute bằng cổ phiếu trị giá 4,5 tỷ USD. Cổ phiếu ở $370,80 lúc 1:52 chiều giờ PT 18/11, ≈+9,1% so với giá đóng cửa $339,92. Không phải tín hiệu giao dịch.
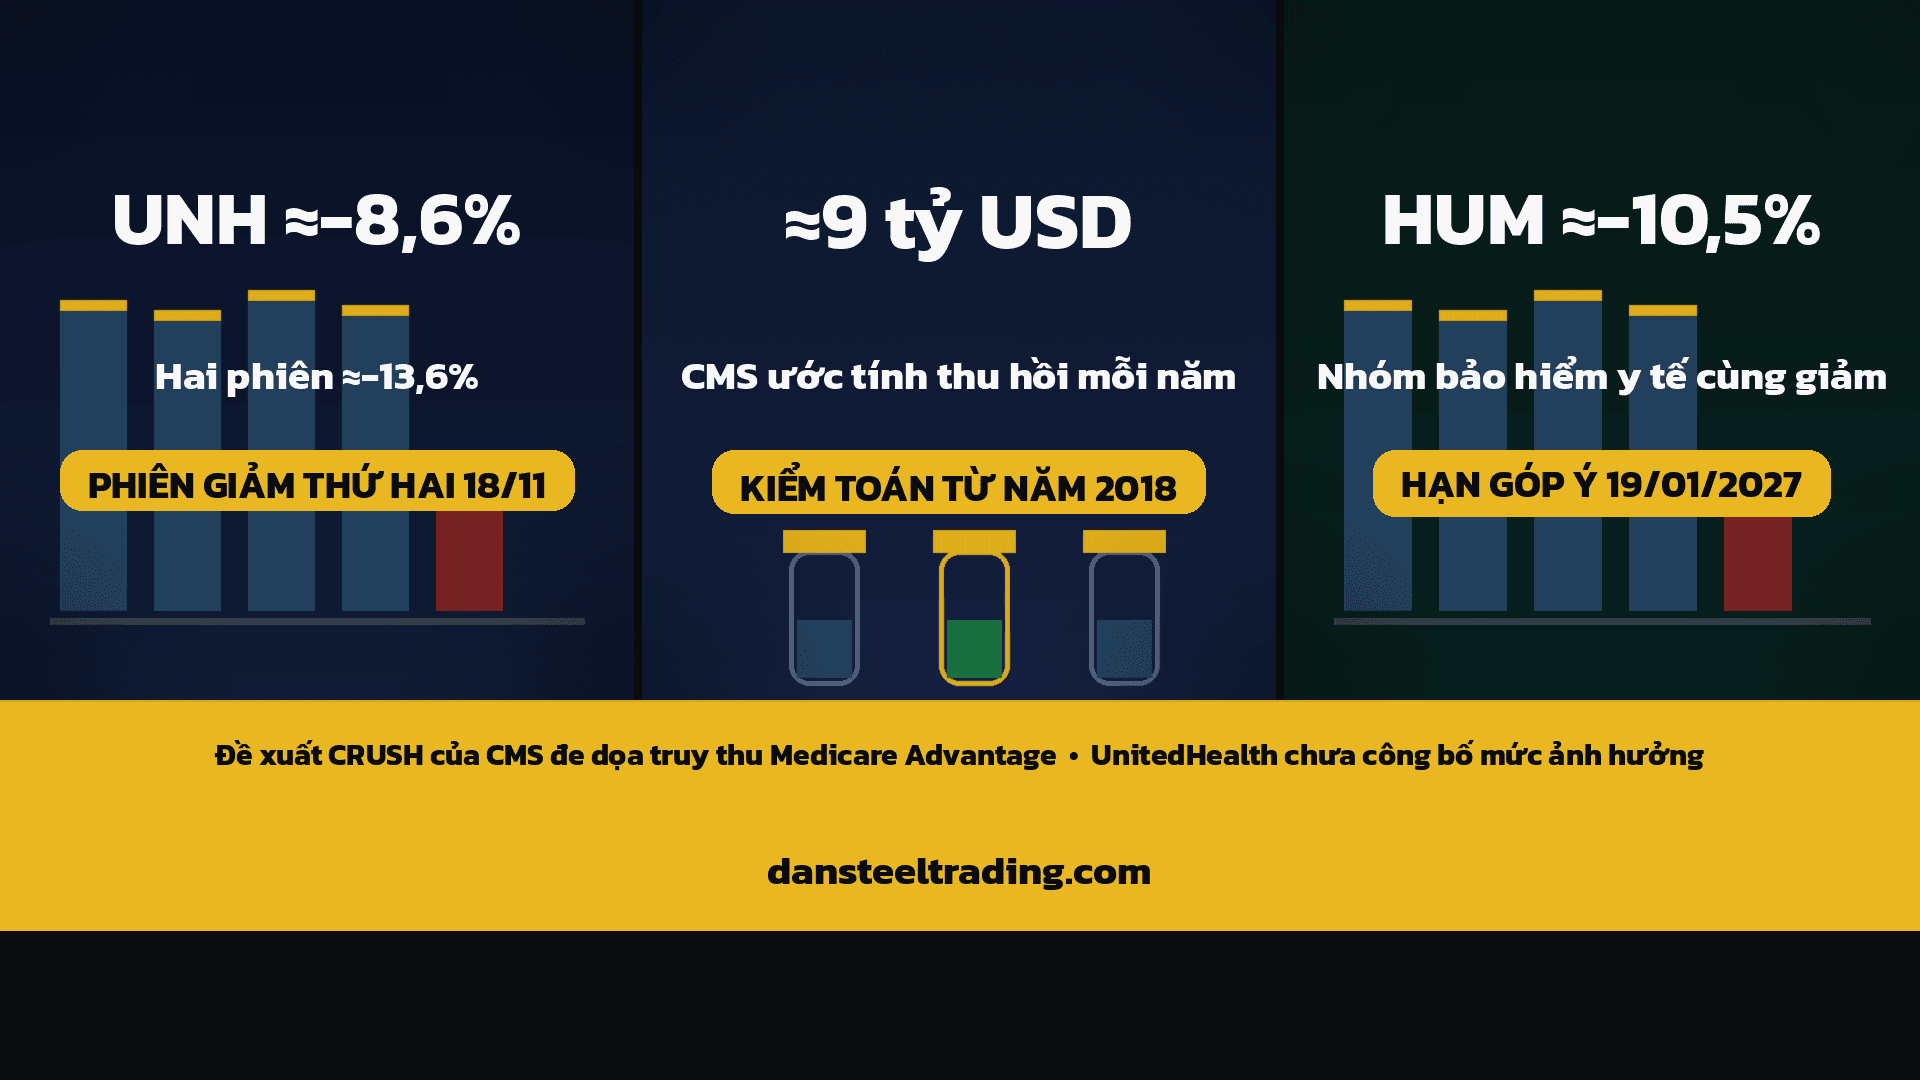
UNH giảm ≈8,6% phiên thứ hai: đề xuất CRUSH của CMS đe dọa truy thu Medicare Advantage từ năm 2018
UnitedHealth (UNH) ở $356,02 lúc 9:49 sáng giờ PT 18/11, giảm ≈8,6% so với đóng cửa 17/11 và ≈13,6% sau hai phiên; Humana (HUM) giảm ≈10,5%. Nguyên nhân chính: đề xuất CRUSH của CMS ngày 16/11 muốn ngoại suy kết quả kiểm toán RADV ra toàn hợp đồng Medicare Advantage, bắt đầu từ năm thanh toán 2018, ước tính thu hồi ≈9 tỷ USD mỗi năm thanh toán.
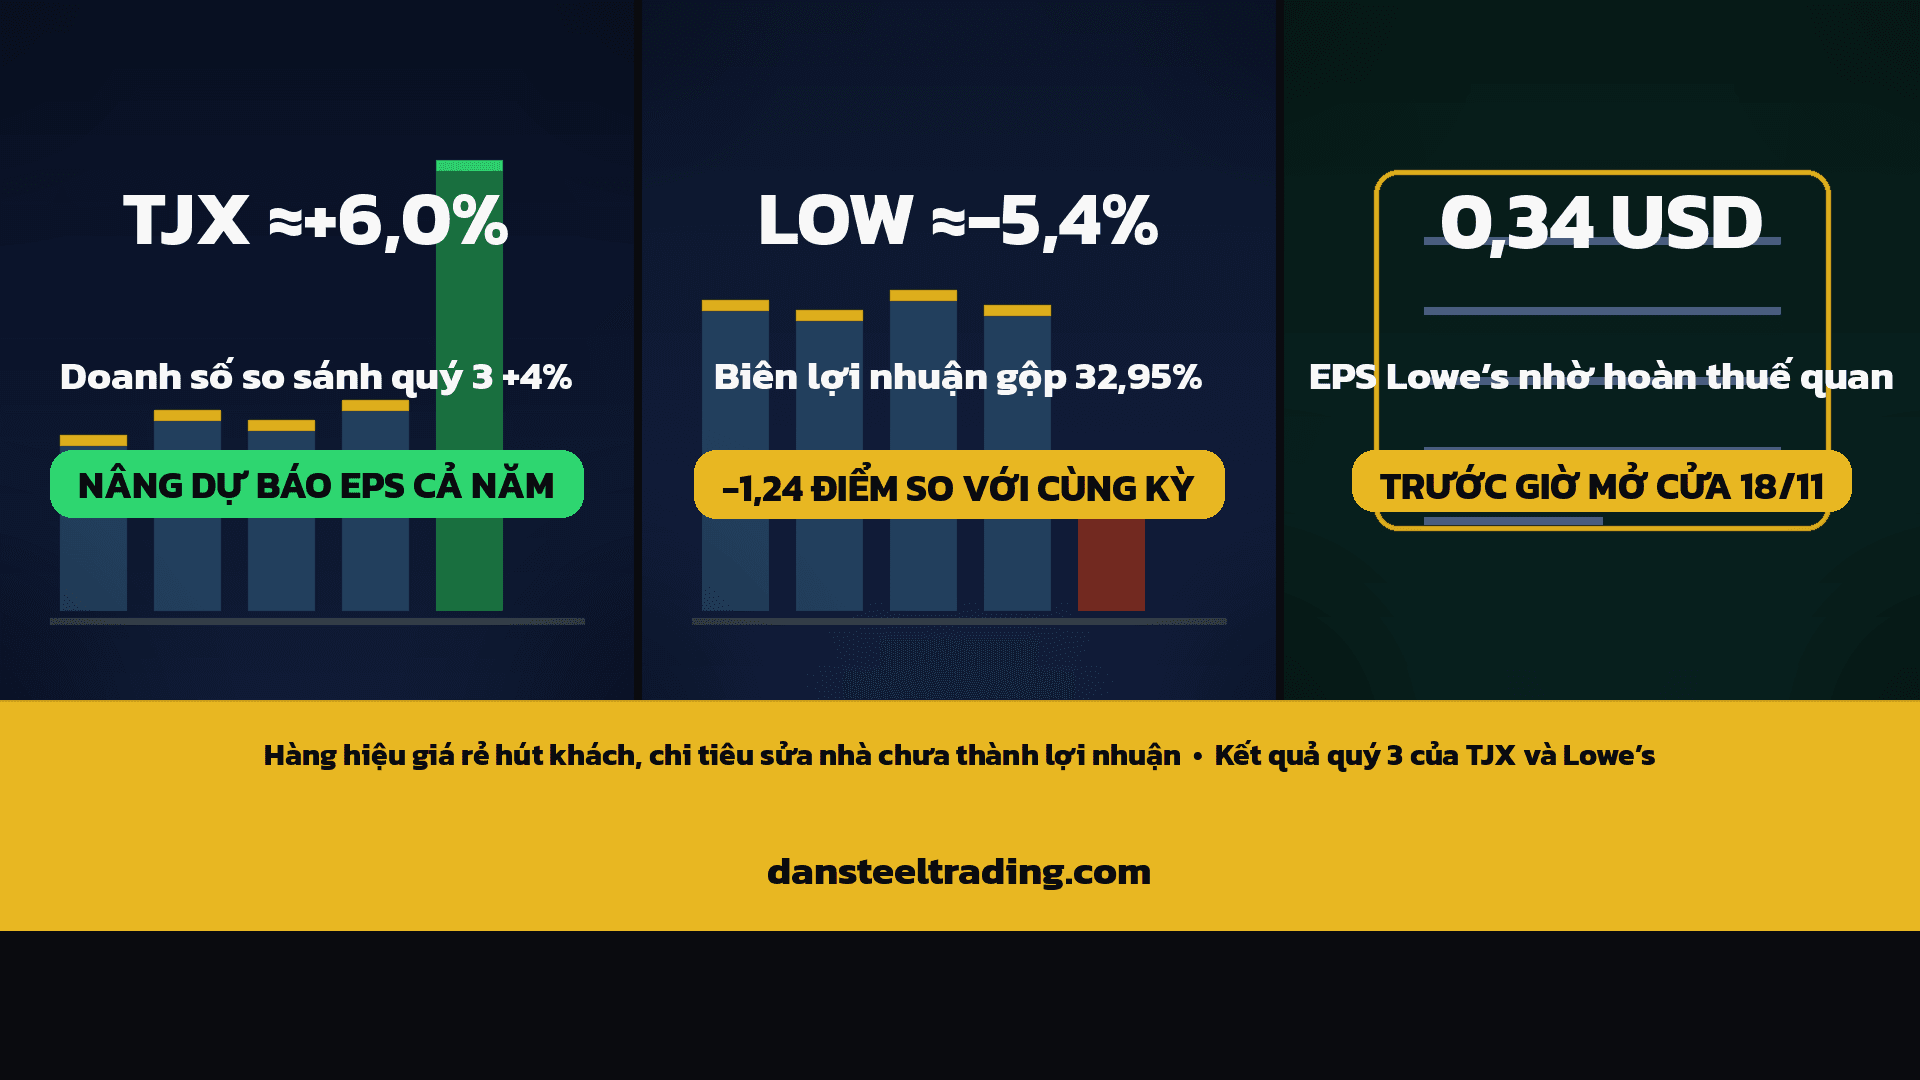
TJX tăng ≈6,0%, LOW giảm ≈5,4% trước giờ mở cửa: hai nhà bán lẻ vượt dự báo, thị trường phản ứng trái chiều
TJX (T.J. Maxx, Marshalls, HomeGoods) báo cáo doanh số cửa hàng so sánh quý 3 tăng 4%, nâng cận dưới dự báo EPS điều chỉnh cả năm lên 5,17–5,20 USD; cổ phiếu ở $137,66 lúc 5:58 sáng giờ PT 18/11, tăng ≈6,0% so với đóng cửa 17/11 $129,85. Lowe’s (LOW) vượt dự báo doanh thu và nâng dự báo doanh số cả năm lên ≈92,5 tỷ USD, nhưng biên lợi nhuận gộp giảm 1,24 điểm phần trăm, khoản hoàn thuế quan đóng góp 0,34 USD vào EPS và dự báo EPS cả năm giữ nguyên ≈12,25 USD; LOW ở $208,61 lúc 5:58, giảm ≈5,4% so với $220,46.