CBRS tăng ≈10% sau mở cửa: Cerebras quý 3 vượt ước tính, nâng dự báo 2026, hợp đồng Microsoft
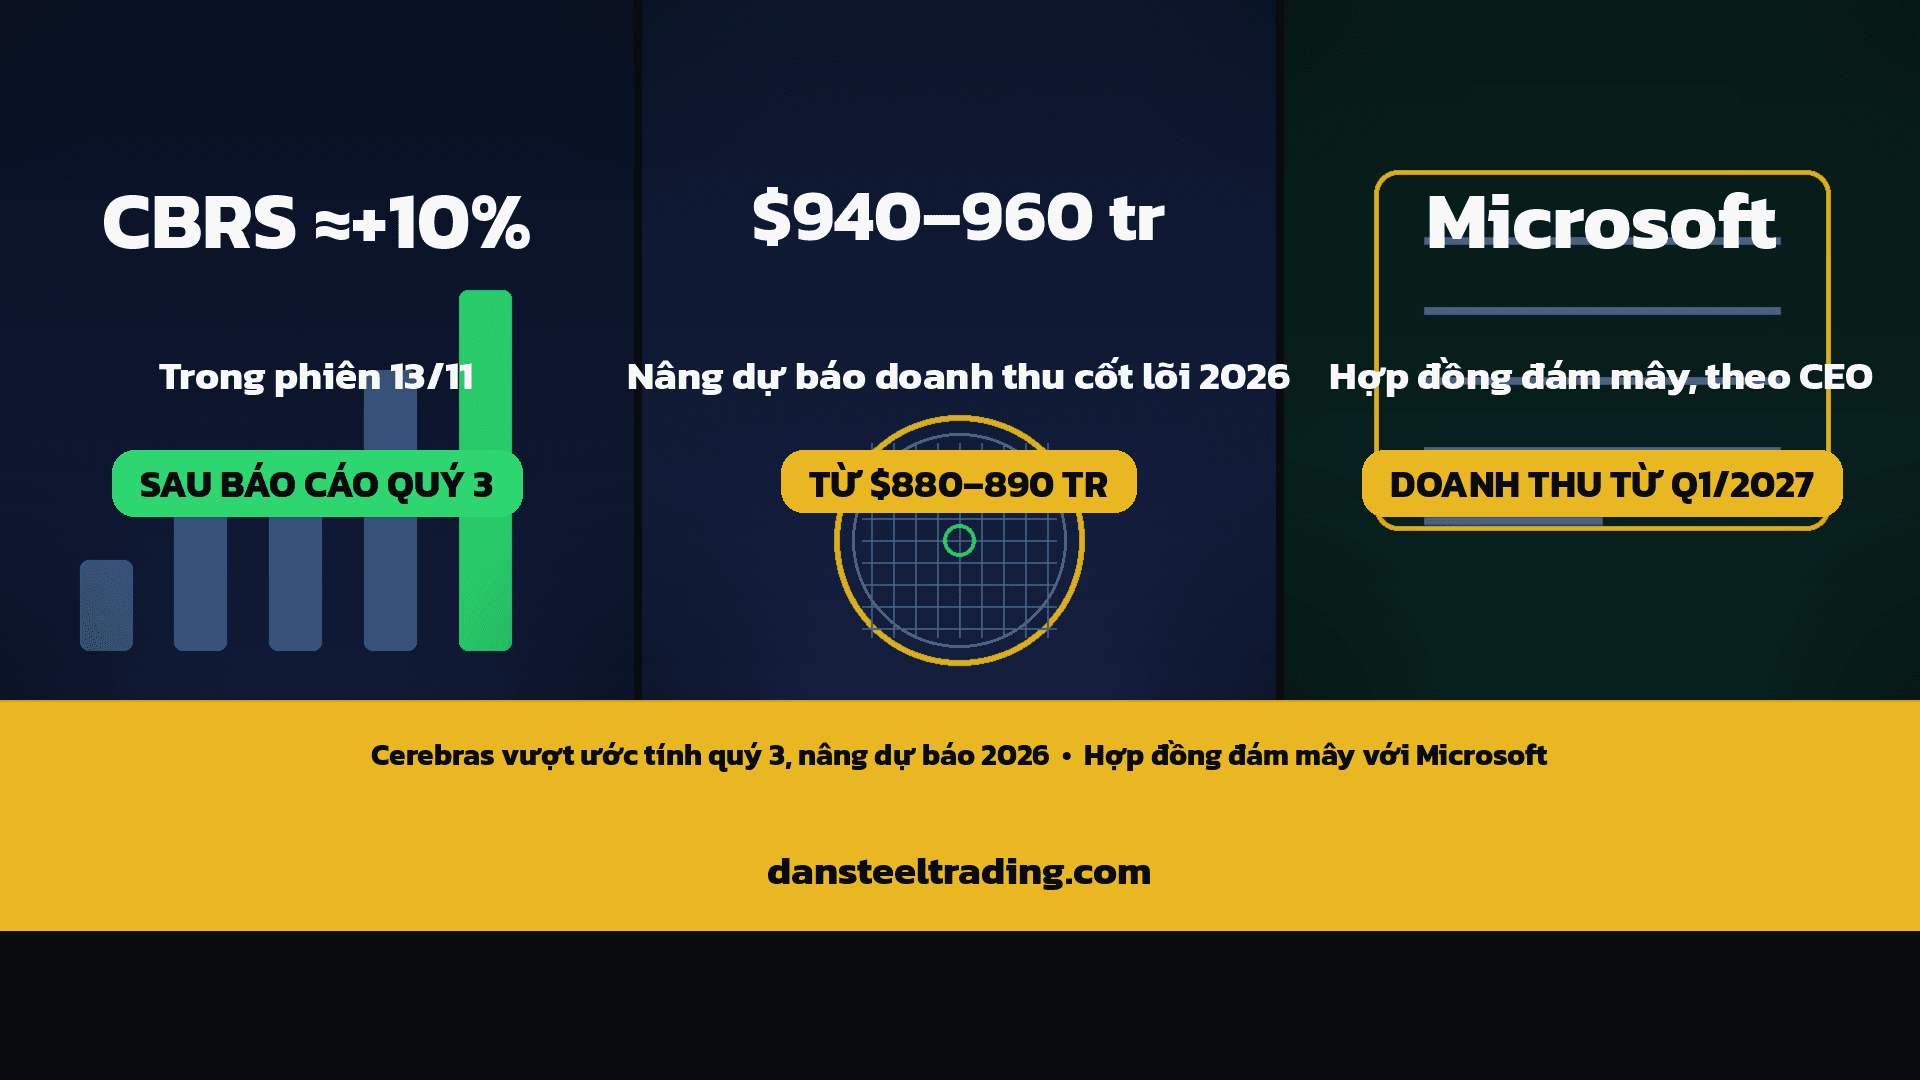
Cerebras (CBRS) tăng ≈10,3% lên $107,79 lúc 6:56 sáng giờ PT ngày 13/11, sau khi công bố doanh thu cốt lõi quý 3 năm 2026 đạt $230,9 triệu (+70%), vượt ước tính ≈$214,7 triệu, nâng dự báo doanh thu cốt lõi cả năm lên $940–960 triệu (từ $880–890 triệu). CEO Andrew Feldman cho biết công ty đã ký hợp đồng đám mây với Microsoft vào tháng 10, doanh thu dự kiến từ quý 1 năm 2027.
Chuyện đến giờ:
- Chiều 12/11/2026 (giờ Mỹ), Cerebras Systems công bố kết quả quý kết thúc 30/9/2026 — quý 3 niên độ tài chính 2026 — kèm dự báo quý 4 và cả năm, đồng thời nâng khung doanh thu cốt lõi 2026. Mẫu 8-K (số tiếp nhận 0001628280-26-073366) được SEC tiếp nhận lúc 16:03:59 giờ ET (13:03:59 giờ PT); CNBC đăng bài lúc 16:07 giờ ET. Đây là bài đầu tiên của chúng tôi về CBRS.
- Cổ phiếu đóng cửa phiên 12/11 ở $97,75. Trong phiên sau đóng cửa, CBRS đóng ở $115,68 (≈+18,3%), cao nhất $117,11. Phiên trước mở cửa sáng 13/11 dao động $107,13–117,31 và chốt trước mở cửa ở $108,30 (≈+10,8%). Trong phiên chính thức, cổ phiếu mở cửa $108,40 (≈+10,9%), cao nhất $120,44 (≈+23,2%) lúc 6:33 sáng giờ PT, thấp nhất $105,20 lúc 6:46 sáng giờ PT.
- Câu chuyện thị trường đang đọc: quý 3 vượt ước tính trên doanh thu cốt lõi, nâng dự báo cả năm, và CEO Andrew Feldman xác nhận một hợp đồng đám mây với Microsoft — tên khách hàng không được nêu trong thông cáo, chỉ được mô tả là “một hyperscaler thuộc nhóm ba lớn”.
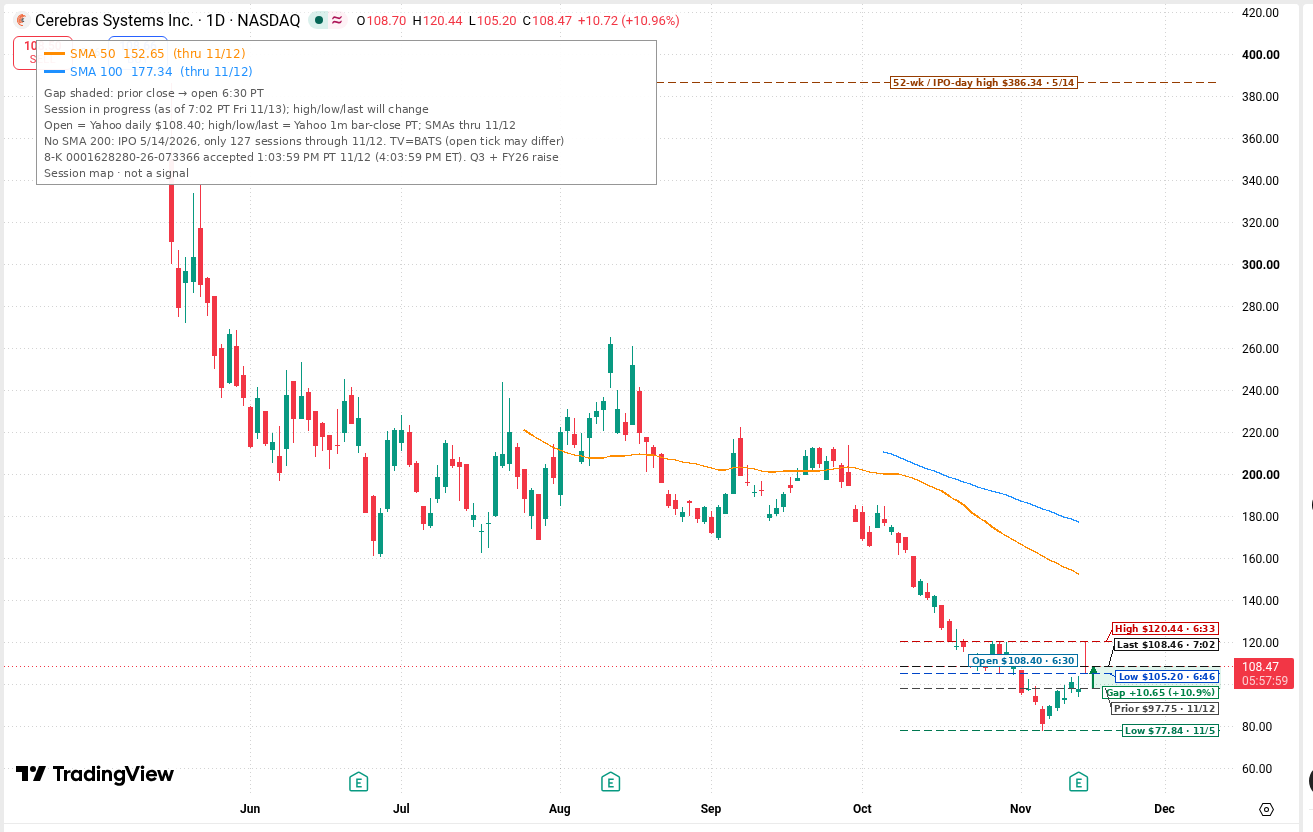
CBRS, 13/11/2026 (khung ngày, tính đến ≈7:02 PT). Đóng cửa 12/11 $97,75. Mở cửa $108,40 (gap ≈+10,9%). Cao nhất phiên $120,44 lúc 6:33 PT. Thấp nhất $105,20 lúc 6:46 PT. Lần cuối $108,46 lúc 7:02 PT (≈+11,0%). Phiên sau đóng cửa 12/11: cao nhất $117,11, chốt $115,68 (≈+18,3%). Trước giờ mở cửa 13/11 (1:00–6:30 PT): $107,13–117,31, chốt $108,30. SMA 50/100 (đến 12/11): $152,65 / $177,34. Chưa có SMA 200: cổ phiếu mới niêm yết 14/5/2026, mới 127 phiên đến 12/11. Đỉnh 52 tuần (từ lúc IPO) $386,34 (14/5/2026). Đáy $77,84 (5/11/2026). Nguồn: TradingView, Yahoo Finance. Bản đồ phiên, không phải tín hiệu.
Diễn biến giá
CBRS $109,31 lúc 7:06 sáng giờ PT (10:06 sáng giờ ET) thứ Sáu 13/11, tăng ≈11,8% so với giá đóng cửa $97,75 phiên 12/11, theo dữ liệu Yahoo Finance (khung 1 phút cho giá trong phiên, khung 1 ngày cho giá đóng cửa 12/11). Giá mở cửa chính thức $108,40 (≈+10,9%). Cao nhất phiên $120,44 lúc 6:33 sáng giờ PT; thấp nhất $105,20 lúc 6:46 sáng giờ PT.
Cùng lúc, Nvidia (NVDA) ở mức $162,32 lúc 7:06 sáng giờ PT, giảm ≈2,3% so với giá đóng cửa $166,19; AMD $539,89, giảm ≈7,8% so với $585,30. Mức tăng của CBRS vì thế là diễn biến riêng của mã, không phải đà tăng của cả nhóm chip.
Thời điểm cổ phiếu tăng mạnh khớp với lúc báo cáo được nộp. Thanh nến 1 phút đóng lúc 13:05 giờ PT (16:05 giờ ET) ngày 12/11 đã nhảy lên $104,28; thanh đóng lúc 13:07 giờ PT lên $110,98. Mốc này nằm ngay sau thời điểm SEC tiếp nhận mẫu 8-K (16:03:59 giờ ET).
Ở giá đóng cửa $97,75, cổ phiếu thấp hơn ≈47,2% so với giá IPO $185 hồi tháng 5 trên Nasdaq, theo Reuters. Mức tăng hôm nay lấy lại một phần đà giảm đó, nhưng vẫn còn cách khá xa giá lúc niêm yết.
Số liệu chính so với ước tính
| Chỉ tiêu | Quý 3 năm 2026 | Cùng kỳ 2025 | Ước tính / ghi chú |
|---|---|---|---|
| Doanh thu cốt lõi (core, không theo GAAP) | $230,9 triệu (+70%) | $135,7 triệu | Ước tính ≈$214,7 triệu (vượt); cao hơn khung hướng dẫn trước đó $214–216 triệu |
| Doanh thu GAAP | $210,8 triệu (+55%) | $135,7 triệu | — |
| Doanh thu cốt lõi cloud và dịch vụ khác | $144,9 triệu (+272%) | $38,9 triệu | Động lực tăng trưởng chính |
| Doanh thu cốt lõi phần cứng | $86,0 triệu | $96,8 triệu | Giảm so với cùng kỳ |
| Biên lợi nhuận gộp cốt lõi | 41% | 40,7% | Tăng cả so với quý trước và cùng kỳ |
| Biên lợi nhuận hoạt động cốt lõi | −14% | −11,1% | — |
| Lợi nhuận ròng cốt lõi | $29,82 triệu | Lỗ $10,86 triệu | Reuters/LSEG: giới phân tích kỳ vọng lỗ điều chỉnh ≈$38,4 triệu |
| EPS điều chỉnh | $0,12 | — | Theo CNBC dẫn LSEG; kỳ vọng lỗ $0,14. Không phải một dòng in sẵn trong mẫu 8-K |
| Lỗ ròng GAAP / EPS | $161,2 triệu / −$0,67 | $22,2 triệu / −$0,41 | — |
Số liệu công ty lấy từ thông cáo kết quả (phụ lục 99.1 của mẫu 8-K, số tiếp nhận 0001628280-26-073366), 12/11/2026. “Doanh thu cốt lõi” loại trừ khấu hao chứng quyền khách hàng (cộng lại), doanh thu/chi phí chuyển tiếp trung tâm dữ liệu, và một số khoản khác; công ty dùng chỉ tiêu này để mô tả hoạt động kinh doanh cốt lõi. Ước tính doanh thu cốt lõi ≈$214,7 triệu theo CNBC dẫn LSEG. EPS điều chỉnh $0,12 so với lỗ $0,14 kỳ vọng cũng theo CNBC dẫn LSEG; đây không phải một dòng in sẵn trong mẫu 8-K hay phụ lục 99.1. Reuters xác nhận doanh thu cốt lõi $230,9 triệu so với ≈$214,70 triệu và lợi nhuận điều chỉnh $29,82 triệu. Khung hướng dẫn quý 3 trước đó $214–216 triệu lấy từ thông cáo quý 2 (mẫu 8-K, số tiếp nhận 0001628280-26-056186), 12/8/2026.
Công ty cho biết đây là quý thứ ba liên tiếp vượt hướng dẫn trên mọi chỉ tiêu cốt lõi, với biên lợi nhuận gộp cốt lõi và các chỉ tiêu tài chính cốt lõi đều cải thiện so với quý trước, theo lời CFO Bob Komin trong thông cáo.
Dự báo quý 4 và cả năm 2026
| Chỉ tiêu | Khung mới (12/11) | Khung trước (12/8) | Ghi chú |
|---|---|---|---|
| Doanh thu cốt lõi quý 4/2026 | $310–330 triệu | — | Đồng thuận LSEG ≈$271 triệu; biên gộp cốt lõi 47–49% (đồng thuận ≈42,1%) |
| Biên hoạt động cốt lõi quý 4 | −1% đến 1% | — | Tiến gần hòa vốn trên chỉ tiêu cốt lõi |
| Doanh thu cốt lõi cả năm 2026 | $940–960 triệu | $880–890 triệu | Được nâng |
| Biên gộp cốt lõi cả năm | 42–44% | 41–43% | Được nâng |
| Biên hoạt động cốt lõi cả năm | −10% đến −8% | −19% đến −17% | Lỗ thu hẹp trên chỉ tiêu cốt lõi |
Khung quý 4 và cả năm 2026 lấy từ thông cáo quý 3. Khung cả năm trước đó lấy từ thông cáo quý 2. Đồng thuận quý 4 ≈$271 triệu doanh thu và biên gộp ≈42,1% theo CNBC dẫn LSEG.
Trong thông cáo, CEO Andrew Feldman viết công ty kỳ vọng doanh thu tăng gấp ba vào năm 2027. CNBC tính mức đó tương đương ≈$2,85 tỷ, thấp hơn một chút so với ước tính LSEG ≈$2,92 tỷ.
Hợp đồng hyperscaler và Microsoft
Trong thông cáo, Cerebras chỉ viết đã có “thắng lợi thương mại với hai hyperscaler mới” và “công bố một hợp đồng đám mây quan trọng với một hyperscaler thuộc nhóm ba lớn. Sẽ chia sẻ thêm vào năm sau.” Thông cáo không nêu tên Microsoft.
Tên Microsoft được CEO Andrew Feldman nêu trong phỏng vấn với CNBC: hợp đồng được ký trong tháng 10, và “chúng tôi tin doanh thu bắt đầu xuất hiện từ quý 1 năm 2027.” Reuters xác nhận Feldman cũng nói trên cuộc gọi với giới phân tích rằng công ty đã ký hợp đồng đám mây với Microsoft, chi tiết sẽ được công bố vào năm sau. Điều khoản tài chính chưa được tiết lộ, theo Quartz dẫn The Wall Street Journal.
Cùng trong thông cáo, Cerebras nêu Oracle đang tích hợp hạ tầng suy luận (inference) tốc độ cao của hãng vào Oracle Cloud Infrastructure, dự kiến khả dụng năm 2027 — một quan hệ đã được công bố trước đó. Trong phỏng vấn CNBC, Feldman cũng nhắc các hợp đồng với Amazon và Oracle.
Điểm nổi bật khác trong thông cáo
- Nghĩa vụ thực hiện còn lại (RPO): $26,1 tỷ tại ngày 30/9/2026, tăng so với $25,4 tỷ tại ngày 30/6/2026 (số quý 2 lấy từ thông cáo kỳ trước).
- Công suất trung tâm dữ liệu: 700 megawatt đã được ký, giao đến hết năm 2027.
- Thanh khoản: tiền mặt, tương đương tiền, tiền hạn chế và đầu tư ngắn hạn $7,8 tỷ, cùng hạn mức nợ $850 triệu.
- Công suất sản xuất: công ty kỳ vọng kết thúc 2026 với công suất sản xuất cao hơn hơn 10 lần so với đầu năm, hợp tác với Flex và Sanmina.
- Phần cứng thế hệ mới: hệ thống CS-4 sắp vào sản xuất đại trà; CS-5 nhắm đầu hè 2027.
Góc nhìn của chúng tôi
Vì sao cổ phiếu tăng. Thị trường nhận được cùng lúc ba điểm tựa: quý 3 vượt cả hướng dẫn của công ty lẫn đồng thuận; khung cả năm được nâng khá rõ (midpoint từ ≈$885 triệu lên ≈$950 triệu); và một khách hàng đám mây quy mô lớn được CEO gắn với tên Microsoft, với doanh thu bắt đầu từ quý 1/2027. Đà tăng sau đóng cửa tối 12/11 khớp thời điểm nộp 8-K, nên khó giải thích bằng một tin khác.
Điều đã được phản ánh vào giá. Một phần kỳ vọng đã được trả trước trong phiên sau giờ và trước mở cửa (có lúc ≈+18% đến +20%). Đến đầu phiên 13/11, cổ phiếu còn bị đẩy lên $120,44 rồi hạ về vùng $106–110, có lúc xuống $105,20 — tức đã có nhịp chốt lời khá mạnh ngay trong buổi sáng. Ở $109,31, mức tăng ≈11,8% vẫn còn, nhưng hẹp hơn nhiều so với đỉnh trong phiên.
Những gì có thể sai:
- Điều khoản Microsoft còn để ngỏ. Doanh thu chỉ được nêu là bắt đầu từ quý 1/2027; quy mô, thời hạn và biên lợi nhuận chưa công bố. Nếu hợp đồng nhỏ hơn kỳ vọng khi được tiết lộ năm sau, phần định giá gắn với “khách hàng nhóm ba lớn” có thể thu hẹp.
- Phần cứng cốt lõi đang đi xuống. Doanh thu cốt lõi mảng phần cứng giảm còn $86,0 triệu từ $96,8 triệu cùng kỳ. Tăng trưởng hiện tập trung ở cloud. Nếu nhu cầu thuê công suất suy luận chậm lại, hoặc công ty không đủ điện/đất để triển khai, tăng trưởng có thể lệch khỏi khung.
- GAAP vẫn lỗ lớn. Lỗ ròng $161,2 triệu, trong đó chi phí bồi thường cổ phiếu và khấu hao chứng quyền khách hàng chiếm phần lớn phần chênh giữa GAAP và số cốt lõi. Chỉ tiêu “cốt lõi” hữu ích để đọc xu hướng kinh doanh, nhưng không thay cho dòng tiền và lỗ kế toán.
- Ràng buộc công suất. Reuters dẫn Feldman trên cuộc gọi: chậm tiến độ giao hàng trong hợp đồng nhiều năm với OpenAI là do thiếu đất và điện trên toàn ngành, không phải do sản xuất chip. Đây vẫn là rủi ro thực thi cho số RPO $26,1 tỷ.
- Định giá so với IPO. Cổ phiếu vẫn thấp hơn gần một nửa so với $185 lúc niêm yết tháng 5. Mức tăng một phiên sau báo cáo không xóa được lo ngại trước đó về chi phí hạ tầng trí tuệ nhân tạo và tập trung khách hàng.
Mốc cần theo dõi: liệu mức tăng có giữ được trên vùng ≈+10% đến hết phiên; chi tiết hợp đồng Microsoft khi được công bố năm sau; và tiến độ triển khai công suất 700 megawatt đến hết 2027.
Giá tính từ dữ liệu Yahoo Finance (khung 1 ngày cho giá đóng cửa phiên 12/11, khung 1 phút cho phiên sau đóng cửa, trước mở cửa và trong phiên 13/11). Giá trong phiên thay đổi liên tục; số liệu trên là ảnh chụp lúc 7:06 sáng giờ PT (10:06 sáng giờ ET) ngày 13/11/2026, theo thời điểm đóng của thanh nến 1 phút.
Bài viết mang tính thông tin thị trường, không phải khuyến nghị mua bán hay khuyến nghị giao dịch. Dự báo của doanh nghiệp và ước tính của giới phân tích có thể thay đổi. Chỉ tiêu “cốt lõi” (core) là số không theo chuẩn GAAP do công ty tự định nghĩa.
Nguồn
- Cerebras: Thông cáo kết quả quý 3 năm 2026 (mẫu 8-K, phụ lục 99.1, số tiếp nhận 0001628280-26-073366), SEC tiếp nhận 16:03:59 giờ ET ngày 12/11/2026.
- Cerebras: Thông cáo kết quả quý 2 năm 2026 (mẫu 8-K, phụ lục 99.1, số tiếp nhận 0001628280-26-056186), 12/8/2026 (khung hướng dẫn cả năm trước đó và hướng dẫn quý 3).
- CNBC: Cerebras vượt doanh thu quý, công bố hợp đồng Microsoft, cổ phiếu tăng 17%, 12/11/2026.
- Reuters (qua Investing.com): Cerebras nâng dự báo doanh thu năm, cổ phiếu tăng trong phiên sau giờ, 12/11/2026.
- Reuters (qua Investing.com): Cổ phiếu Cerebras tăng trước mở cửa sau lợi nhuận bất ngờ và nâng dự báo, 13/11/2026.
- Quartz: Cerebras vượt ước tính quý 3, hợp đồng Microsoft, cổ phiếu tăng trong phiên sau giờ, 13/11/2026.
- Giá: Yahoo Finance, dữ liệu khung 1 ngày và 1 phút.
Cùng Nhau Phát Triển - Together We Grow. Tham gia Discord để được xem live trading miễn phí: https://discord.gg/dXrg9ExaJn
Báo tôi khi $CBRS có bài mới
Một email cho chương tiếp theo của mã này, rồi phiên Discord. Không phải newsletter.
Bài Viết Liên Quan
PANW tăng ≈9,1% sau giờ đóng cửa: Palo Alto vượt dự báo quý 1 tài khóa 2027, nâng mục tiêu cả năm và mua Applied Compute 4,5 tỷ USD
Palo Alto Networks (PANW) báo cáo doanh thu quý 1 tài khóa 2027 đạt 3,445 tỷ USD (+39% so với cùng kỳ), EPS điều chỉnh $1,05 so với dự báo $0,97, ARR mảng bảo mật thế hệ mới +66% lên 9,73 tỷ USD, nâng dự báo cả năm lên 14,52–14,57 tỷ USD và công bố mua Applied Compute bằng cổ phiếu trị giá 4,5 tỷ USD. Cổ phiếu ở $370,80 lúc 1:52 chiều giờ PT 18/11, ≈+9,1% so với giá đóng cửa $339,92. Không phải tín hiệu giao dịch.
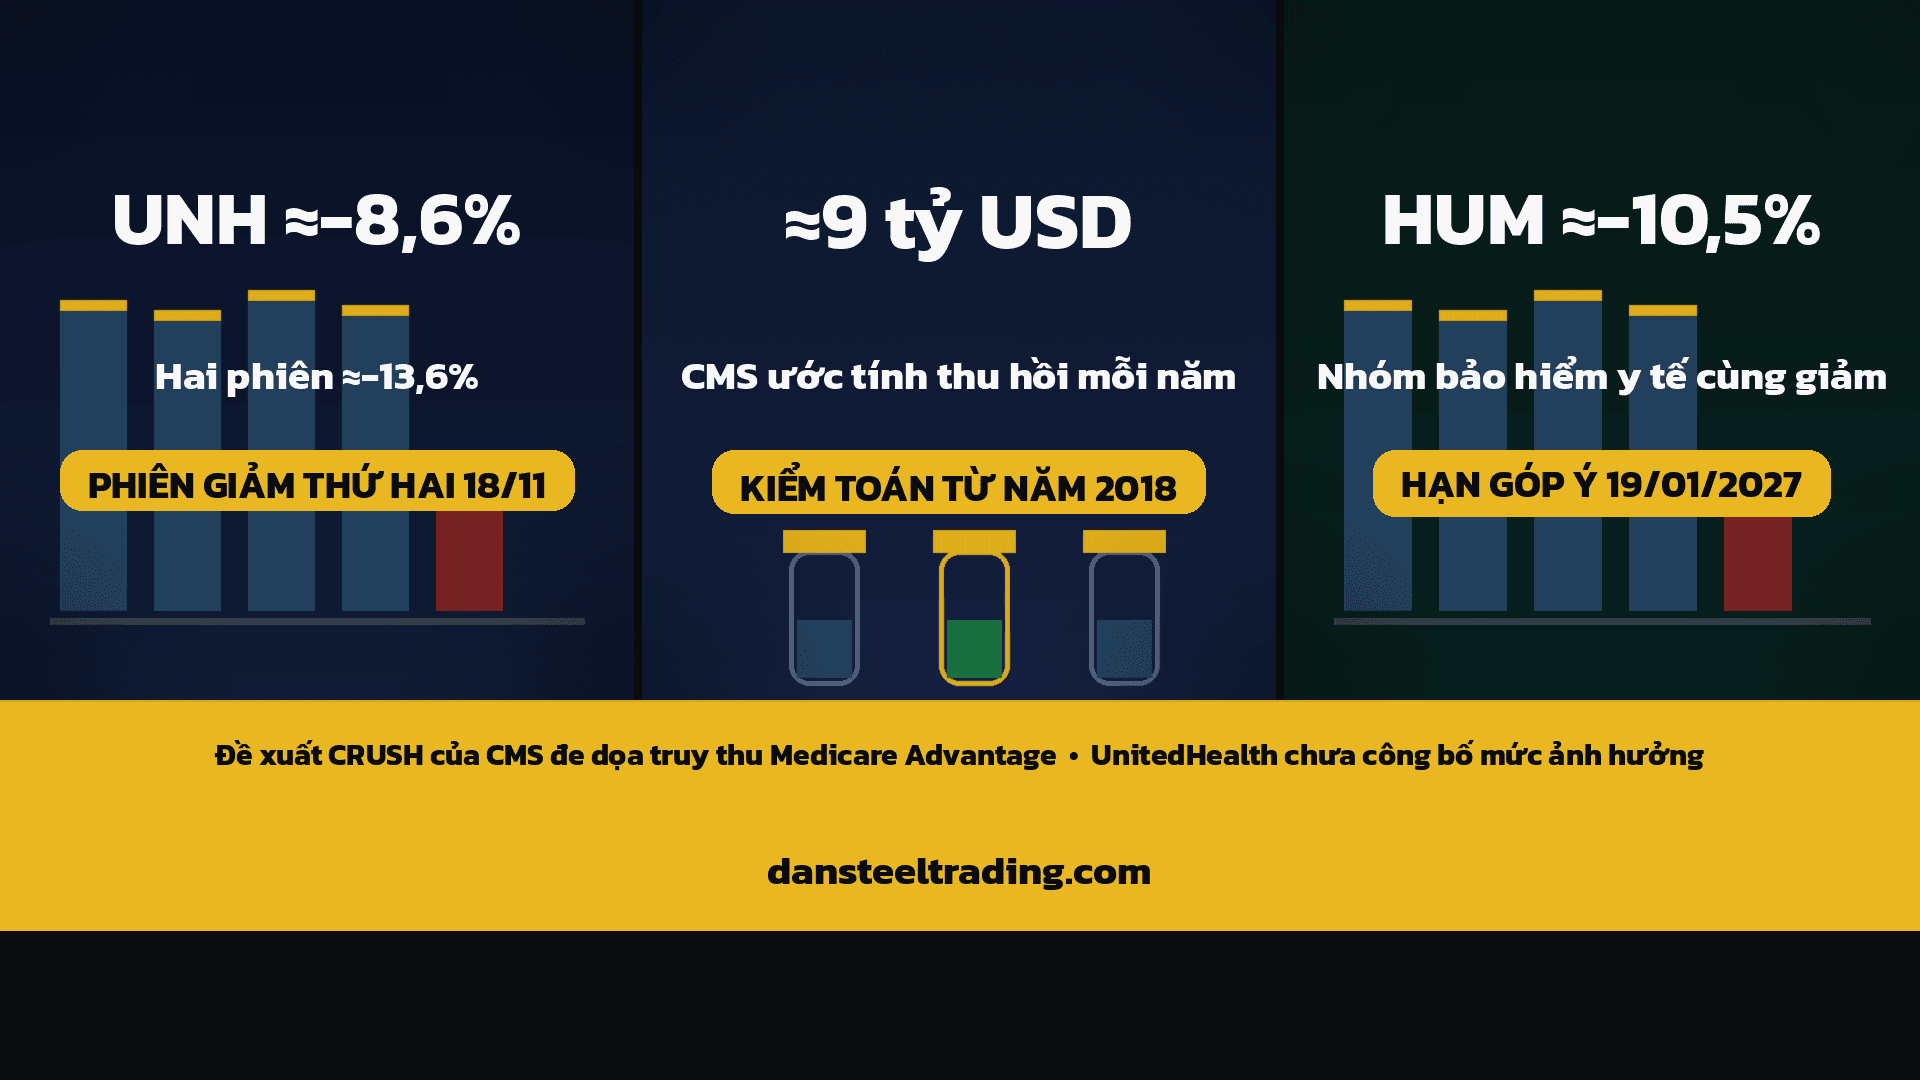
UNH giảm ≈8,6% phiên thứ hai: đề xuất CRUSH của CMS đe dọa truy thu Medicare Advantage từ năm 2018
UnitedHealth (UNH) ở $356,02 lúc 9:49 sáng giờ PT 18/11, giảm ≈8,6% so với đóng cửa 17/11 và ≈13,6% sau hai phiên; Humana (HUM) giảm ≈10,5%. Nguyên nhân chính: đề xuất CRUSH của CMS ngày 16/11 muốn ngoại suy kết quả kiểm toán RADV ra toàn hợp đồng Medicare Advantage, bắt đầu từ năm thanh toán 2018, ước tính thu hồi ≈9 tỷ USD mỗi năm thanh toán.
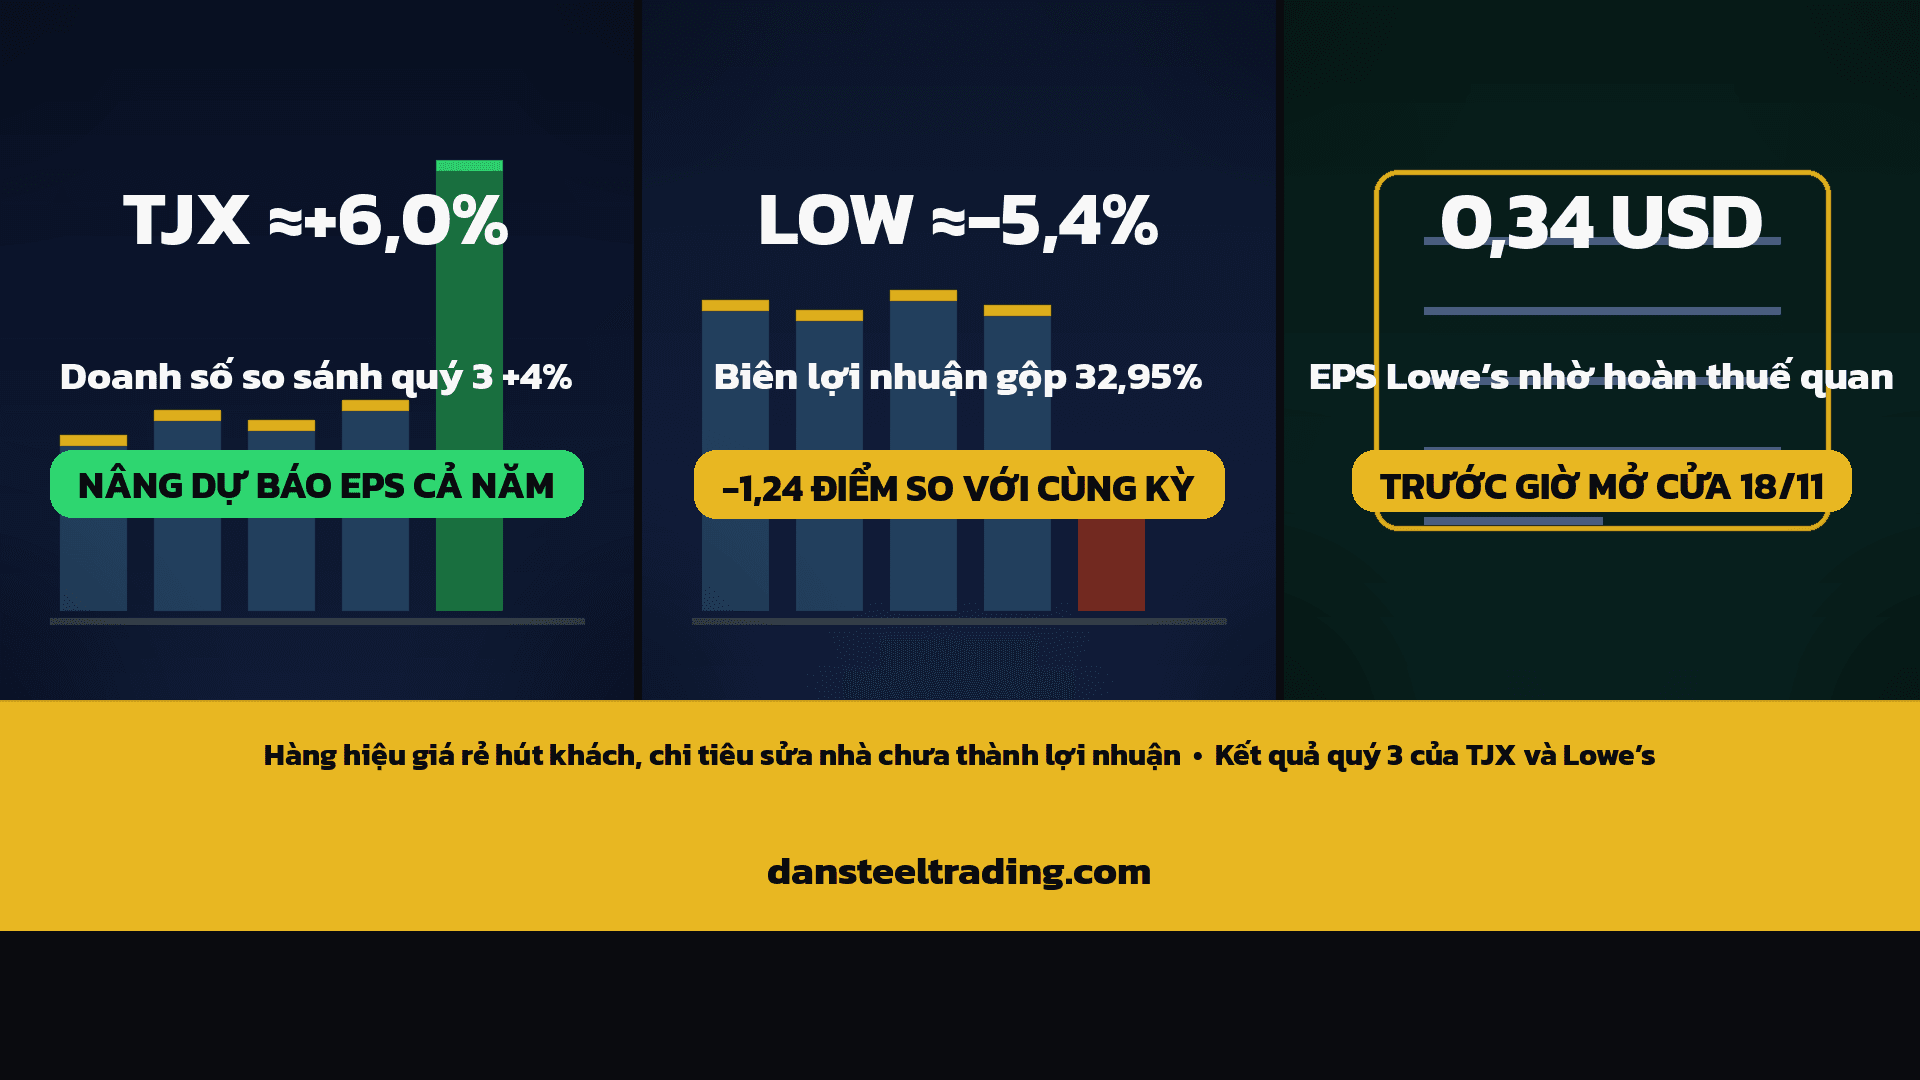
TJX tăng ≈6,0%, LOW giảm ≈5,4% trước giờ mở cửa: hai nhà bán lẻ vượt dự báo, thị trường phản ứng trái chiều
TJX (T.J. Maxx, Marshalls, HomeGoods) báo cáo doanh số cửa hàng so sánh quý 3 tăng 4%, nâng cận dưới dự báo EPS điều chỉnh cả năm lên 5,17–5,20 USD; cổ phiếu ở $137,66 lúc 5:58 sáng giờ PT 18/11, tăng ≈6,0% so với đóng cửa 17/11 $129,85. Lowe’s (LOW) vượt dự báo doanh thu và nâng dự báo doanh số cả năm lên ≈92,5 tỷ USD, nhưng biên lợi nhuận gộp giảm 1,24 điểm phần trăm, khoản hoàn thuế quan đóng góp 0,34 USD vào EPS và dự báo EPS cả năm giữ nguyên ≈12,25 USD; LOW ở $208,61 lúc 5:58, giảm ≈5,4% so với $220,46.