BE giảm ≈12%: Bloom Energy vượt ước tính quý 3 2026, nâng dự báo lần thứ ba nhưng dòng tiền âm
Thứ Sáu 23/10/2026, BE giảm ≈12% xuống ≈$191 dù Bloom Energy báo doanh thu quý 3 kỷ lục $1,24 tỷ (+138%), EPS điều chỉnh $0,94 so với dự báo $0,69 và nâng dự báo năm 2026 lần thứ ba. Theo các báo cáo, giới phân tích nêu dòng tiền hoạt động âm $27 triệu, chi đầu tư gấp ba quý trước (theo tính toán của chúng tôi). Có nguồn — không phải khuyến nghị.
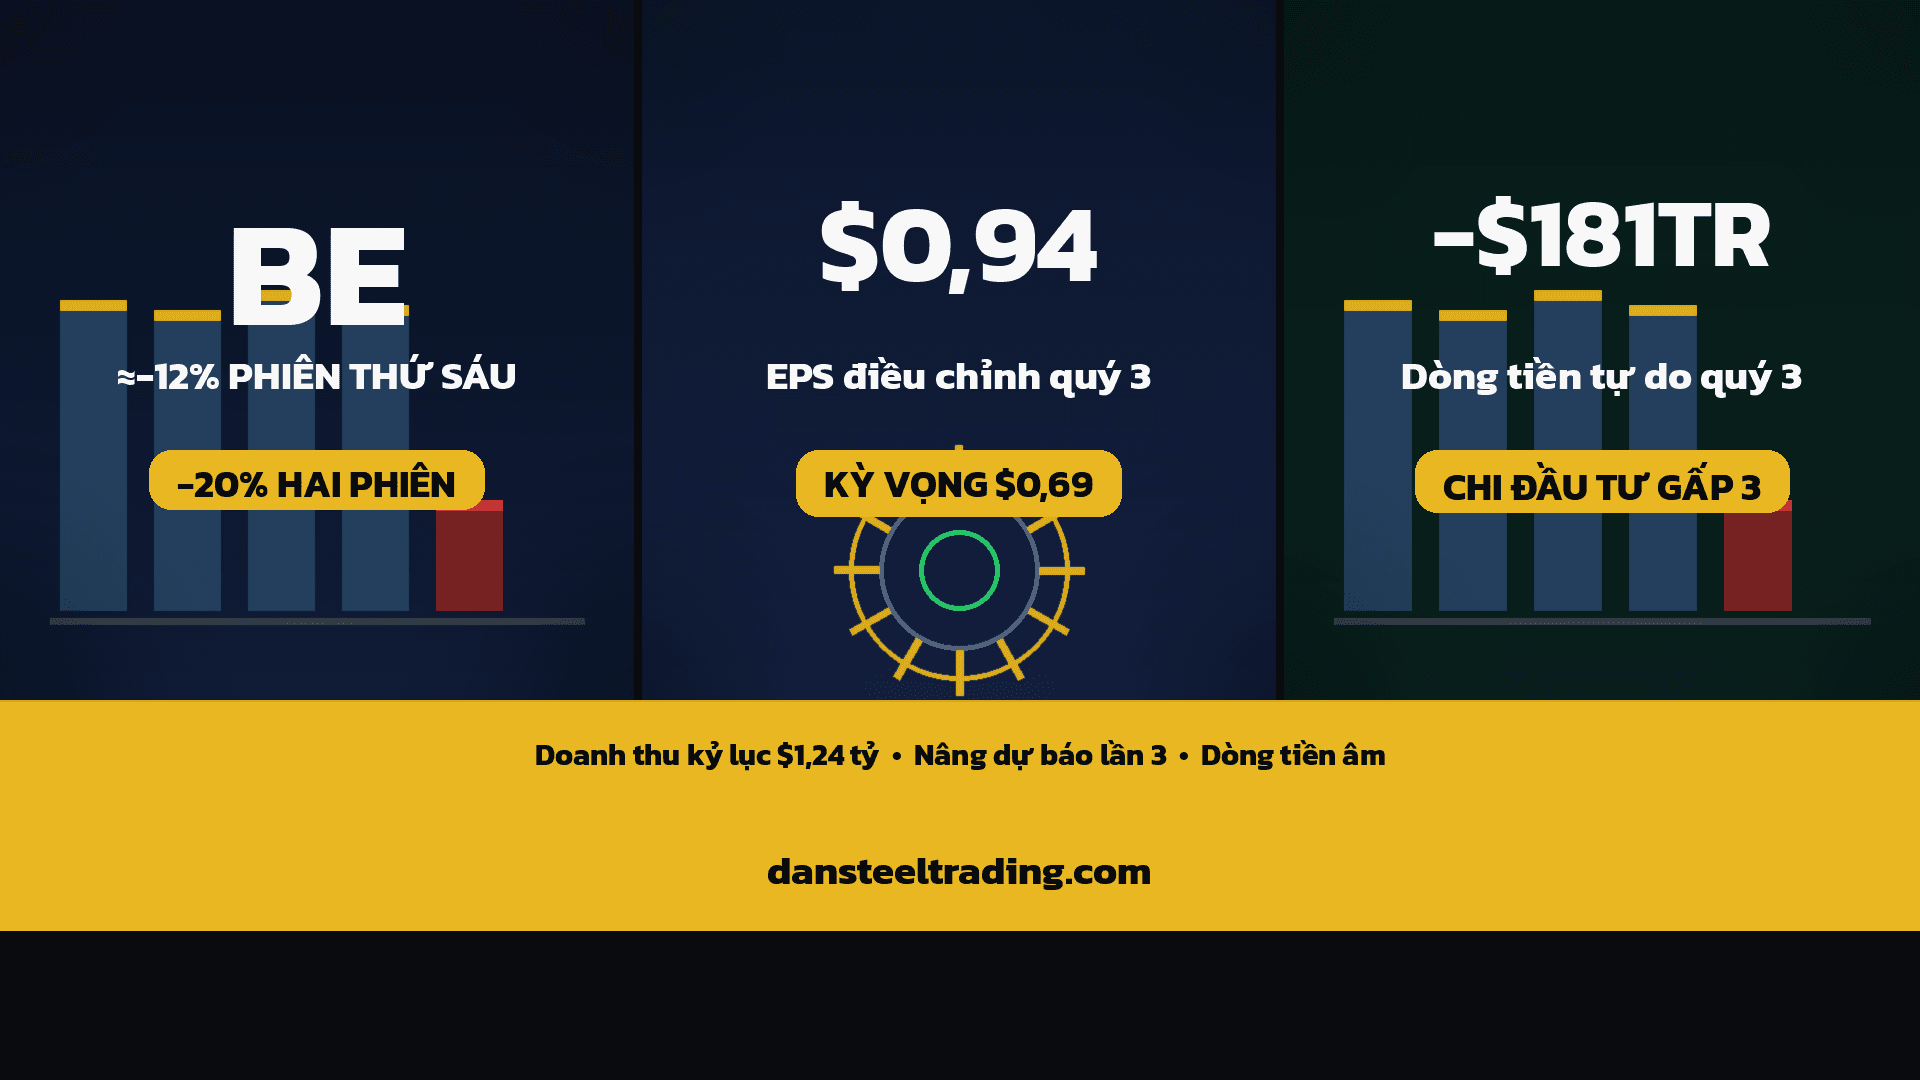
BE giảm ≈12%: Bloom Energy vượt ước tính quý 3 2026, nâng dự báo lần thứ ba nhưng dòng tiền âm
Chuyện đến giờ (thứ Sáu 23/10/2026; giá lấy lúc ≈10:08 sáng giờ PT, theo Yahoo Finance):
- Chiều thứ Năm 22/10, sau giờ đóng cửa, Bloom Energy — hãng sản xuất pin nhiên liệu oxit rắn cấp điện tại chỗ cho trung tâm dữ liệu AI — công bố kết quả quý 3 vượt xa ước tính và nâng dự báo cả năm lần thứ ba trong năm (thông cáo; Investing.com).
- Cổ phiếu BE mở cửa hôm nay ở $203,01, giao dịch quanh ≈$191,1, giảm ≈12,3% so với giá đóng cửa thứ Năm $217,77 (theo tính toán của chúng tôi); mức thấp trong phiên là $189,00. Theo thanh nến ngày của Yahoo Finance, khối lượng đã vượt 24 triệu cổ phiếu, cao hơn cả phiên thứ Năm (≈23,25 triệu). Theo Investing.com và Invezz, giới phân tích nêu dòng tiền âm, chi đầu tư và định giá; hai bài viết cũng nhắc diễn biến thị trường chung ngày 23/10 (đợt bán cổ phiếu công nghệ, tâm lý e ngại rủi ro) như yếu tố có thể góp phần.
- Tính cả phiên thứ Năm (giảm 8,7% trước khi có báo cáo, theo Investing.com), BE đã mất ≈20% trong hai phiên từ $238,53, và đang thấp hơn ≈46% so với đỉnh 52 tuần $351,28 (cả hai theo tính toán của chúng tôi). Đây là bài đầu tiên về BE trên trang.
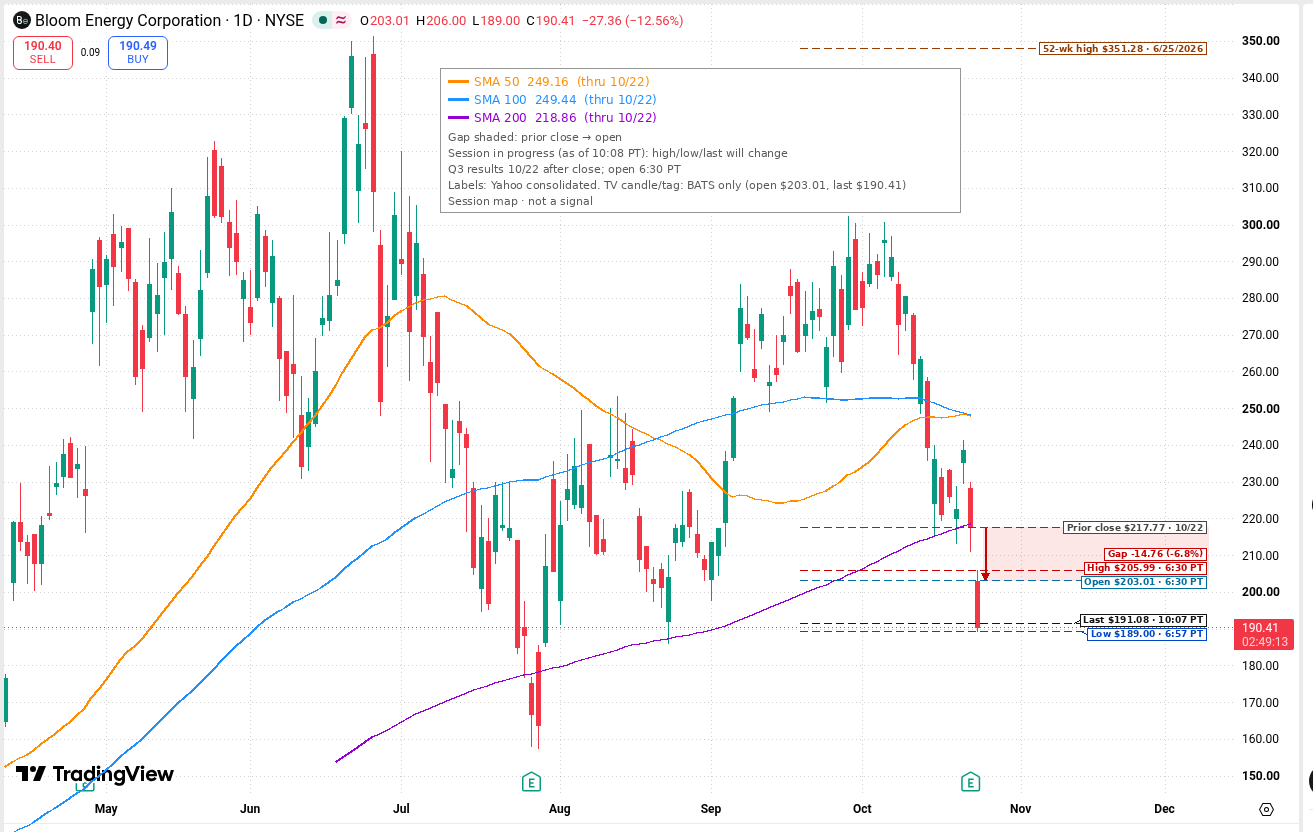
BE (Bloom Energy, NYSE) khung ngày, SMA 50/100/200 tính đến giá đóng cửa 22/10 (SMA50 ≈$249,16; SMA100 ≈$249,44; SMA200 ≈$218,86, theo tính toán của chúng tôi). Phiên đang diễn ra, mức tính đến 10:08 sáng PT. Đóng cửa 22/10: $217,77 (sát dưới SMA200). Mở cửa 23/10 lúc 6:30 sáng PT: $203,01 (giá mở cửa theo dữ liệu ngày của Yahoo Finance), cách giá đóng cửa −$14,76 (≈−6,8%, theo tính toán của chúng tôi). Từ lúc mở cửa đến 10:08: cao nhất $205,99 (6:30), thấp nhất $189,00 (6:57), giá $191,08 lúc 10:07 (≈−12,3% so với giá đóng cửa). Giá hiện tại nằm dưới cả ba đường SMA. Đường nến TradingView dùng nguồn BATS (mở cửa $203,01, giá $190,41 lúc ≈10:09; mức cao $206,00), còn các mức vẽ lấy từ Yahoo Finance (hợp nhất các sàn), nên có chênh lệch nhỏ. Cao nhất, thấp nhất và giá cuối phiên sẽ thay đổi trước 1:00 chiều PT.
Nguồn: TradingView, Yahoo Finance. Bản đồ phiên, không phải tín hiệu.
Con số chính quý 3 2026
Theo thông cáo kèm hồ sơ 8-K nộp lên SEC (Ủy ban Chứng khoán Mỹ) chiều 22/10:
- Doanh thu: $1.235,8 triệu, tăng 138,1% so với cùng kỳ và tăng ≈16% so với quý 2 (theo tính toán của chúng tôi). Dự báo trung bình là ≈$1,06–1,07 tỷ (theo Investing.com và Invezz).
- Doanh thu sản phẩm: $1.073,6 triệu, tăng 179,4%.
- Biên lợi nhuận gộp điều chỉnh (non-GAAP, tức đã loại chi phí thưởng cổ phiếu và khoản bất thường): 34,5%, tăng 4,1 điểm phần trăm so với cùng kỳ.
- Lợi nhuận hoạt động điều chỉnh: $285,7 triệu, biên 23,1%.
- Lợi nhuận trên mỗi cổ phiếu điều chỉnh: $0,94, so với dự báo $0,69 (FactSet, theo Invezz) và $0,15 cùng kỳ. Theo chuẩn kế toán GAAP (nguyên tắc kế toán chung của Mỹ): $0,78.
- Dòng tiền từ hoạt động kinh doanh: âm $27,1 triệu.
Bloom cũng vừa được đưa vào chỉ số S&P 500.
So sánh theo quý: lợi nhuận tăng, tiền mặt đi ngược chiều
| Chỉ tiêu | Quý 3 2025 | Quý 2 2026 | Quý 3 2026 |
|---|---|---|---|
| Doanh thu | $519,0 triệu | $1.065,4 triệu | $1.235,8 triệu |
| Biên gộp điều chỉnh | 30,4% | 34,3% | 34,5% |
| Biên hoạt động điều chỉnh | 8,9% | 22,5% | 23,1% |
| EPS điều chỉnh | $0,15 | $0,78 | $0,94 |
| EPS theo GAAP (pha loãng) | −$0,10 | $0,62 | $0,78 |
| Dòng tiền hoạt động | +$19,7 triệu | +$226,4 triệu | −$27,1 triệu |
| Chi đầu tư nhà xưởng, thiết bị | $12,3 triệu | $51,6 triệu | $153,5 triệu |
| Dòng tiền tự do (theo tính toán của chúng tôi) | ≈+$7,4 triệu | ≈+$174,8 triệu | ≈−$180,6 triệu |
Nguồn: thông cáo quý 3 ngày 22/10/2026 và thông cáo quý 2 ngày 28/7/2026 của Bloom Energy trên SEC.
Doanh thu tăng hơn gấp đôi so với cùng kỳ và vẫn tăng ≈16% so với quý trước (theo tính toán của chúng tôi). Biên lợi nhuận cũng giữ vững dù quy mô tăng nhanh. Theo cuộc gọi, dòng tiền tự do quý 3 là âm $181 triệu, nhưng dương $42 triệu tính từ đầu năm. Dòng cuối bảng là điểm giới phân tích nêu.
Điều giới phân tích nêu ra sau báo cáo
1. Doanh thu đã ghi nhận nhưng chưa thu được tiền. Tài sản hợp đồng — phần doanh thu đã ghi sổ nhưng chưa tới mốc được xuất hóa đơn — tăng $430,3 triệu chỉ trong quý 3 (theo thông cáo). Khoản phải thu tăng thêm $175,2 triệu, hàng tồn kho tăng $170,4 triệu. Doanh thu hoãn lại và tiền đặt cọc của khách hàng (+$309,3 triệu) chỉ bù được một phần.
2. Chi đầu tư tăng gấp ba (theo tính toán của chúng tôi). $153,5 triệu cho nhà xưởng và thiết bị, so với $51,6 triệu quý trước. Giám đốc Tài chính Simon Edwards nói công ty “tiếp tục đầu tư có kỷ luật để xây dựng năng lực và công suất cần thiết” (theo thông cáo). Theo cuộc gọi, chi đầu tư chủ yếu cho máy móc và công suất sản xuất tại Fremont và Newark.
3. Định giá cao. Theo các báo cáo (Invezz, Investing.com), định giá cao khiến cổ phiếu nhạy với tin về dòng tiền. Investing.com ghi nhận P/E ≈239,75 (bài 22/10).
Phản ứng của giới phân tích (theo Invezz, Investing.com, TheFly):
- BTIG giữ khuyến nghị Mua nhưng hạ giá mục tiêu từ $295 xuống $250, cảnh báo biên lợi nhuận có thể bị ép khi công suất mới đi vào hoạt động (Invezz; TheFly).
- Roth Capital hạ giá mục tiêu từ $260 xuống $230, giữ mức Trung lập (TheFly).
- JPMorgan hạ giá mục tiêu từ $314 xuống $292 (TheFly).
- Oppenheimer giữ mức Perform, lưu ý lo ngại về dòng tiền khi tài sản hợp đồng tăng ≈$430 triệu (Invezz).
- Mizuho giữ khuyến nghị Vượt trội, giá mục tiêu $351 (Investing.com).
Trước báo cáo, ngày 21/10, BMO Capital đã nâng giá mục tiêu lên $260 từ $227 (TheFly).
Dự báo 2026: nâng lần thứ ba
| Dự báo cả năm 2026 | Ngày 28/7 | Ngày 22/10 |
|---|---|---|
| Doanh thu | $3,9–4,2 tỷ | $4,4–4,6 tỷ |
| Biên gộp điều chỉnh | ≈34% | ≈34% |
| Lợi nhuận hoạt động điều chỉnh | $800–900 triệu | $960–1.030 triệu |
| EPS điều chỉnh | $2,55–2,85 | $3,10–3,40 |
Dự báo trung bình trước báo cáo là doanh thu ≈$4,12–4,26 tỷ (theo TheFly và Invezz) và EPS $2,71 (theo TheFly). Doanh thu chín tháng đã đạt $3.052,3 triệu (10-Q), nên dự báo mới ngụ ý quý 4 khoảng $1,35–1,55 tỷ (theo tính toán của chúng tôi) — tức tiếp tục tăng so với quý 3.
Nguồn bảng dự báo: thông cáo quý 3 và thông cáo quý 2.
Đọc hồ sơ 10-Q: thuận lợi và rủi ro
Thuận lợi:
- Theo cuộc gọi, backlog tiếp tục tăng nhanh hơn doanh thu; doanh thu tại Mỹ chiếm 97% trong quý 3 (10-Q).
- Tiền mặt $2,49 tỷ cuối tháng 9; 10-Q nói dòng tiền và tiền mặt dự kiến đủ cho ít nhất 12 tháng tới; nợ vay có truy đòi $2,47 tỷ.
- Tiền đặt cọc của khách hàng tăng từ $78,2 triệu lên $661,4 triệu trong chín tháng (10-Q).
Rủi ro:
- Tập trung khách hàng rất cao: hai khách hàng chiếm ≈43% và ≈26% doanh thu quý 3; một trong hai là bên liên quan của công ty. Ba khách hàng chiếm 31%, 24% và 15% khoản phải thu.
- Oracle: theo thỏa thuận cấp điện cho trung tâm dữ liệu AI, Bloom đã phát hành cho Oracle chứng quyền mua tới 3.531.073 cổ phiếu (giá thực hiện $113,28) ngày 9/4/2026; ngày 1/5/2026 Oracle thực hiện không dùng tiền mặt, nhận 1.905.433 cổ phiếu, cộng thêm 248.798 cổ phiếu Bloom phát hành làm ưu đãi (giá trị hợp lý $72,3 triệu, theo 10-Q).
- Thông cáo (phần tuyên bố hướng tới tương lai, Ex 99.1 của 8-K) nêu rủi ro về khả năng huy động vốn cho sản phẩm của Bloom và cho các dự án trung tâm dữ liệu, chậm trễ kết nối lưới điện và cấp phép khí thải, chính sách thuế quan, và khả năng mức áp dụng AI chậm lại thực tế hoặc trong cảm nhận, dẫn tới các trung tâm dữ liệu AI mở rộng chậm hơn. 10-Q nói công ty có thể cần huy động thêm vốn cổ phần hoặc nợ để tài trợ hoạt động và mở rộng.
Nhận định (góc nhìn của chúng tôi)
Theo cuộc gọi, ban lãnh đạo cho biết chênh lệch tiền mặt đến từ thời điểm xuất hóa đơn theo mốc hợp đồng, và chi đầu tư “bám theo nhu cầu chứ không chạy trước nhu cầu”. Giám đốc Tài chính Simon Edwards nói công ty coi đây là doanh nghiệp tự cấp vốn cho tăng trưởng (self-funding), và việc quý 3 dùng tiền từ hoạt động kinh doanh “không phải là khởi đầu của một xu hướng”; dòng tiền hoạt động từ đầu năm vẫn dương. CEO KR Sridhar mô tả Bloom là “nền tảng điện cho kỷ nguyên số” (theo thông cáo), và các con số doanh thu, biên lợi nhuận cho thấy phần kinh doanh đang chạy tốt.
Theo các báo cáo, điều giới phân tích lo không phải là tăng trưởng, mà là chất lượng của tăng trưởng đó. Khi tài sản hợp đồng tăng gấp đôi trong một quý (theo tính toán của chúng tôi) và dòng tiền âm đúng vào quý doanh thu kỷ lục, theo các báo cáo, thị trường sẽ theo dõi việc quý 4 chuyển phần doanh thu đã ghi sổ thành tiền thật. Cộng thêm việc gần 70% doanh thu nằm ở hai khách hàng (theo tính toán của chúng tôi), bất kỳ thay đổi nào trong kế hoạch xây trung tâm dữ liệu của họ có thể tác động lên Bloom.
Các chỉ tiêu có thể được theo dõi: dòng tiền hoạt động quý 4, tốc độ giảm tài sản hợp đồng, và việc chi đầu tư tăng mạnh có chuyển thành sản lượng giao hàng cao hơn hay không.
Nguồn: hồ sơ 8-K và 10-Q của Bloom Energy trên SEC (22/10/2026), cuộc gọi kết quả quý 3, Investing.com, Invezz, TheFly; giá cổ phiếu từ Yahoo Finance lúc ≈10:08 sáng PT. Bài viết chỉ nhằm cung cấp thông tin, không phải khuyến nghị mua hoặc bán.
Cùng Nhau Phát Triển - Together We Grow. Tham gia Discord để được xem live trading miễn phí: https://discord.gg/dXrg9ExaJn
Báo tôi khi $BE có bài mới
Một email cho chương tiếp theo của mã này, rồi phiên Discord. Không phải newsletter.
Bài Viết Liên Quan
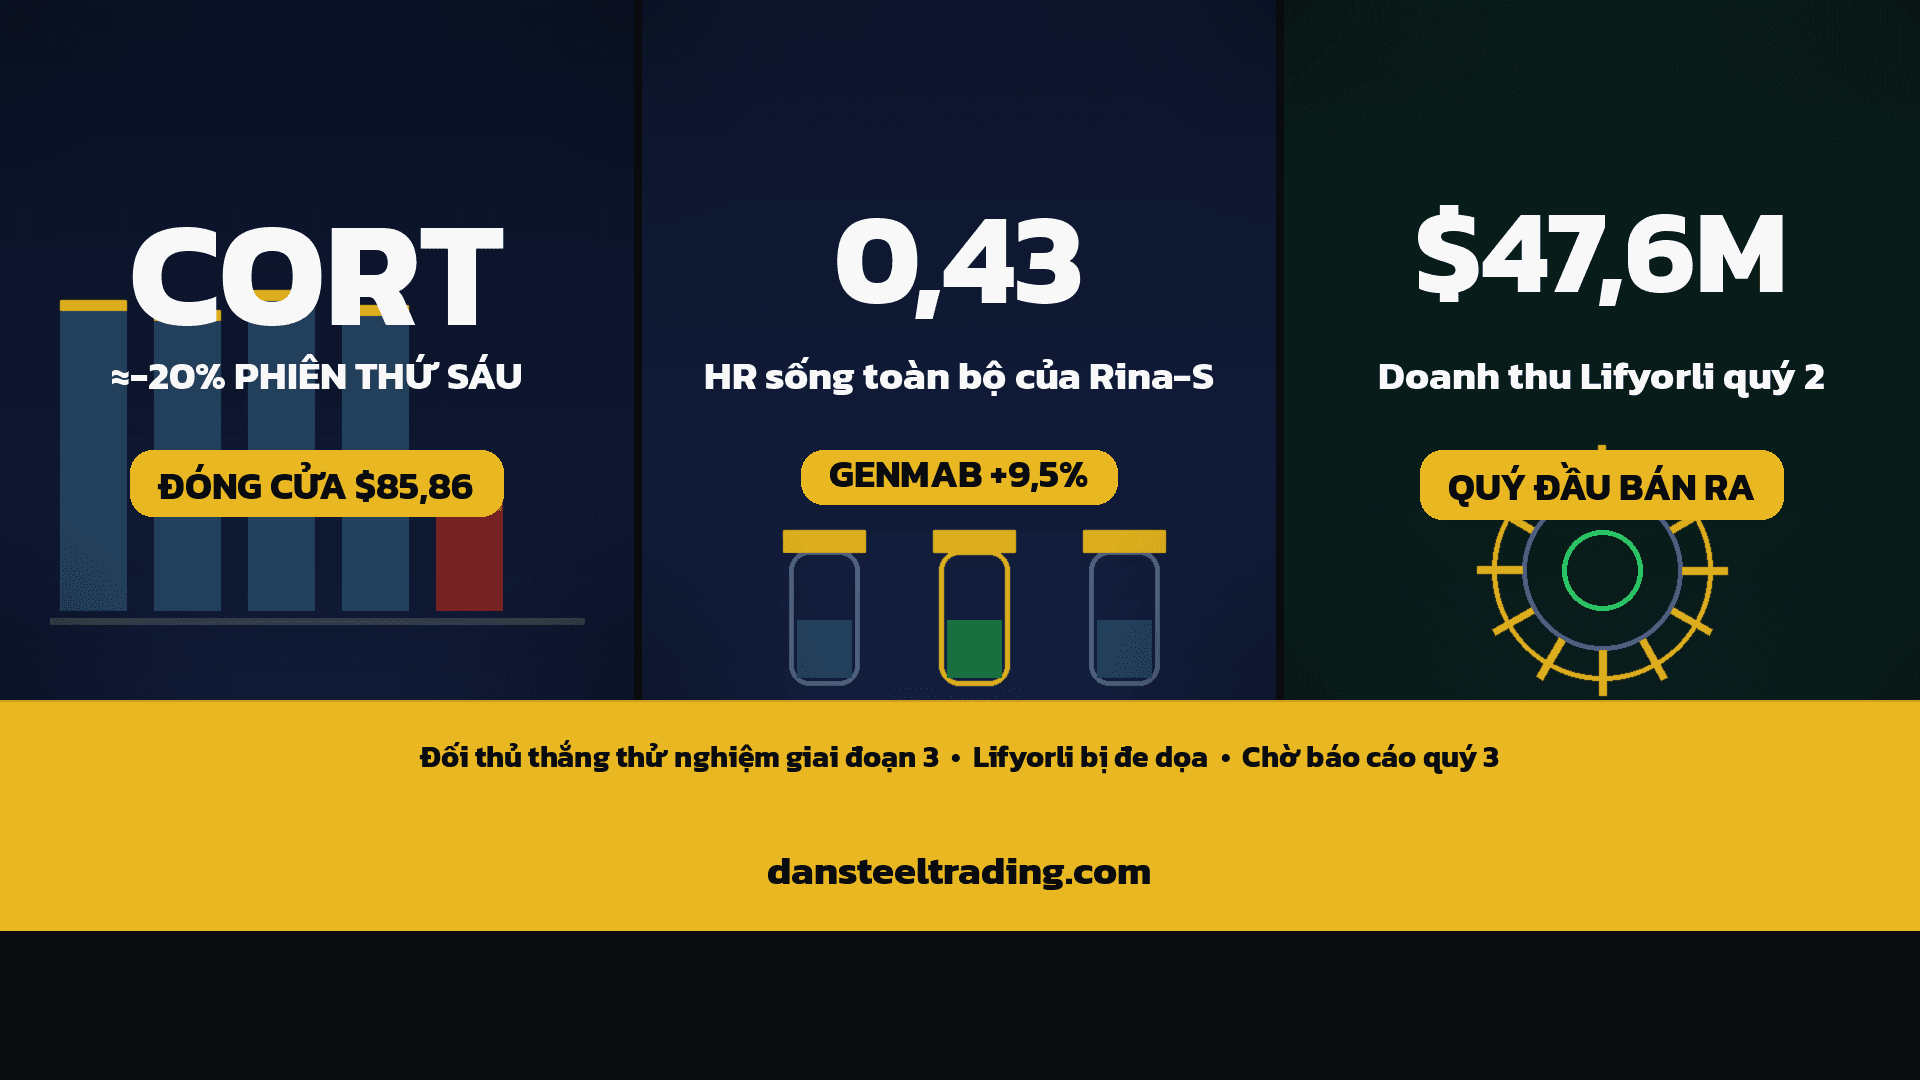
CORT giảm 20%: Genmab thắng thử nghiệm giai đoạn 3 ung thư buồng trứng, đe dọa Lifyorli
Thứ Sáu 23/10/2026, CORT đóng cửa $85,86, giảm ≈20,1% (theo tính toán của chúng tôi), sau khi Genmab (GMAB +9,5%) công bố thuốc Rina-S thắng hóa trị ở tiêu chí chính PFS và tiêu chí phụ chính OS trong thử nghiệm giai đoạn 3 cho ung thư buồng trứng kháng platinum — cùng chỉ định với Lifyorli. Có nguồn — không phải khuyến nghị.
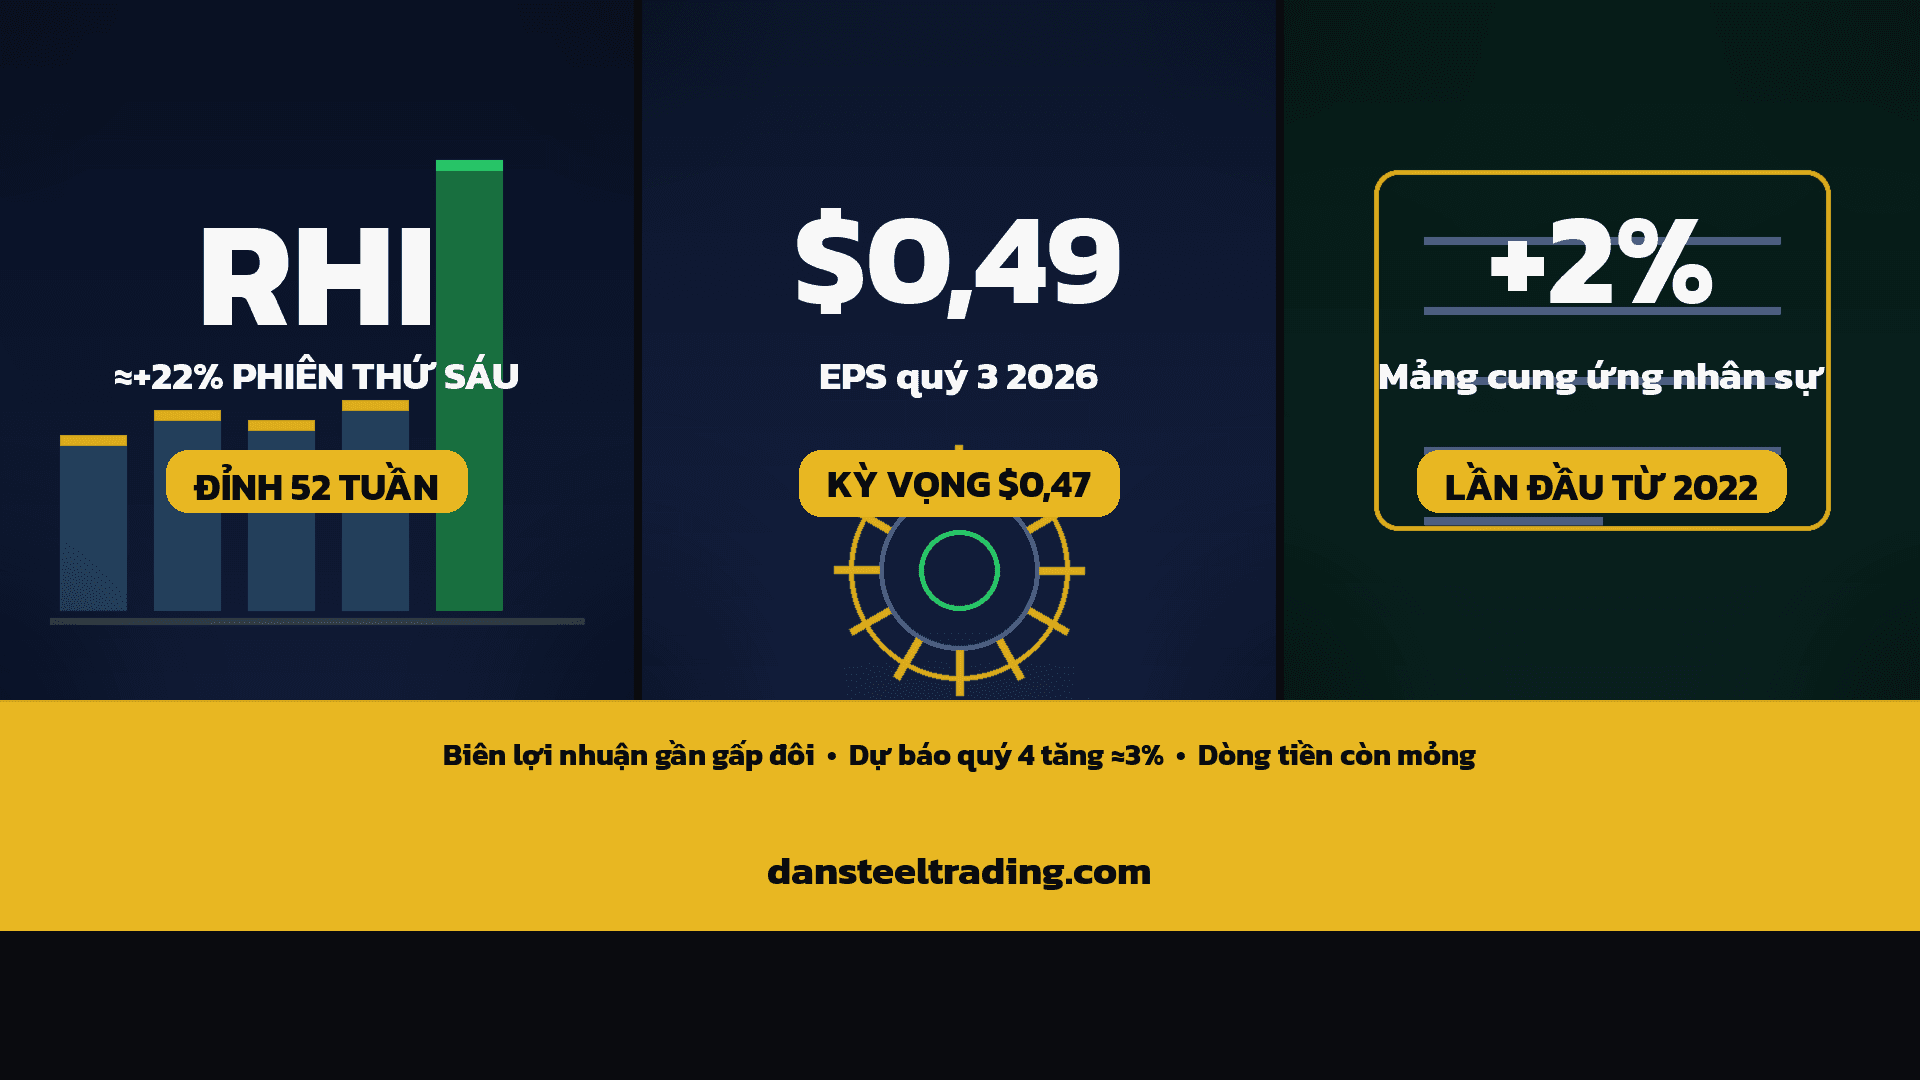
RHI tăng ≈22%: Robert Half vượt ước tính quý 3 2026, mảng cung ứng nhân sự tăng trưởng trở lại lần đầu từ 2022
Thứ Sáu 23/10/2026, RHI tăng ≈22% (theo tính toán của chúng tôi) lên ≈$46,2, đỉnh 52 tuần, sau khi Robert Half báo EPS quý 3 $0,49 so với dự báo $0,47 và mảng cung ứng nhân sự tăng trưởng trở lại lần đầu kể từ 2022. Biên lợi nhuận cải thiện rõ, nhưng chín tháng đầu năm dòng tiền trước hoạt động tài chính ($47,1 triệu) thấp hơn cổ tức đã chi ($179,8 triệu). Có nguồn — không phải khuyến nghị.
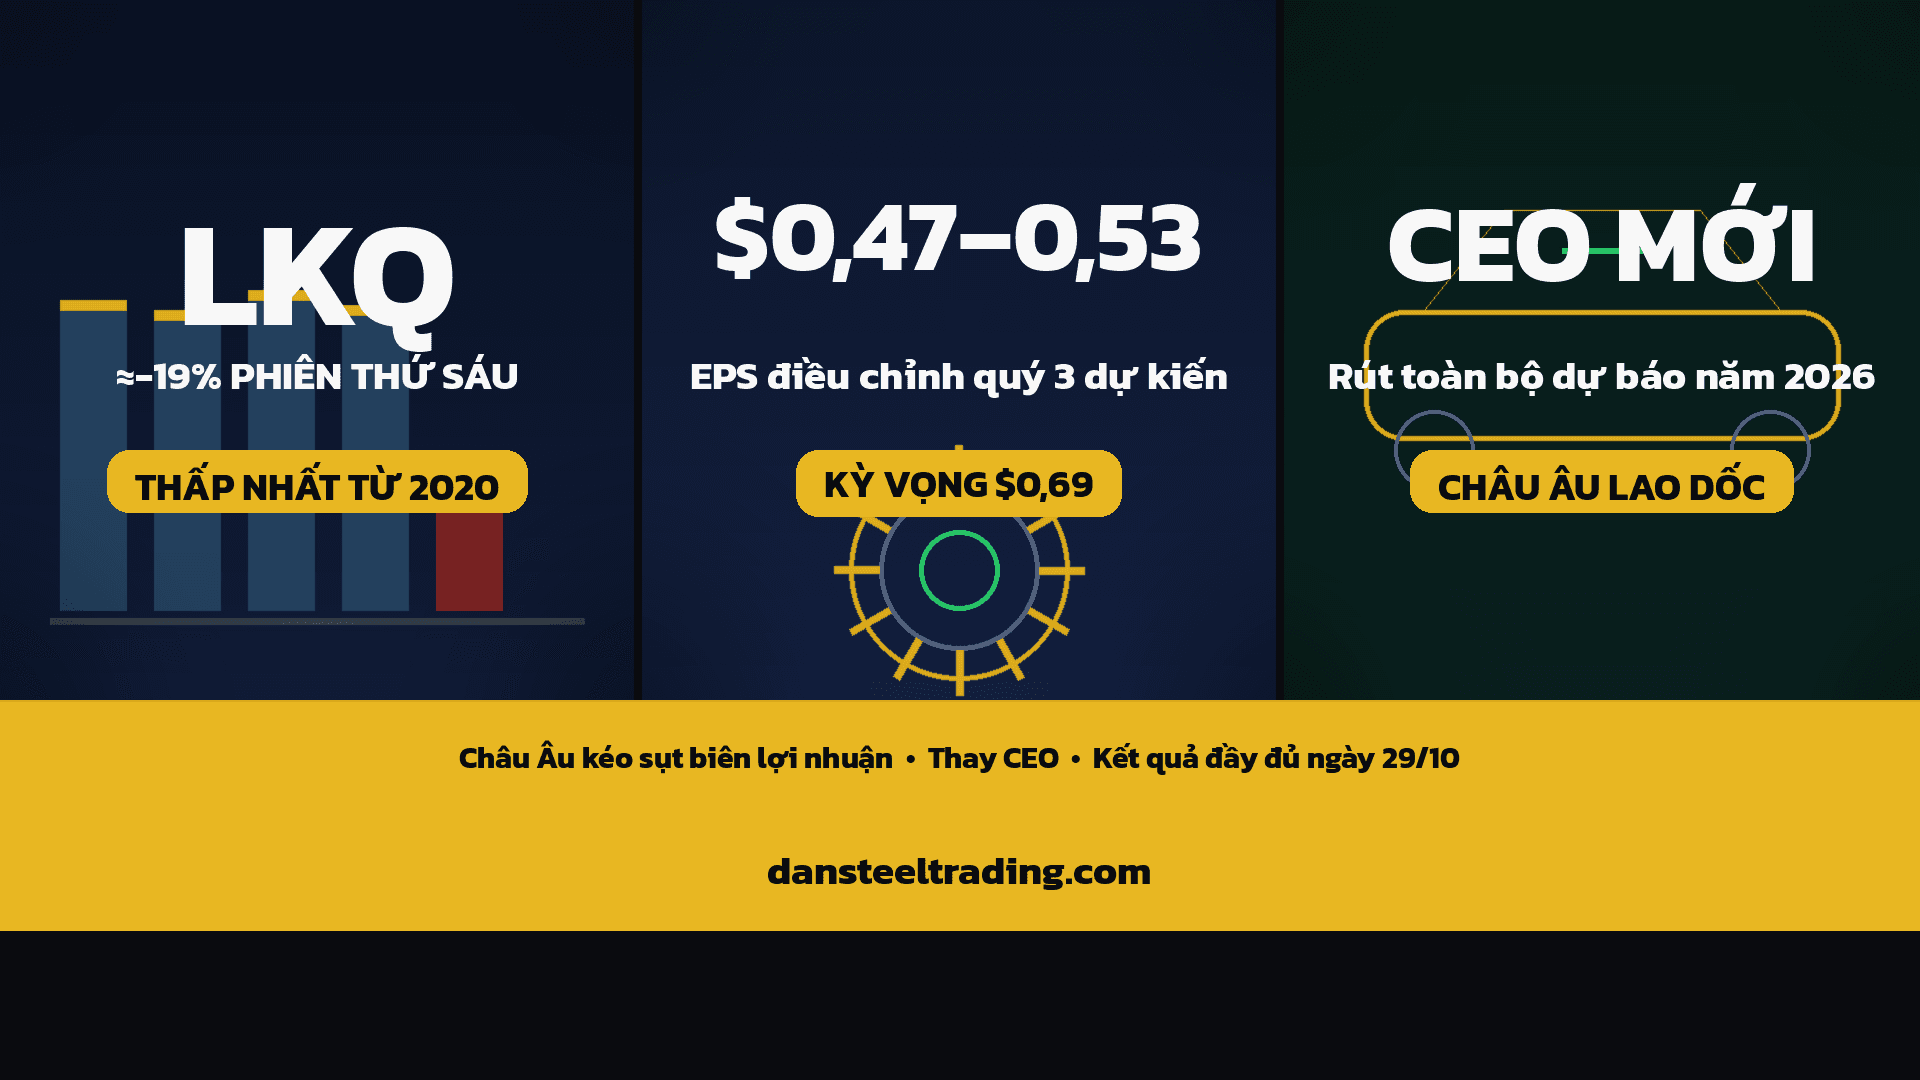
LKQ giảm ≈19%: kết quả sơ bộ quý 3 2026 hụt kỳ vọng, rút dự báo cả năm, thay CEO
Thứ Sáu 23/10/2026, LKQ giảm ≈19% xuống $18,20 (lúc 8:12 sáng PT), có lúc chạm $17,21 — thấp nhất từ đáy ngày 3/4/2020. Kết quả sơ bộ quý 3: doanh thu $3,32 tỷ (dự báo $3,41 tỷ, theo LSEG), EPS điều chỉnh $0,47–0,53 (dự báo $0,69, theo LSEG), biên EBITDA châu Âu còn 4,1–5,1%. Công ty rút dự báo 2026, CEO Justin Jude rời đi, Salvatore Abbate nhận chức từ 15/12. Có nguồn — không phải khuyến nghị.