IBM đảo chiều sau báo cáo quý 3/2026: vượt ước tính quý 3/2026, phần mềm hồi phục nhưng doanh thu cả năm giữ nguyên
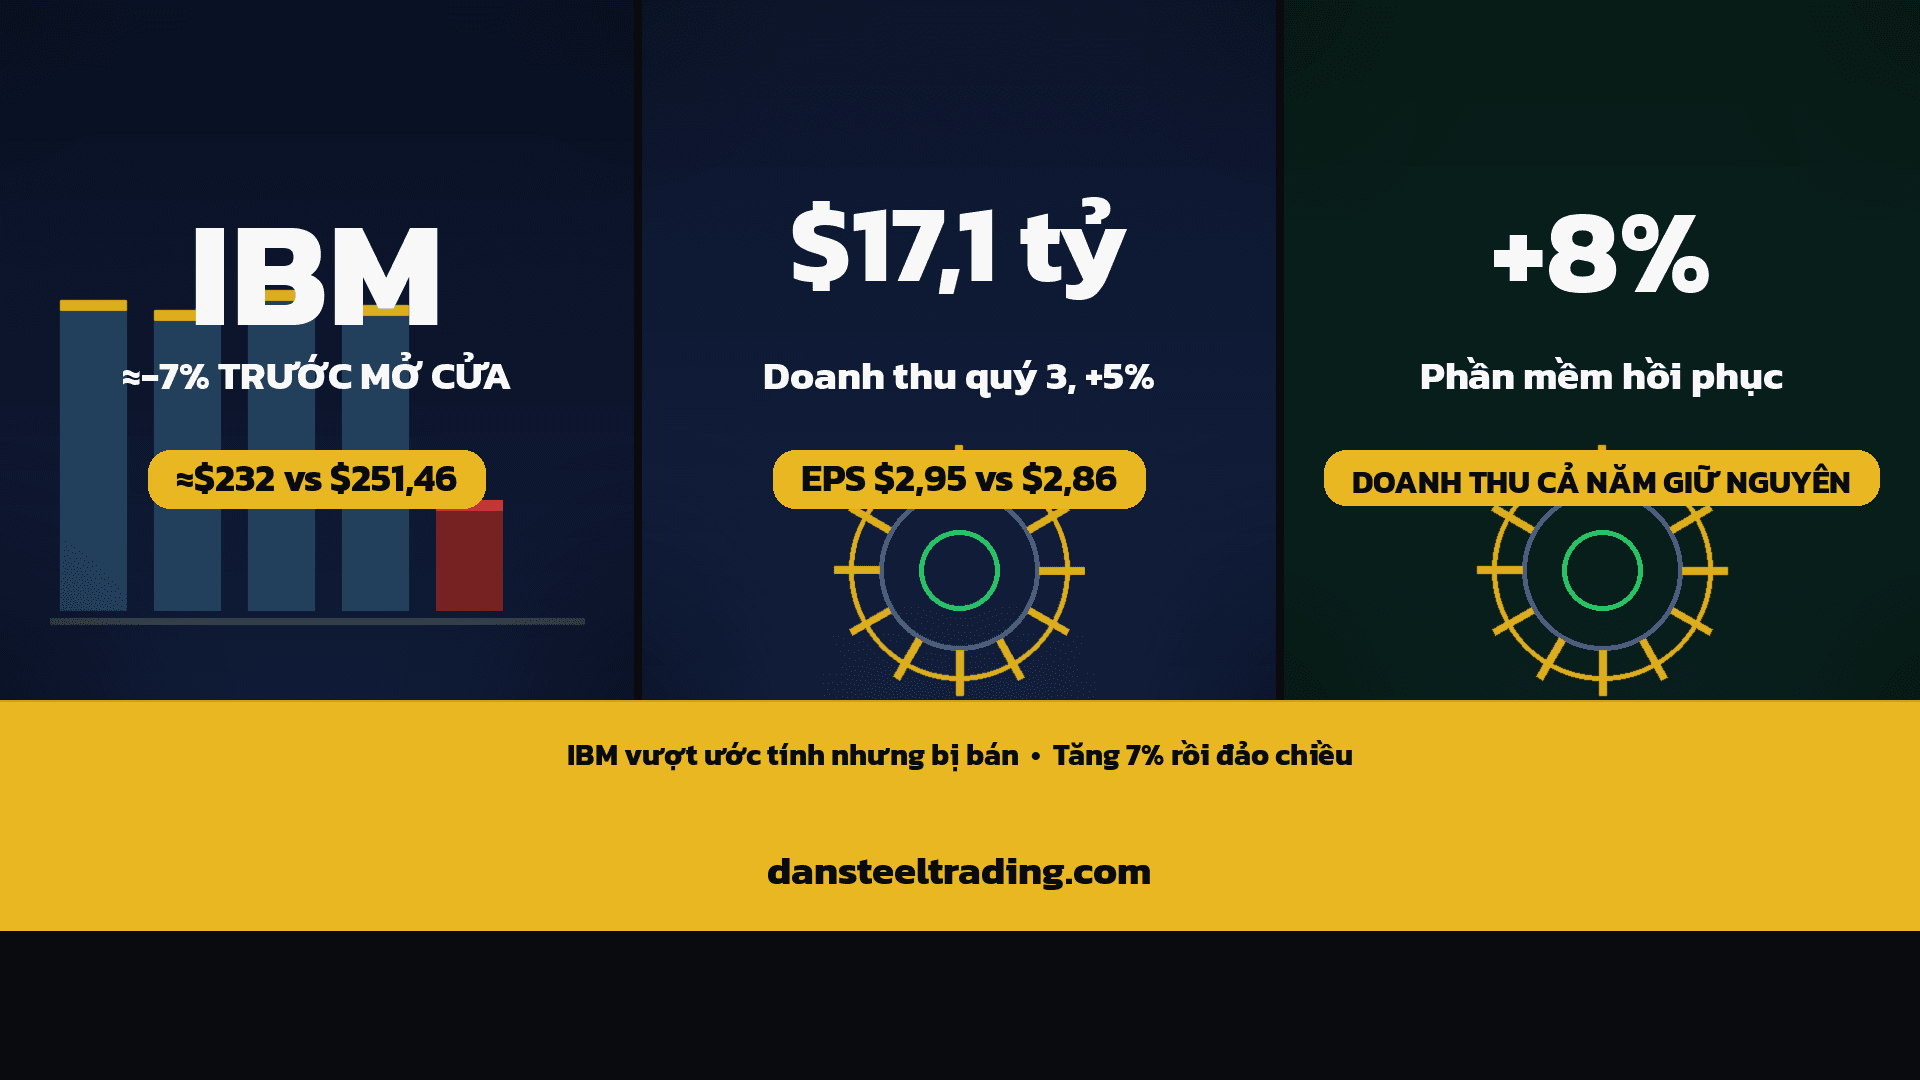
IBM báo cáo quý 3/2026: doanh thu $17,1 tỷ (+5%) và EPS điều chỉnh $2,95, đều vượt ước tính; phần mềm tăng 8% sau cú hụt quý 2. Nhưng dự báo tăng trưởng doanh thu cả năm vẫn 4–5%, biên lợi nhuận gộp thấp hơn kỳ vọng, và một phần doanh thu phần mềm là hợp đồng dời từ quý trước. Cổ phiếu tăng ≈7,9% ngay sau thông cáo rồi đảo chiều, xuống thấp nhất $230,85 trước mở cửa thứ Năm (6:12 sáng PT), rồi mở cửa $241,24 và lên $256,27 lúc 6:33 sáng PT; giá $246,09 lúc 6:41 sáng PT (≈−2,1%) (Yahoo Finance). Có nguồn — không phải khuyến nghị đầu tư.
IBM đảo chiều sau báo cáo quý 3/2026: vượt ước tính quý 3/2026, phần mềm hồi phục nhưng doanh thu cả năm giữ nguyên
Chuyện đến giờ (≈6:41 sáng PT / 9:41 sáng ET, thứ Năm 22/10/2026):
- IBM (vốn hóa ≈$220 tỷ) công bố kết quả quý 3/2026 lúc ≈1:05 chiều PT thứ Tư: doanh thu $17,1 tỷ và EPS (lợi nhuận trên mỗi cổ phiếu) điều chỉnh $2,95, đều vượt ước tính; phần mềm tăng trở lại 8% sau cú hụt quý 2.
- Cổ phiếu vọt lên $271,29 (≈+7,9%) lúc 1:23 chiều PT, ≈18 phút sau thông cáo, nhưng đảo chiều khi cuộc gọi với nhà đầu tư bắt đầu (2:00 chiều PT): dự báo doanh thu cả năm giữ nguyên 4–5%, biên lợi nhuận gộp thấp hơn kỳ vọng.
- IBM đóng cửa thứ Tư ở $251,46 (+3,9%); trước mở cửa thứ Năm thấp nhất $230,85 (6:12 sáng PT); phiên chính mở cửa $241,24 (≈−4,1%) rồi lên $256,27 lúc 6:33 sáng PT (Yahoo Finance). Lúc 6:41 sáng PT giá $246,09 (≈−2,1%).
Đây là bài đầu tiên của Dan Steel Trading về IBM trên mục tin tức.
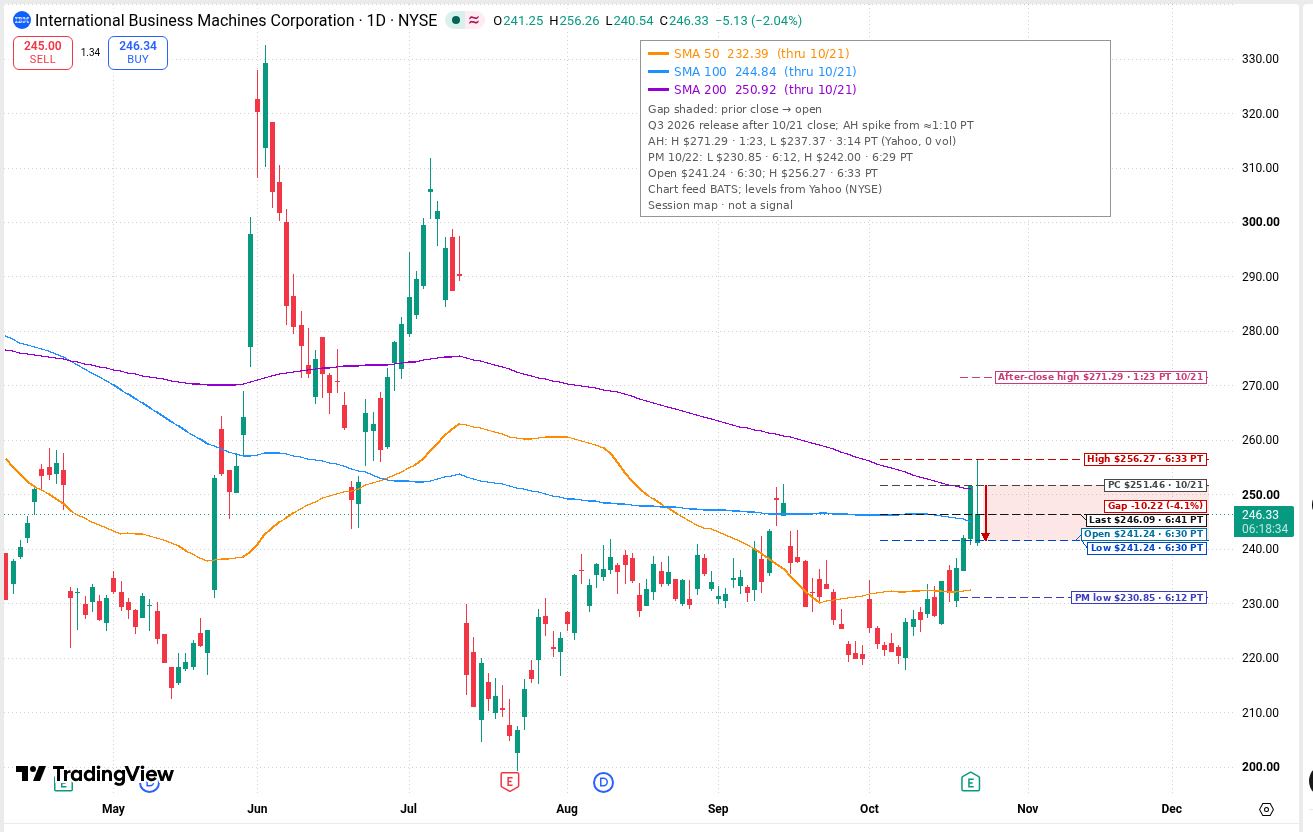
IBM, khung ngày, SMA 50/100/200 ≈$232,39 / $244,84 / $250,92 (tính đến 21/10). Đóng cửa 21/10: $251,46. Thông cáo quý 3 sau giờ đóng cửa thứ Tư; sau giờ cao nhất $271,29 lúc 1:23 chiều PT, thấp nhất $237,37 lúc 3:14 chiều PT. Trước mở cửa 22/10: thấp nhất $230,85 lúc 6:12 sáng PT. Phiên chính mở cửa $241,24 (≈−4,1%) lúc 6:30, cao nhất $256,27 lúc 6:33 sáng PT; giá $246,09 lúc 6:41 sáng PT (≈−2,1%). Biểu đồ BATS; mức giá theo Yahoo Finance (NYSE). Nguồn: TradingView, Yahoo Finance. Bản đồ phiên, không phải tín hiệu.
Con số chính
Số liệu từ thông cáo quý 3/2026 (Exhibit 99.1, hồ sơ 8-K nộp SEC) và thông cáo quý 2/2026 của IBM.
| Chỉ tiêu | Quý 3/2026 | Quý 2/2026 | Quý 3/2025 |
|---|---|---|---|
| Doanh thu | $17,10 tỷ | $17,16 tỷ | $16,33 tỷ |
| Tăng trưởng so với cùng kỳ | +4,7% (theo tính toán của chúng tôi) (+6% theo tỷ giá cố định) | +1% | — |
| Phần mềm | $7,80 tỷ (+8%) | $7,76 tỷ (+5%) | $7,21 tỷ |
| Tư vấn | $5,34 tỷ (phẳng) | $5,33 tỷ (phẳng) | $5,32 tỷ |
| Hạ tầng | $3,70 tỷ (+4%) | $3,84 tỷ (−7%) | $3,56 tỷ |
| Biên lợi nhuận gộp (GAAP) | 56,8% | 57,7% | 57,3% |
| Biên lợi nhuận gộp điều chỉnh | 58,5% | 59,4% | 58,7% |
| Biên lợi nhuận trước thuế điều chỉnh | 19,3% | 19,2% | 18,6% |
| EPS pha loãng (GAAP, mảng đang hoạt động) | $2,31 | $2,27 | $1,84 |
| EPS điều chỉnh | $2,95 | $2,93 | $2,65 |
| Dòng tiền tự do trong quý | $3,03 tỷ | — | $2,37 tỷ |
Xu hướng doanh thu theo quý (theo dữ liệu XBRL của SEC): quý 3/2025 $16,33 tỷ → quý 1/2026 $15,92 tỷ → quý 2/2026 $17,16 tỷ → quý 3/2026 $17,10 tỷ. Doanh thu đi ngang so với quý trước; tăng trưởng đến chủ yếu từ so sánh với cùng kỳ.
So với kỳ vọng:
- Doanh thu $17,10 tỷ so với $16,82 tỷ (LSEG, theo CNBC) — vượt ≈1,7% (theo tính toán của chúng tôi).
- EPS điều chỉnh $2,95 so với $2,86 (LSEG) — vượt $0,09.
- Phần mềm $7,80 tỷ so với $7,66 tỷ; hạ tầng $3,70 tỷ so với $3,57 tỷ; tư vấn $5,34 tỷ, thấp hơn một chút so với $5,37 tỷ (StreetAccount, theo CNBC).
- Biên lợi nhuận gộp điều chỉnh 58,5%, thấp hơn mức 59,1% giới phân tích dự báo (StreetAccount).
Dự báo cả năm 2026:
- Tăng trưởng doanh thu theo tỷ giá cố định: giữ nguyên 4–5%.
- Tăng trưởng doanh thu phần mềm: nâng lên ≈7–8% (kịch bản cơ sở ≈7%) từ 6–8% (theo cuộc gọi, bản ghi Motley Fool).
- Dòng tiền tự do: tăng hơn $1 tỷ so với năm 2025, từ mức "khoảng $1 tỷ" đưa ra hồi tháng 7.
Bối cảnh: cú sốc tháng 7
Ngày 14/7/2026, IBM phát cảnh báo trước kết quả quý 2: nhiều hợp đồng phần mềm lớn không kịp ký vì khách hàng dồn ngân sách đầu tư sang máy chủ, lưu trữ và bộ nhớ cho AI trước khi giá tăng. CEO Arvind Krishna thừa nhận công ty đã "chững lại" trong việc thích ứng. Cổ phiếu giảm ≈25% trong một phiên (từ $290,23 xuống $217,07), mức giảm một ngày lớn nhất lịch sử công ty, vượt cả ngày 19/10/1987 (theo CNBC và WSJ). Ngày 22/7 cổ phiếu đóng cửa ở $205,77; từ đó hồi lên $251,46 trước kết quả quý 3. Vì vậy quý này là bài kiểm tra xem cú hụt quý 2 chỉ là chuyện thời điểm hay là vấn đề cầu.
Phân tích từng mảng
Phần mềm ($7,80 tỷ, +8%; biên lợi nhuận mảng 35,0% so với 32,9% cùng kỳ):
- Hybrid Cloud (Red Hat) +11%; giá trị hợp đồng mới ký của Red Hat tăng gần 20% (theo Investing.com).
- Transaction Processing (phần mềm xử lý giao dịch chạy trên máy chủ lớn IBM Z) +9%, đảo chiều từ −8% ở quý 2. Theo hồ sơ 10-Q, phần tăng này có đóng góp từ "một số hợp đồng lớn không kịp ký ở quý 2". Ông Kavanaugh cho biết IBM đã ký ≈2/3 trong ≈$400 triệu hợp đồng phần mềm bị lỡ ở quý 2 (≈$250 triệu trở lên), đóng góp ≈25% mức tăng trưởng phần mềm trong quý (theo cuộc gọi, bản ghi Motley Fool).
- Data (phần mềm dữ liệu) +19%, nhưng 10-Q ghi rõ là nhờ Confluent — công ty IBM mua năm nay — tức phần lớn đến từ thâu tóm, không hoàn toàn tự thân.
- Automation (phần mềm tự động hóa) −3% (quý 2 còn +4%), công ty giải thích do cùng kỳ năm trước rất mạnh, có HashiCorp bù một phần.
- ARR (doanh thu định kỳ hằng năm từ phần mềm) $24,9 tỷ, tăng ≈$2 tỷ so với cùng kỳ, một phần nhờ thâu tóm Confluent (theo 10-Q).
Hạ tầng ($3,70 tỷ, +4%): máy chủ phân tán và lưu trữ tăng 31%, nhưng IBM Z (dòng máy chủ lớn) giảm 20% khi chu kỳ sản phẩm z17 đã qua giai đoạn đỉnh (quý 2 giảm 42%).
Tư vấn ($5,34 tỷ, phẳng; +2% theo tỷ giá cố định): biên lợi nhuận gộp giảm còn 27,4% từ 28,9% quý 2 và 29,3% cùng kỳ. Ông Kavanaugh nói công ty tái đầu tư khoản tiết kiệm từ năng suất vào tài sản số để chuyển sang mô hình dịch vụ dựa trên phần mềm; AI chiếm ≈30% doanh thu tư vấn và 35% lượng hợp đồng tồn đọng (theo cuộc gọi, bản ghi Motley Fool). Tổng hợp đồng tồn đọng của mảng tư vấn là $30,2 tỷ (10-Q).
Bảng cân đối và dòng tiền
- Dòng tiền tự do 9 tháng $7,79 tỷ (+$0,6 tỷ so với cùng kỳ); quý 3 riêng $3,03 tỷ (+$0,65 tỷ).
- Năm nay IBM đã chi $11,4 tỷ cho thâu tóm; tiền mặt và chứng khoán còn $11,1 tỷ (giảm $3,4 tỷ từ cuối 2025); tổng nợ $63,8 tỷ (tăng $2,6 tỷ), trong đó $12,7 tỷ là nợ của mảng tài chính. Lợi thế thương mại (khoản trả cao hơn giá trị sổ sách khi mua công ty) lên $74,9 tỷ từ $67,7 tỷ.
- Thuế suất thực tế theo GAAP chỉ 11,9% so với 28,2% cùng kỳ — đây là lý do lớn khiến lợi nhuận ròng GAAP tăng 26% trong khi lợi nhuận trước thuế chỉ tăng 3%. Lợi nhuận trước thuế điều chỉnh tăng 9%, EPS điều chỉnh tăng 11%.
- Cổ tức giữ $1,69/quý; IBM trả cổ tức liên tục hằng quý từ năm 1916.
Ban lãnh đạo đang nói gì
- CEO Arvind Krishna trong thông cáo: kỷ luật thực thi giúp doanh thu tăng tốc và dòng tiền tự do mạnh; khách hàng đang triển khai "Siêu trí tuệ" (Super Intelligence — tên IBM dùng cho mảng AI) để thay đổi cả mô hình vận hành, thay vì chỉ giải các bài toán hẹp.
- Ông Kavanaugh: IBM đã ký ≈2/3 các hợp đồng phần mềm bị lỡ ở quý 2; khoản tăng năng suất ≈$5,5 tỷ đang được tái đầu tư vào R&D và tài sản số (theo cuộc gọi, bản ghi Motley Fool).
- Phía giới phân tích (theo Yahoo Finance): Jefferies nâng giá mục tiêu lên $280 từ $270 nhưng nói câu hỏi chính là liệu IBM có giữ được tăng trưởng phần mềm gần 10% trong năm 2027, điều này cần mảng Automation và Data tự tăng mạnh hơn. Citi nâng lên $280 từ $245, Barclays lên $277 từ $262. Morningstar nâng giá trị hợp lý lên $230 từ $225 và cho rằng IBM sẽ cần thêm thâu tóm mới đạt mục tiêu tăng trưởng phần mềm hai chữ số.
Vì sao cổ phiếu đảo chiều
Cổ phiếu đóng cửa ở $251,46, lên $271,29 lúc 1:23 chiều PT sau thông cáo, rồi đi xuống trong cuộc gọi với nhà đầu tư (2:00 chiều PT), thấp nhất sau giờ $237,37 lúc 3:14 chiều PT, và trước mở cửa thứ Năm thấp nhất $230,85 lúc 6:12 sáng PT (theo Yahoo Finance). Sau khi mở cửa $241,24, giá hồi lên $256,27 lúc 6:33 sáng PT rồi về $246,09 lúc 6:41 sáng PT. CNBC xếp IBM vào nhóm giảm mạnh trước mở cửa. Theo chúng tôi, có bốn lý do chính:
- Doanh thu cả năm không đổi: dù quý 3 vượt ước tính và phần mềm được nâng dự báo, mức 4–5% cho toàn công ty giữ nguyên — ngụ ý quý 4 không mạnh hơn bao nhiêu (theo tính toán của chúng tôi).
- Chất lượng tăng trưởng phần mềm: hợp đồng dời từ quý 2 đóng góp ≈25% mức tăng trưởng phần mềm (theo cuộc gọi, bản ghi Motley Fool), còn Data tăng nhờ Confluent. Phần tự tăng (không tính thâu tóm và hợp đồng dời) thấp hơn con số 8% (theo tính toán của chúng tôi).
- Biên lợi nhuận gộp: 58,5% thấp hơn kỳ vọng 59,1% và giảm so với cả quý trước lẫn cùng kỳ; mảng tư vấn co biên rõ nhất.
- Kỳ vọng đã tăng trước kết quả: cổ phiếu hồi từ giá đóng cửa $205,77 ngày 22/7 (theo tính toán của chúng tôi) và tăng 3,9% ngay trong phiên thứ Tư trước khi công bố.
Góc nhìn: điều gì đang tốt, điều gì là rủi ro
Đang tốt:
- Phần mềm, mảng có biên lợi nhuận cao nhất, tăng tốc từ 5% lên 8%; biên lợi nhuận mảng tăng 2,1 điểm.
- Dòng tiền tự do tăng và dự báo dòng tiền được nâng.
- Máy chủ phân tán và lưu trữ tăng 31%, trong bối cảnh khách hàng đầu tư hạ tầng AI — xu hướng từng làm IBM hụt quý 2.
Rủi ro:
- Tăng trưởng phụ thuộc thâu tóm; nợ tăng, tiền mặt giảm, lợi thế thương mại đã gần $75 tỷ.
- IBM Z và Automation đều giảm; nếu khách hàng tiếp tục ưu tiên phần cứng AI, hợp đồng phần mềm lớn có thể trễ lần nữa.
- Lợi nhuận GAAP được đẩy lên nhờ thuế suất thấp, khó lặp lại đều đặn.
- SMA 50/100/200 tính đến 21/10: ≈$232,39 / $244,84 / $250,92. So với $296,21 ngày 31/12/2025, giá $246,09 lúc 6:41 sáng PT thấp hơn ≈16,9% (theo tính toán của chúng tôi); đỉnh 52 tuần $332,46, đáy $199,19.
Kết luận (góc nhìn của chúng tôi): số liệu quý 3 cho thấy một phần cú hụt quý 2 là do thời điểm ký hợp đồng. Nhưng thị trường đang hỏi câu khó hơn: không có hợp đồng dời và thâu tóm, IBM tự tăng được bao nhiêu trong năm 2027 — và dự báo giữ nguyên chưa trả lời câu đó. Diễn biến đầu phiên: trước mở cửa thứ Năm thấp nhất $230,85 (6:12 sáng PT); phiên chính mở cửa $241,24 (≈−4,1%) rồi lên $256,27 lúc 6:33 sáng PT (Yahoo Finance).
Nguồn
- IBM, thông cáo kết quả quý 3/2026 (Exhibit 99.1, hồ sơ 8-K nộp SEC), 21/10/2026; báo cáo quý 10-Q, 22/10/2026.
- IBM, thông cáo kết quả quý 2/2026, 22/7/2026.
- SEC EDGAR, dữ liệu XBRL của IBM.
- CNBC, "IBM beats on top and bottom lines", 21/10/2026; CNBC, cổ phiếu biến động mạnh trước mở cửa, 22/10/2026; CNBC, cảnh báo quý 2, 14/7/2026.
- Bản ghi cuộc gọi quý 3/2026 — Motley Fool, 21/10/2026.
- Reuters (qua Investing.com), "IBM raises annual software revenue outlook as deal delays ease", 21/10/2026.
- WSJ, "IBM Suffers Biggest Share Drop in Its History", 14/7/2026.
- Yahoo Finance / Stocktwits, nhận định giới phân tích, 22/10/2026.
- Giá cổ phiếu: Yahoo Finance (đóng cửa chính thức 20/10 và 21/10/2026, giá trước mở cửa lúc 6:11 sáng PT 22/10).
Bài viết chỉ nhằm mục đích thông tin và giáo dục, không phải khuyến nghị đầu tư và không phải tín hiệu giao dịch. Giao dịch ngoài giờ có thanh khoản thấp, giá có thể thay đổi mạnh. Hãy tự nghiên cứu và quản lý rủi ro trước khi giao dịch.
Cùng Nhau Phát Triển - Together We Grow. Tham gia Discord để được xem live trading miễn phí: https://discord.gg/dXrg9ExaJn
Báo tôi khi $IBM có bài mới
Một email cho chương tiếp theo của mã này, rồi phiên Discord. Không phải newsletter.
Bài Viết Liên Quan
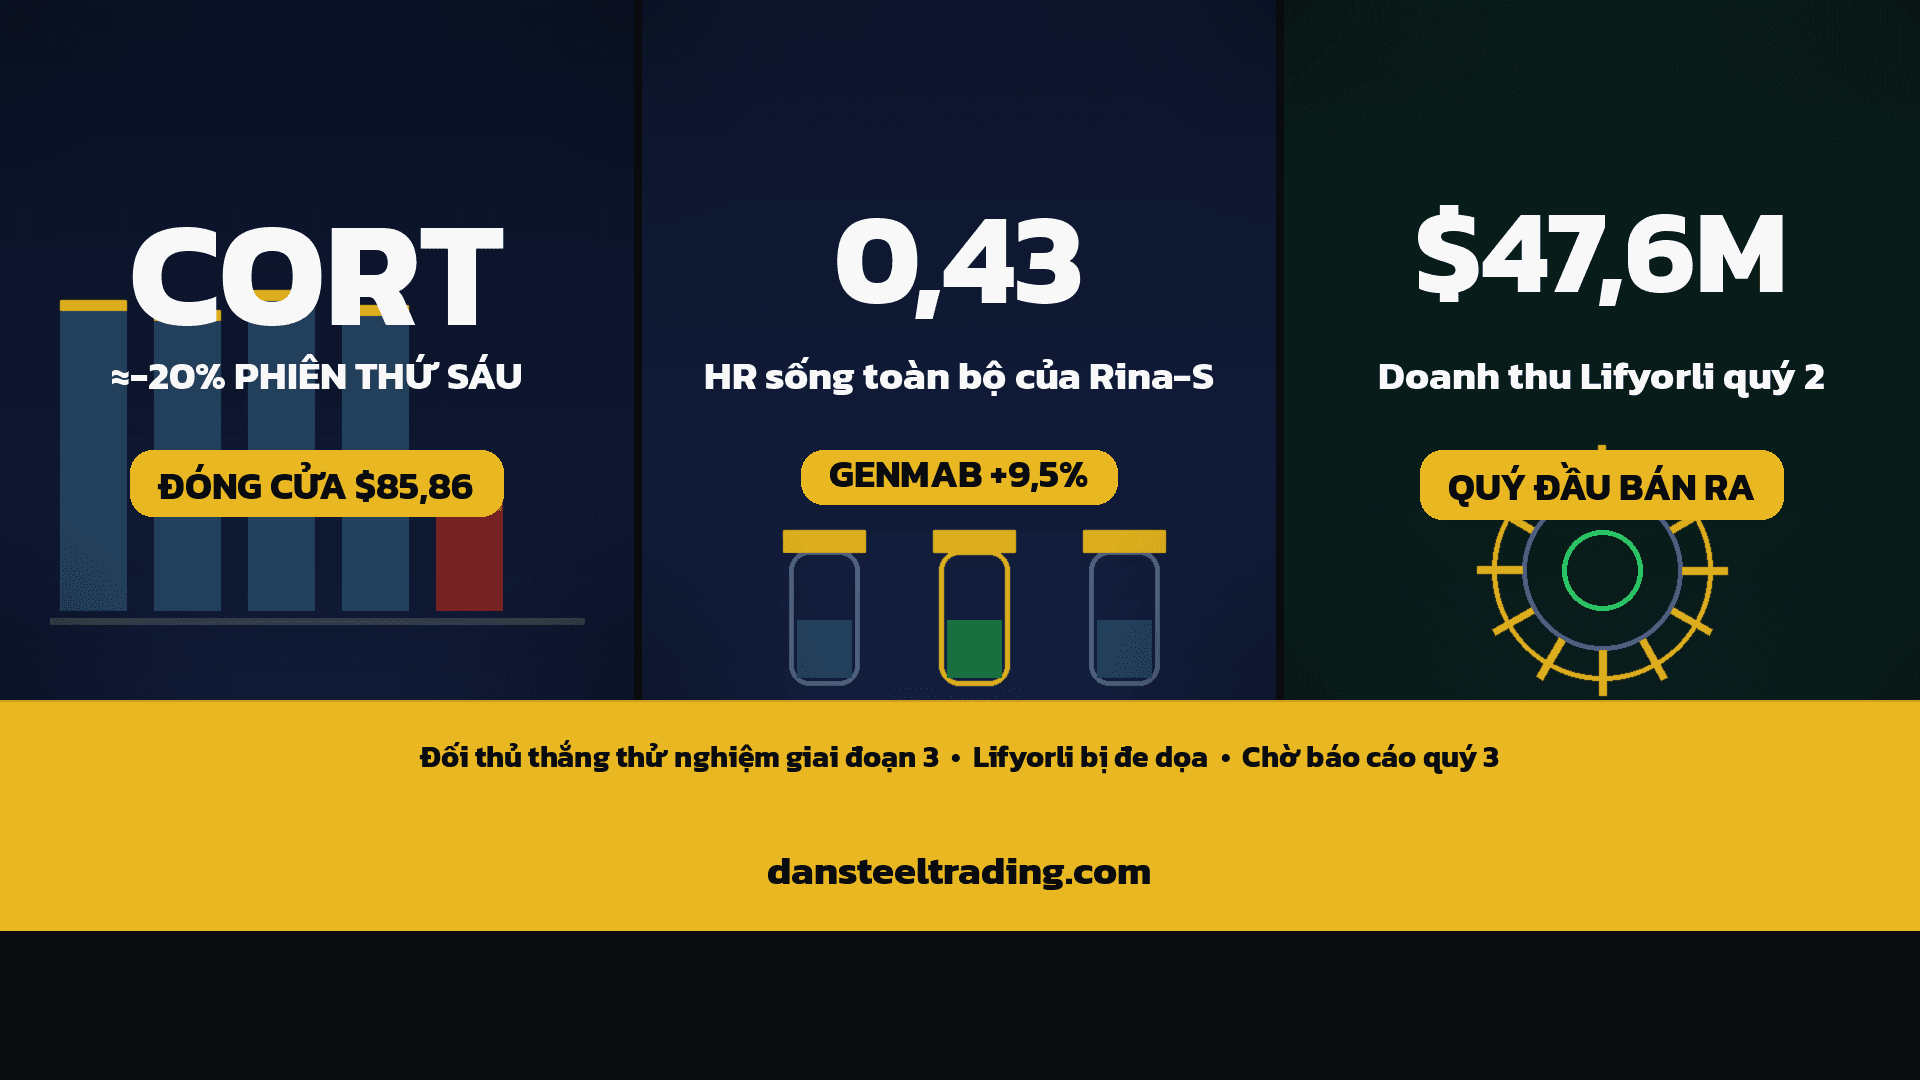
CORT giảm 20%: Genmab thắng thử nghiệm giai đoạn 3 ung thư buồng trứng, đe dọa Lifyorli
Thứ Sáu 23/10/2026, CORT đóng cửa $85,86, giảm ≈20,1% (theo tính toán của chúng tôi), sau khi Genmab (GMAB +9,5%) công bố thuốc Rina-S thắng hóa trị ở tiêu chí chính PFS và tiêu chí phụ chính OS trong thử nghiệm giai đoạn 3 cho ung thư buồng trứng kháng platinum — cùng chỉ định với Lifyorli. Có nguồn — không phải khuyến nghị.
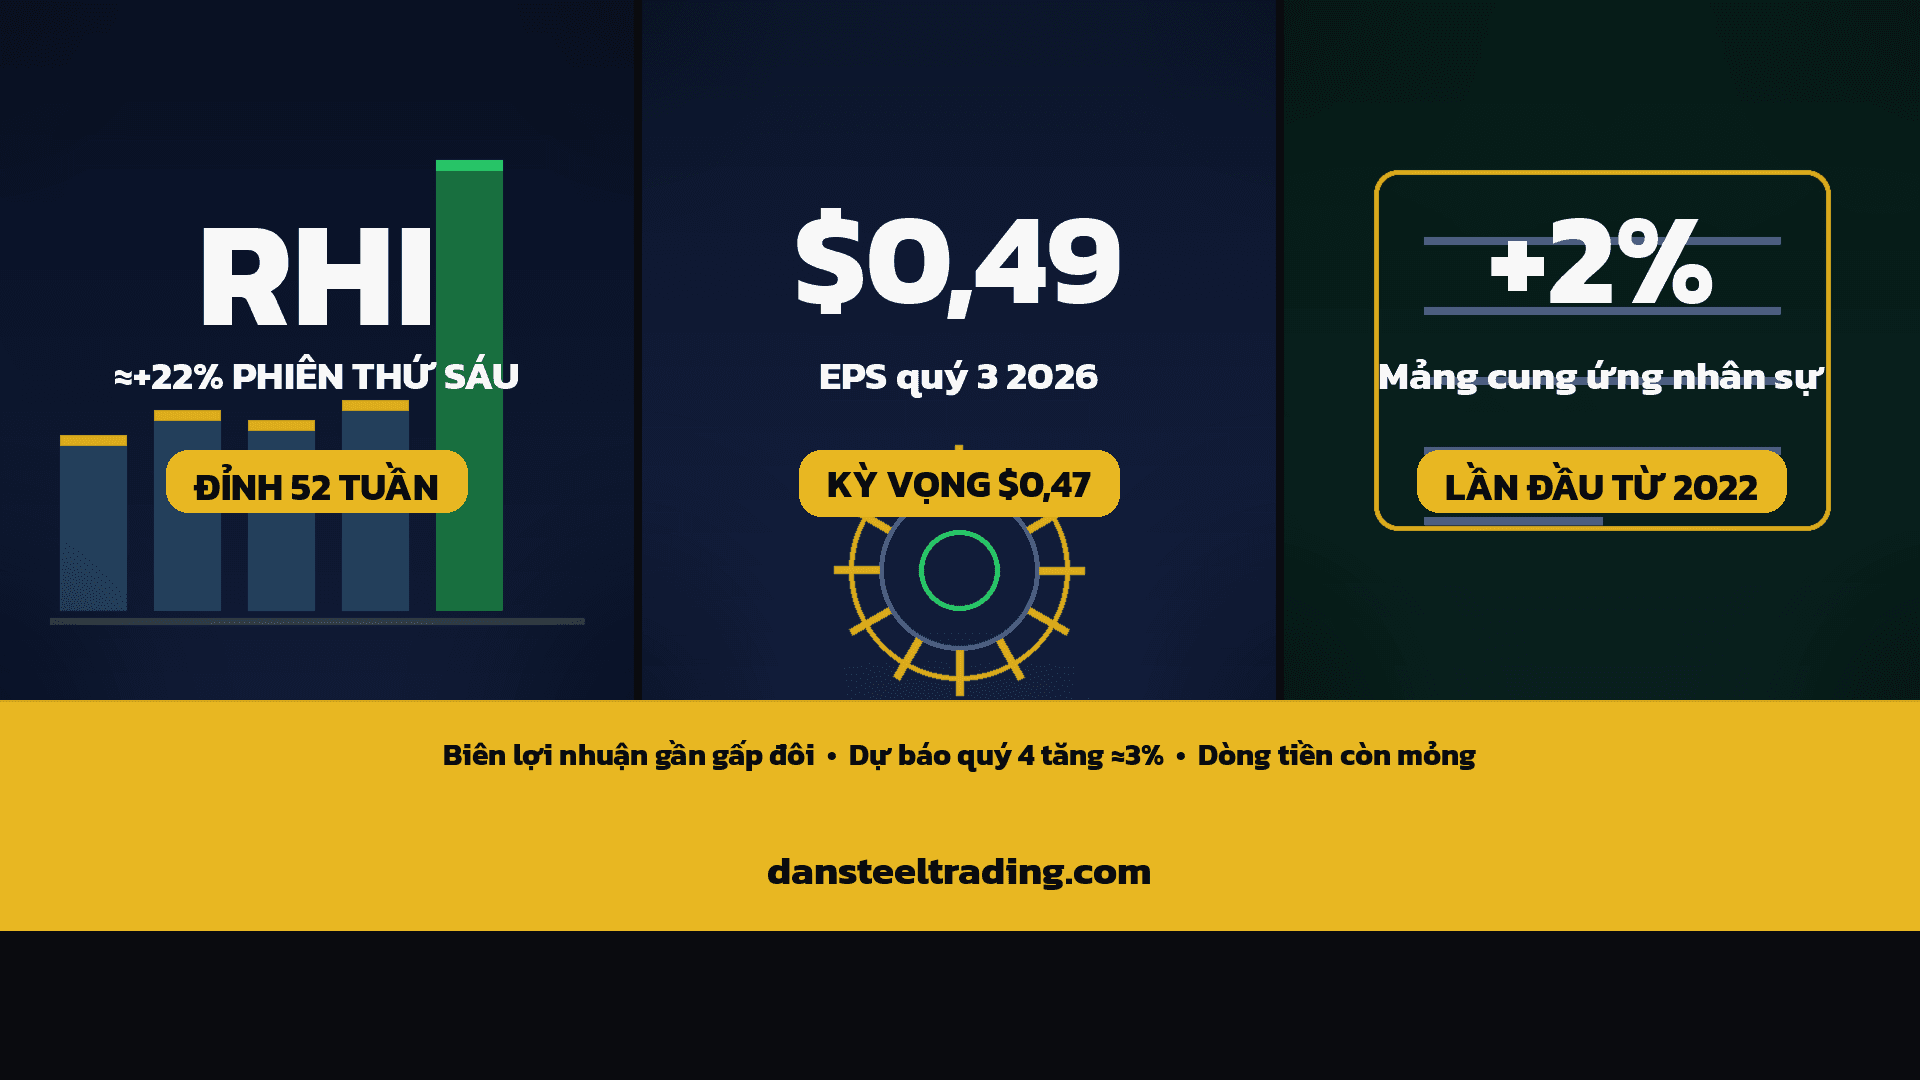
RHI tăng ≈22%: Robert Half vượt ước tính quý 3 2026, mảng cung ứng nhân sự tăng trưởng trở lại lần đầu từ 2022
Thứ Sáu 23/10/2026, RHI tăng ≈22% (theo tính toán của chúng tôi) lên ≈$46,2, đỉnh 52 tuần, sau khi Robert Half báo EPS quý 3 $0,49 so với dự báo $0,47 và mảng cung ứng nhân sự tăng trưởng trở lại lần đầu kể từ 2022. Biên lợi nhuận cải thiện rõ, nhưng chín tháng đầu năm dòng tiền trước hoạt động tài chính ($47,1 triệu) thấp hơn cổ tức đã chi ($179,8 triệu). Có nguồn — không phải khuyến nghị.
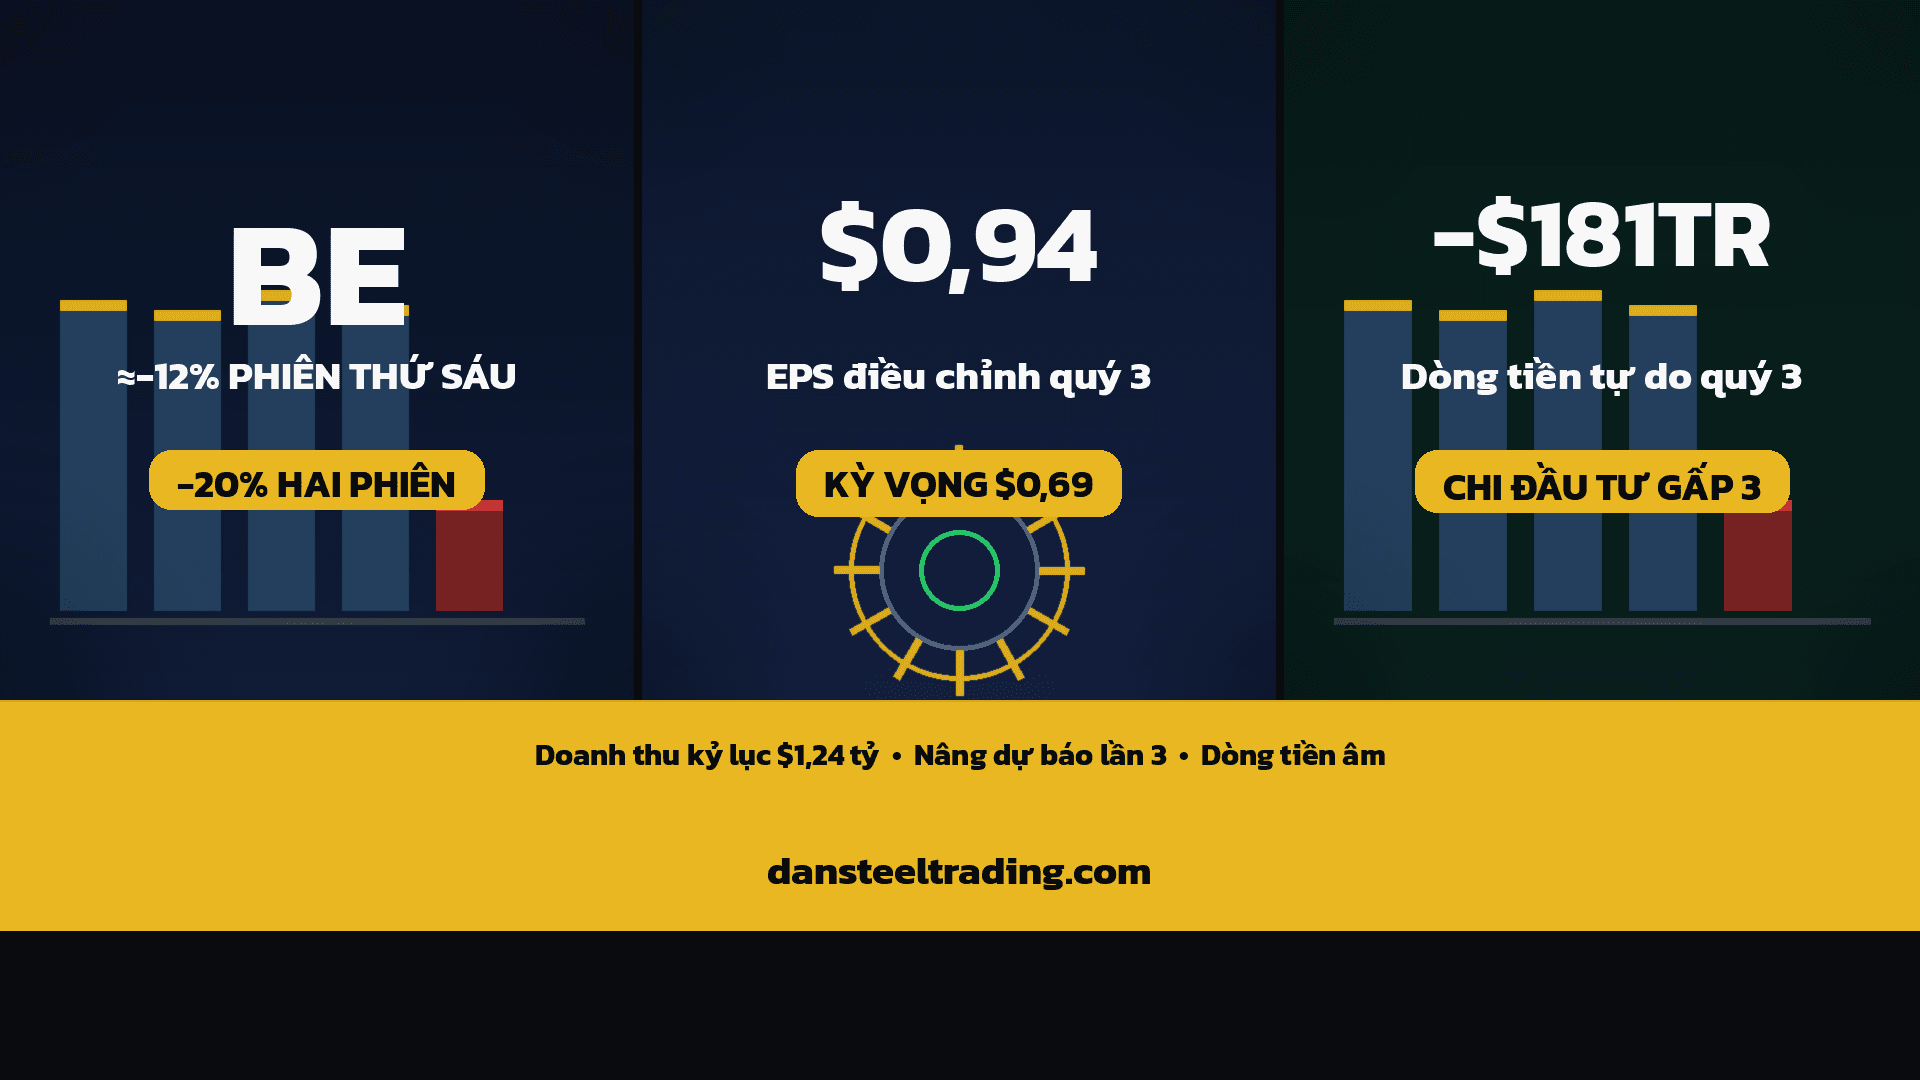
BE giảm ≈12%: Bloom Energy vượt ước tính quý 3 2026, nâng dự báo lần thứ ba nhưng dòng tiền âm
Thứ Sáu 23/10/2026, BE giảm ≈12% xuống ≈$191 dù Bloom Energy báo doanh thu quý 3 kỷ lục $1,24 tỷ (+138%), EPS điều chỉnh $0,94 so với dự báo $0,69 và nâng dự báo năm 2026 lần thứ ba. Theo các báo cáo, giới phân tích nêu dòng tiền hoạt động âm $27 triệu, chi đầu tư gấp ba quý trước (theo tính toán của chúng tôi). Có nguồn — không phải khuyến nghị.