META tăng ≈4% sau đóng cửa: Meta vượt ước tính quý 3/2026, hướng dẫn quý 4 $73–76 tỷ và phát hành cổ phiếu Class C tương đương tách 2:1
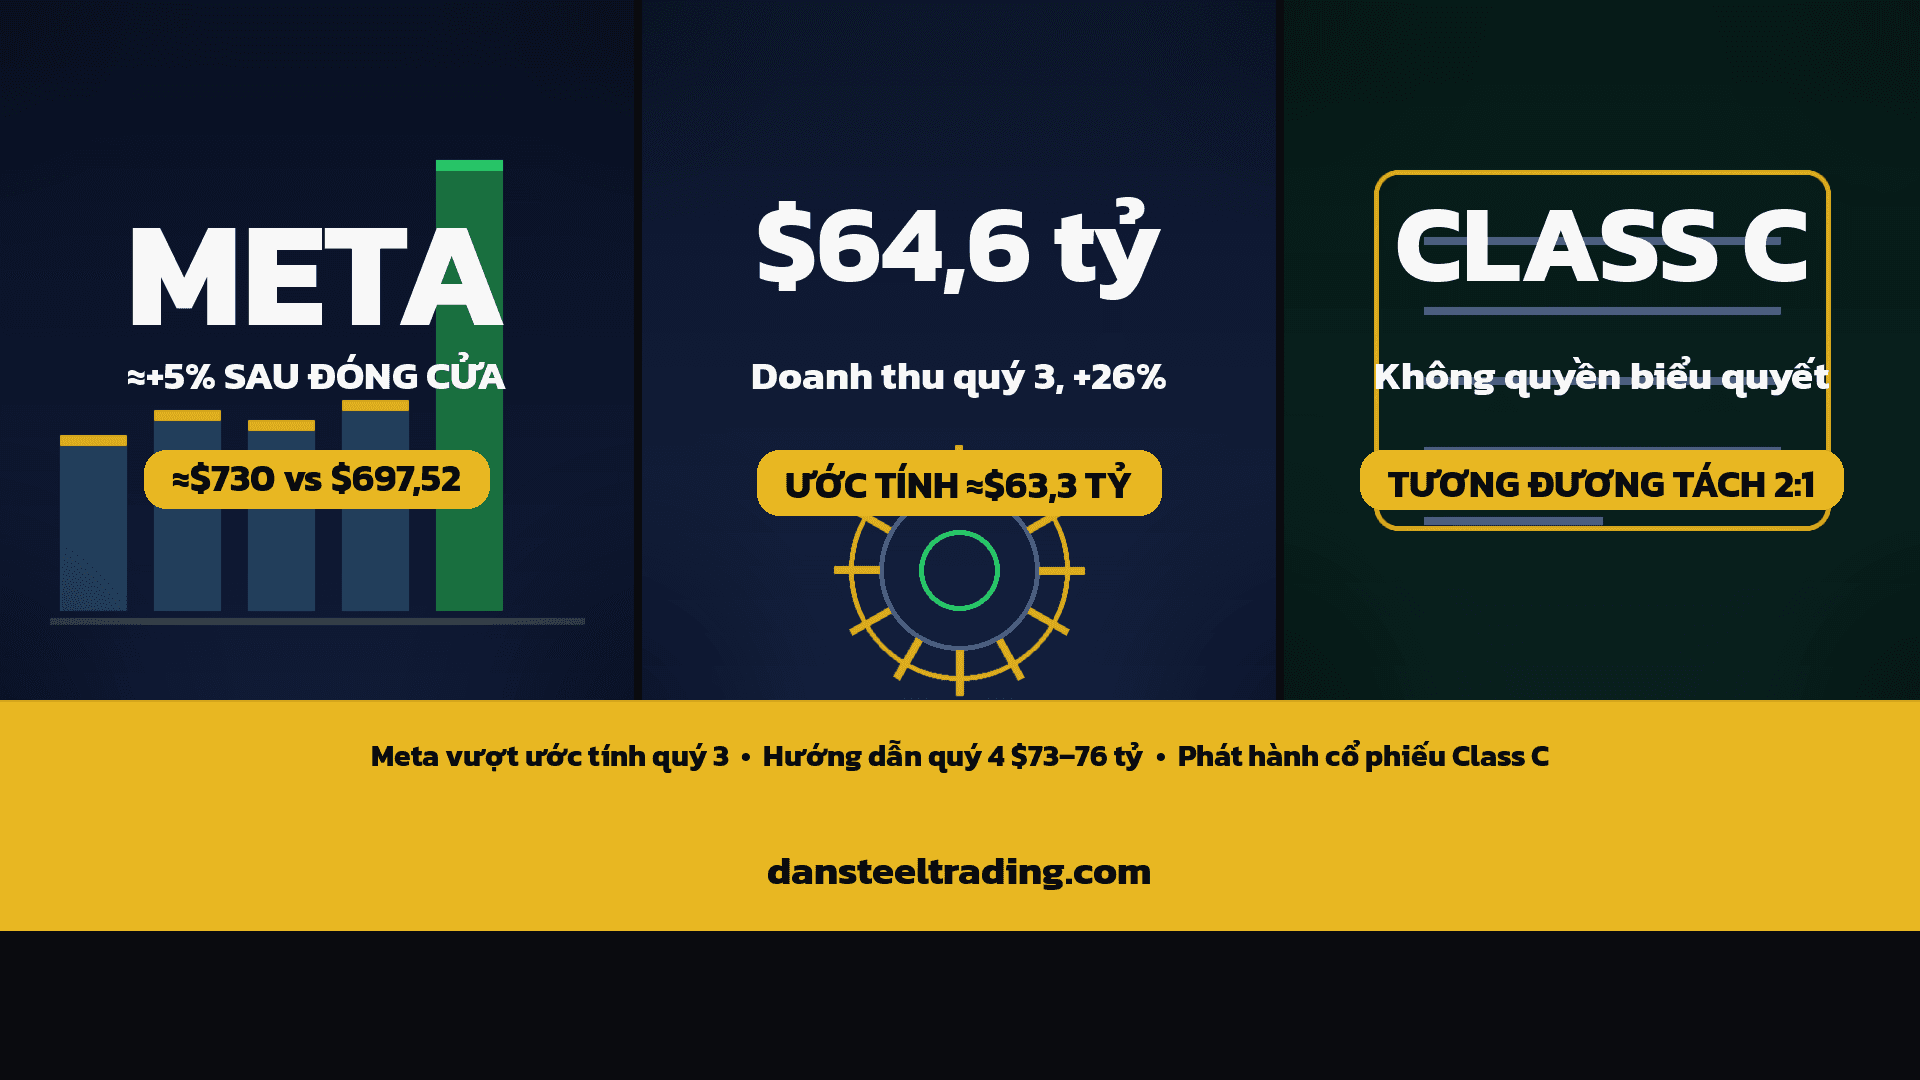
Meta Platforms (META) báo cáo quý 3/2026: doanh thu $64,60 tỷ (+26%) so với ước tính $63,37 tỷ (LSEG, theo CNBC), EPS $3,83 sau khoản phí pháp lý $9,89 tỷ (không tính khoản này là $7,40). Hướng dẫn quý 4 $73–76 tỷ, cao hơn dự báo ở điểm giữa. Công ty lập cổ phiếu Class C không quyền biểu quyết, chia 1 cổ phiếu Class C cho mỗi cổ phiếu hiện có từ tháng 1/2027. Cổ phiếu tăng ≈3,7% sau đóng cửa (lúc 2:05 chiều PT). Có nguồn — không phải khuyến nghị đầu tư.
META tăng ≈4% sau đóng cửa: Meta vượt ước tính quý 3/2026, hướng dẫn quý 4 $73–76 tỷ và phát hành cổ phiếu Class C tương đương tách 2:1
Chuyện đến giờ (≈2:00 chiều PT / 5:00 chiều ET, thứ Tư 21/10/2026):
- Meta Platforms (META) công bố quý 3/2026 sau giờ đóng cửa: doanh thu $64,60 tỷ, tăng 26% so với cùng kỳ, cao hơn mức $63,37 tỷ giới phân tích dự báo (LSEG, theo CNBC).
- Cùng lúc, Hội đồng quản trị lập một loại cổ phiếu mới — Class C, không có quyền biểu quyết — và chia 1 cổ phiếu Class C cho mỗi cổ phiếu Class A/Class B hiện có, có hiệu lực từ 19/1/2027. Meta nói giá cổ phiếu Class A sau đó sẽ phản ánh như một lần tách 2:1.
- META đóng cửa phiên chính ở $697,52 (+0,5%), sau giờ cao nhất $748,80 lúc 1:40 chiều PT (≈+7,4%), giá $723,65 lúc 2:05 chiều PT (≈+3,7%) (Yahoo Finance).
Đây là bài đầu tiên của Dan Steel Trading về META trên mục tin tức.
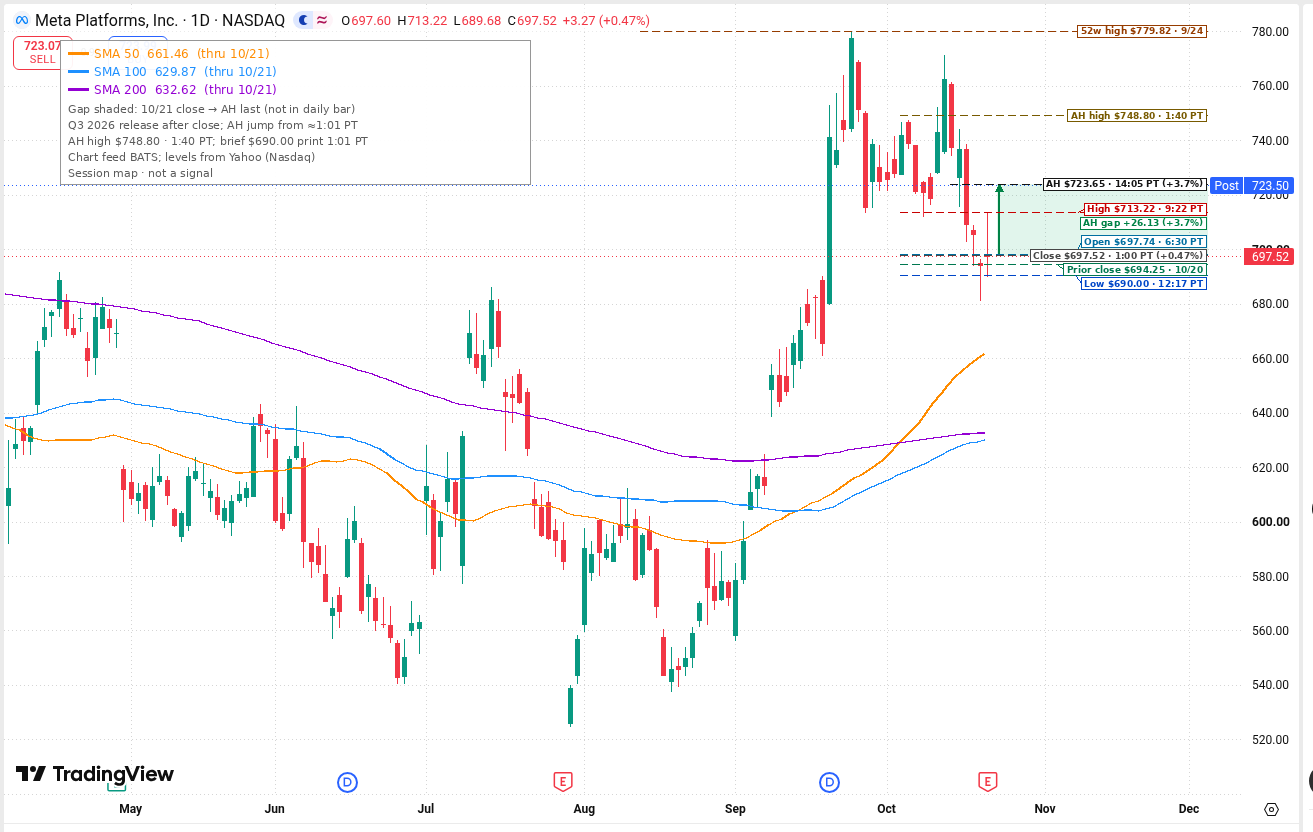
META (Meta Platforms), khung ngày, SMA 50/100/200 ≈$661,46 / $629,87 / $632,62 (tính đến 21/10) — cả ba đều nằm dưới giá. Đóng cửa trước 20/10: $694,25. Phiên chính 21/10: mở cửa $697,74, cao nhất $713,22 lúc 9:22 sáng PT, thấp nhất $690,00 lúc 12:17 trưa PT, đóng cửa $697,52 (≈+0,5%). Thông cáo quý 3 sau giờ đóng cửa; sau giờ cao nhất $748,80 lúc 1:40 chiều PT (≈+7,4%), giá $723,65 lúc 2:05 chiều PT (≈+3,7%). Đỉnh 52 tuần $779,82 (24/9). Biểu đồ BATS; mức giá theo Yahoo Finance (Nasdaq). Nguồn: TradingView, Yahoo Finance. Bản đồ phiên, không phải tín hiệu.
Con số chính quý 3/2026
| Chỉ tiêu | Quý 3/2026 | Quý 2/2026 | Quý 3/2025 |
|---|---|---|---|
| Doanh thu | $64,60 tỷ | $60,80 tỷ | $51,24 tỷ |
| Tăng trưởng doanh thu | +26% so với cùng kỳ, +6,3% so với quý trước (theo tính toán của chúng tôi) | — | — |
| Doanh thu quảng cáo | $63,06 tỷ (+26%) | $59,36 tỷ | $50,08 tỷ |
| Lợi nhuận hoạt động (theo chuẩn kế toán GAAP) | $12,99 tỷ (biên 20%) | $18,78 tỷ (biên ≈31%) | $20,54 tỷ (biên 40%) |
| Lợi nhuận hoạt động không tính phí pháp lý | $22,88 tỷ (biên ≈35% (theo tính toán của chúng tôi)) | — | — |
| EPS pha loãng (GAAP) | $3,83 | $6,18 | $1,05 |
| EPS không tính phí pháp lý | $7,40 | — | — |
| Chi đầu tư (gồm trả gốc thuê tài chính) | $34,91 tỷ | — | — |
| Dòng tiền tự do | −$2,12 tỷ | — | — |
Nguồn số liệu: thông cáo kết quả quý 3/2026 của Meta (Exhibit 99.1 trong hồ sơ 8-K nộp SEC ngày 21/10/2026) và dữ liệu XBRL (dữ liệu tài chính chuẩn hóa) trên SEC cho các quý trước. EPS (lợi nhuận trên mỗi cổ phiếu) quý 3/2025 thấp bất thường vì quý đó Meta ghi nhận chi phí thuế lớn một lần (thuế suất thực tế 87%), nên so sánh EPS cùng kỳ không mang nhiều ý nghĩa.
So với kỳ vọng:
- Doanh thu $64,60 tỷ so với dự báo $63,37 tỷ (LSEG, theo CNBC) — vượt ≈2% (theo tính toán của chúng tôi).
- EPS $3,83 so với mức đồng thuận $3,57 theo Investing.com. CNBC dẫn dự báo LSEG là $5,75 nhưng lưu ý chưa rõ hai con số có so sánh trực tiếp được không, vì khoản phí pháp lý $9,89 tỷ.
- DAP (số người dùng hoạt động hằng ngày trên toàn bộ ứng dụng Meta) đạt 3,64 tỷ, tăng 3%, thấp hơn một chút so với 3,65 tỷ theo StreetAccount (dịch vụ tổng hợp dự báo của FactSet).
- Hướng dẫn doanh thu quý 4: $73–76 tỷ, điểm giữa $74,5 tỷ cao hơn mức dự báo $73,73 tỷ (CNBC). So với doanh thu quý 4/2025 ≈$59,89 tỷ (tính từ báo cáo năm 2025), điểm giữa tương đương tăng ≈24% (theo tính toán của chúng tôi).
Động cơ tăng trưởng: quảng cáo vẫn gánh toàn bộ
Doanh thu quảng cáo $63,06 tỷ, chiếm ≈98% tổng doanh thu (theo tính toán của chúng tôi). Tăng trưởng đến từ cả hai phía:
- Số lượt hiển thị quảng cáo tăng 10% so với cùng kỳ.
- Giá trung bình mỗi quảng cáo tăng 14%.
Giá quảng cáo tăng nhanh hơn lượng hiển thị; theo ban lãnh đạo, nhà quảng cáo trả nhiều hơn nhờ AI cải thiện đề xuất và kiếm tiền: các khoản đầu tư AI đang "mang lại doanh thu quảng cáo tăng thêm đáng kể" nhờ đề xuất nội dung tốt hơn và kiếm tiền hiệu quả hơn.
Mảng Reality Labs (kính thực tế ảo, kính thông minh) vẫn lỗ: doanh thu $443 triệu (so với $470 triệu cùng kỳ), lỗ hoạt động $4,13 tỷ, ít hơn mức lỗ $4,43 tỷ cùng kỳ, $4,62 tỷ quý trước và dự báo $4,54 tỷ của StreetAccount. Meta hạ dự báo lỗ cả năm 2026 của Reality Labs xuống $18–19 tỷ và dự kiến năm 2027 lỗ quanh $15 tỷ khi chuyển vốn sang AI.
Chi phí và dòng tiền
- Phí pháp lý $9,89 tỷ: liên quan thỏa thuận với 52 tổng chưởng lý tiểu bang về vụ kiện sức khỏe tinh thần của thanh thiếu niên, tổng mức chi trả có thể lên tới ≈$18,59 tỷ. Khoản này kéo biên lợi nhuận hoạt động từ ≈35% (theo tính toán của chúng tôi) xuống 20%.
- Biên lợi nhuận đang co lại ngay cả khi loại phí pháp lý: ≈35% so với 40% cùng kỳ, do khấu hao trung tâm dữ liệu và chi phí hạ tầng AI tăng.
- Dòng tiền tự do âm $2,12 tỷ: dòng tiền hoạt động $32,79 tỷ không đủ bù chi đầu tư $34,91 tỷ trong quý. Tiền mặt và chứng khoán ngắn hạn còn $82,45 tỷ.
- Chi đầu tư cả năm 2026: thu hẹp về $135–145 tỷ (trước đó $130–145 tỷ), so với mức dự báo $138,27 tỷ của giới phân tích. Tổng chi phí cả năm nâng lên $175–179 tỷ để gồm khoản phí pháp lý.
- Nhân sự: 66.775 người, giảm 15% so với cùng kỳ; giám đốc tài chính Susan Li cho biết giảm 12% so với quý trước sau đợt cắt giảm mùa hè (theo cuộc gọi, CNBC).
Cổ phiếu Class C: điều nhà đầu tư cần hiểu
Theo hồ sơ 8-K và thông cáo của Meta:
- Hội đồng quản trị, theo khuyến nghị nhất trí của một ủy ban đặc biệt gồm các thành viên độc lập, lập cổ phiếu Class C niêm yết công khai nhưng không có quyền biểu quyết. Cổ đông đã chấp thuận bằng văn bản ngày 20/10/2026.
- Mỗi cổ phiếu Class A và Class B nhận thêm 1 cổ phiếu Class C. Ngày chốt quyền và ngày chi trả sẽ được công bố sau, hiệu lực điều lệ mới là 19/1/2027. Quyền biểu quyết của mọi cổ đông không thay đổi.
- Mục đích công ty nêu: có thêm công cụ huy động vốn, trả lương bằng cổ phiếu cho nhân viên và mua lại doanh nghiệp mà không làm loãng quyền kiểm soát — trong bối cảnh chi đầu tư AI rất lớn.
- Thỏa thuận riêng với Mark Zuckerberg: 20% số cổ phiếu Class C ông nhận được bán tự do; 80% còn lại bị ràng buộc — mỗi cổ phiếu Class C bán ra phải đi kèm việc bán hoặc chuyển đổi một cổ phiếu có quyền biểu quyết. Nói đơn giản, ông không thể rút phần lớn giá trị cổ phiếu mà vẫn giữ nguyên quyền kiểm soát.
- Tài liệu thông tin sơ bộ (Schedule 14C) nộp cùng ngày cho biết ông Zuckerberg có thể rời California nếu Dự luật 40 (thuế tài sản của California, bỏ phiếu ngày 3/11/2026) được thông qua (theo Schedule 14C), vì có thể phải nộp khoản thuế "nhiều tỷ đô la" dựa trên cổ phần. Theo 8-K, thỏa thuận yêu cầu ông cư trú tại California hoặc nơi đặt trụ sở công ty trong 8 năm, trừ khi có hoàn cảnh bất ngờ trọng yếu.
Mô hình này giống cách Alphabet (GOOGL/GOOG) từng làm năm 2014. Theo góc nhìn của chúng tôi, cổ đông nhỏ gần như không bị ảnh hưởng về giá trị, nhưng quyền kiểm soát của nhà sáng lập được bảo vệ lâu dài.
Ban lãnh đạo đang nói gì
- Mark Zuckerberg: quý này đạt "các cột mốc lớn" hướng tới siêu trí tuệ cá nhân, ra mắt Muse và Muse Wonder — mô hình AI tiên tiến đầu tiên của Meta. "Các khoản đầu tư đang mang lại kết quả, mảng kinh doanh cốt lõi mạnh."
- Trên cuộc gọi với giới phân tích (theo cuộc gọi, CNBC): hơn 10 triệu người ở Mỹ và Canada đã thiết lập trợ lý Muse trong ≈1,5 tháng, ≈25% dùng hằng ngày; mua sắm là nhu cầu sử dụng lớn nhất, giá trị đơn hàng trung bình trên $200. Meta có gói trả phí $20 và $100 mỗi tháng cho người dùng Muse nhiều (theo CNBC).
- Bộ phận tài chính: chưa đưa dự báo doanh thu 2027 nhưng cho rằng công ty có thể "duy trì tăng trưởng doanh thu mạnh trong suốt 2027", đồng thời sẽ tiếp tục "đầu tư mạnh tay" cho AI.
Góc nhìn: điều gì đang tốt, điều gì là rủi ro
Đang tốt:
- Doanh thu tăng 26% ở quy mô $64 tỷ một quý. Doanh thu tăng so với quý trước (+6,3% (theo tính toán của chúng tôi)), và hướng dẫn quý 4 cho thấy đà ≈24% vẫn giữ được.
- Giá quảng cáo +14%; ban lãnh đạo cho rằng AI đang đóng góp vào doanh thu quảng cáo.
- Muse bắt đầu có người dùng thật và có gói trả phí — nguồn thu mới ngoài quảng cáo, dù còn rất nhỏ.
- Reality Labs lỗ ít dần và có lộ trình thu hẹp rõ ràng.
Rủi ro:
- Dòng tiền tự do đã âm. Nếu chi đầu tư 2027 tiếp tục tăng mạnh, Meta phải dựa vào tiền mặt, nợ hoặc — đúng như cổ phiếu Class C cho phép — phát hành thêm cổ phiếu.
- Biên lợi nhuận cốt lõi đã giảm từ 40% xuống ≈35% (theo tính toán của chúng tôi) so với cùng kỳ; khấu hao hạ tầng AI sẽ còn tăng.
- Rủi ro pháp lý chưa hết: Meta tự cảnh báo còn nhiều phiên tòa liên quan thanh thiếu niên tại Mỹ trong những tháng tới.
- Quản trị: cổ phiếu không quyền biểu quyết củng cố quyền kiểm soát của nhà sáng lập; một số quỹ lớn thường không ưa cấu trúc này. Việc CEO có thể rời California cũng là chi tiết thị trường sẽ để ý.
- DAP chỉ tăng 3% và hụt nhẹ dự báo — tăng trưởng giờ chủ yếu đến từ giá quảng cáo, không phải người dùng mới.
Kết luận (góc nhìn của chúng tôi): thị trường phản ứng với doanh thu quảng cáo và hướng dẫn quý 4 nhiều hơn khoản phí pháp lý và dòng tiền âm. Giao dịch sau giờ có thanh khoản thấp; giá có thể khác khi phiên chính thức thứ Năm mở cửa (6:30 sáng PT).
Nguồn
- Meta Platforms, thông cáo "Meta Reports Third Quarter 2026 Results" (Exhibit 99.1), hồ sơ 8-K và Schedule 14C sơ bộ nộp SEC ngày 21/10/2026.
- SEC EDGAR: 10-Q quý 2/2026, 10-Q quý 3/2025, 10-K năm 2025.
- CNBC, "Meta (META) Q3 2026 earnings report: Live updates", 21/10/2026.
- Investing.com, "Meta beats Q3 estimates, approves new nonvoting share class as AI spending surges", 21/10/2026.
- Giá cổ phiếu: Yahoo Finance, 2:05 chiều PT ngày 21/10/2026.
Bài viết chỉ nhằm mục đích thông tin và giáo dục, không phải khuyến nghị mua bán chứng khoán. Giao dịch sau giờ đóng cửa có thanh khoản thấp, giá có thể thay đổi mạnh. Hãy tự nghiên cứu và quản lý rủi ro trước khi giao dịch.
Cùng Nhau Phát Triển - Together We Grow. Tham gia Discord để được xem live trading miễn phí: https://discord.gg/dXrg9ExaJn
Báo tôi khi $META có bài mới
Một email cho chương tiếp theo của mã này, rồi phiên Discord. Không phải newsletter.
Bài Viết Liên Quan
CORT giảm 20%: Genmab thắng thử nghiệm giai đoạn 3 ung thư buồng trứng, đe dọa Lifyorli
Thứ Sáu 23/10/2026, CORT đóng cửa $85,86, giảm ≈20,1% (theo tính toán của chúng tôi), sau khi Genmab (GMAB +9,5%) công bố thuốc Rina-S thắng hóa trị ở tiêu chí chính PFS và tiêu chí phụ chính OS trong thử nghiệm giai đoạn 3 cho ung thư buồng trứng kháng platinum — cùng chỉ định với Lifyorli. Có nguồn — không phải khuyến nghị.
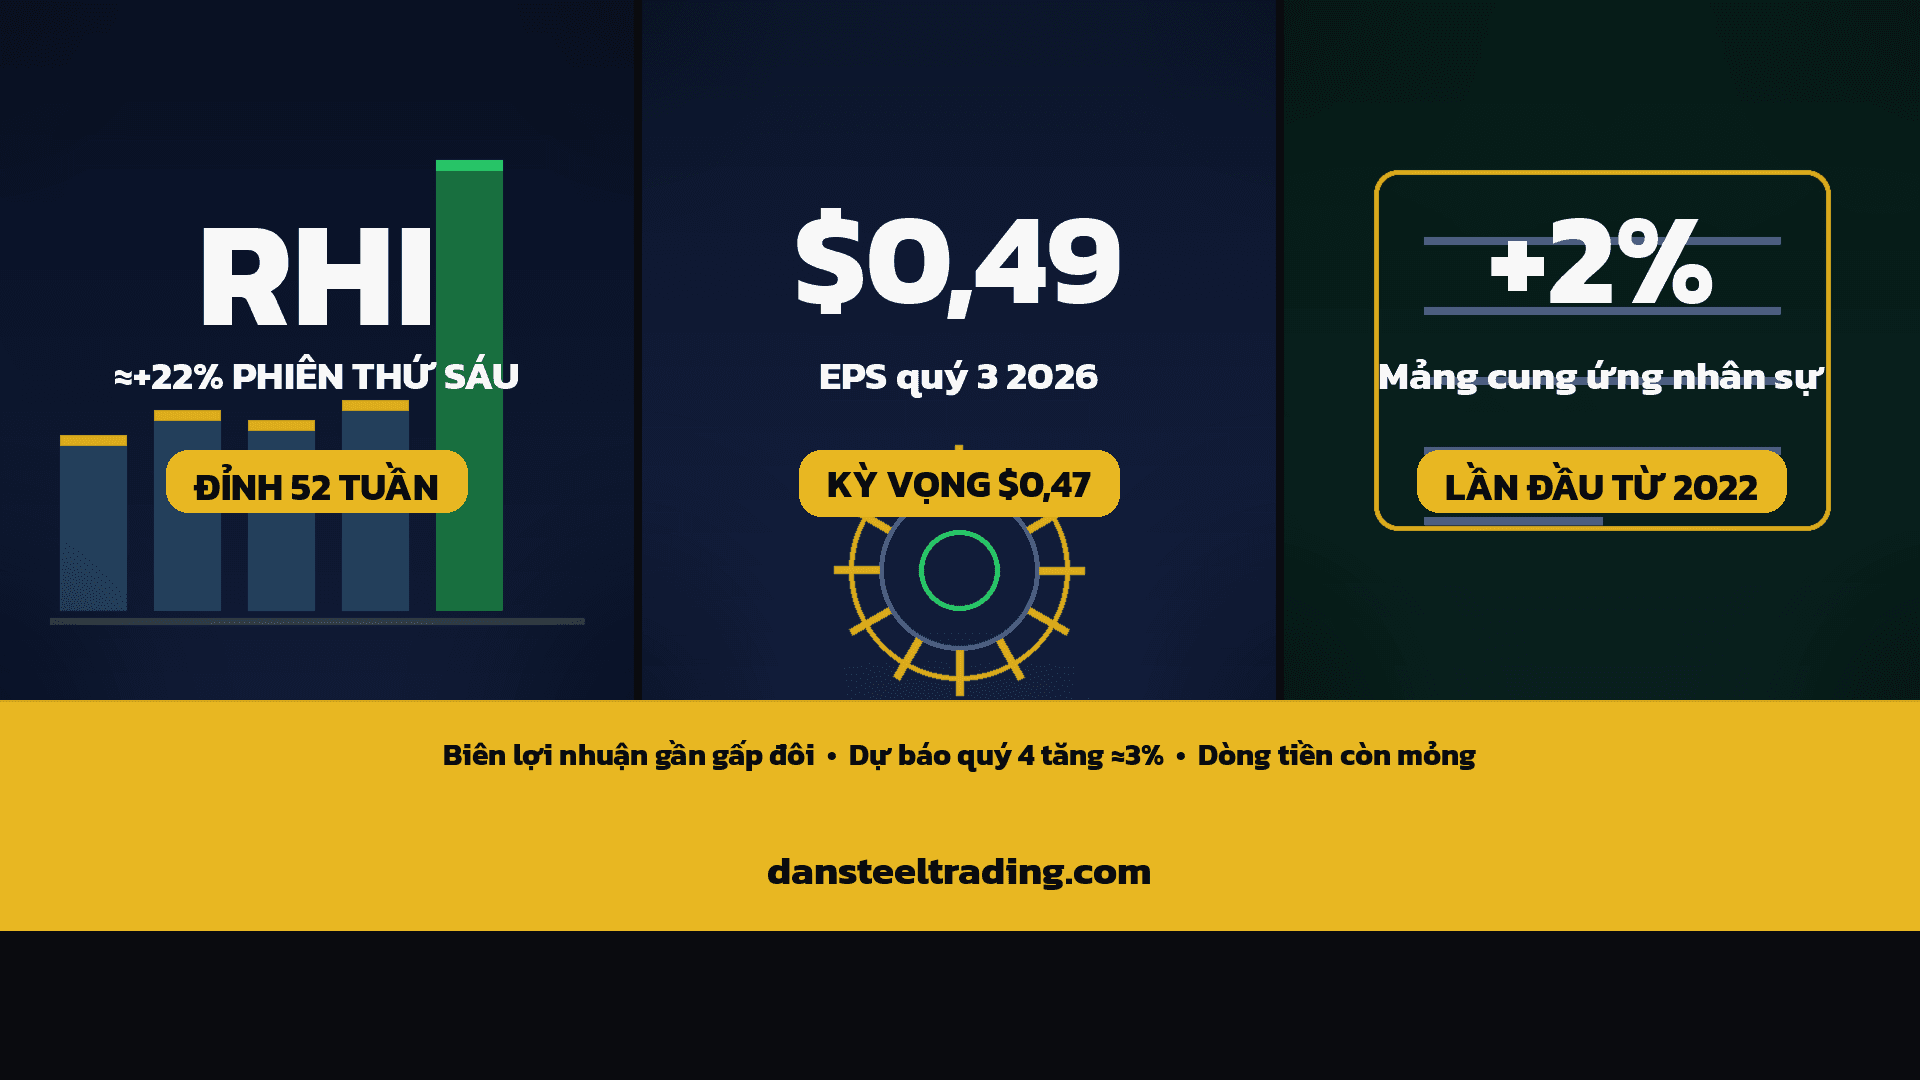
RHI tăng ≈22%: Robert Half vượt ước tính quý 3 2026, mảng cung ứng nhân sự tăng trưởng trở lại lần đầu từ 2022
Thứ Sáu 23/10/2026, RHI tăng ≈22% (theo tính toán của chúng tôi) lên ≈$46,2, đỉnh 52 tuần, sau khi Robert Half báo EPS quý 3 $0,49 so với dự báo $0,47 và mảng cung ứng nhân sự tăng trưởng trở lại lần đầu kể từ 2022. Biên lợi nhuận cải thiện rõ, nhưng chín tháng đầu năm dòng tiền trước hoạt động tài chính ($47,1 triệu) thấp hơn cổ tức đã chi ($179,8 triệu). Có nguồn — không phải khuyến nghị.
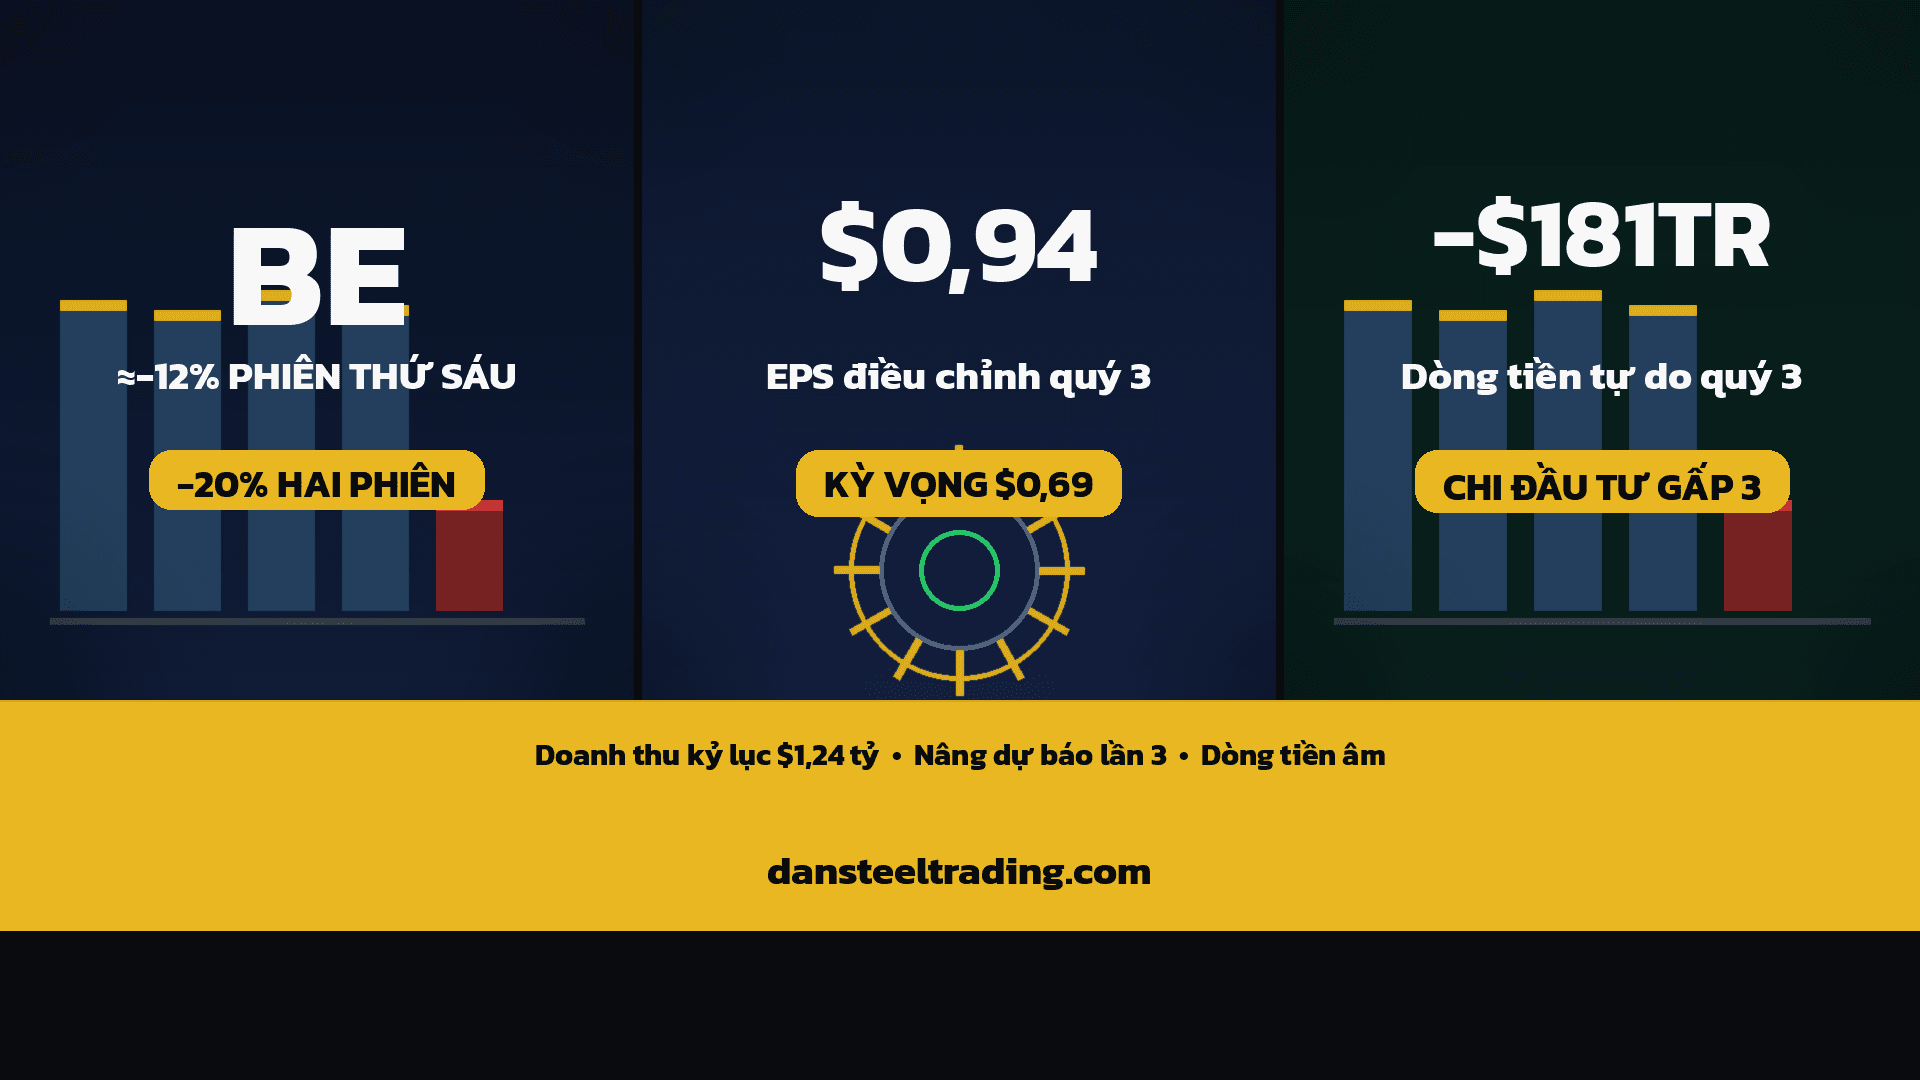
BE giảm ≈12%: Bloom Energy vượt ước tính quý 3 2026, nâng dự báo lần thứ ba nhưng dòng tiền âm
Thứ Sáu 23/10/2026, BE giảm ≈12% xuống ≈$191 dù Bloom Energy báo doanh thu quý 3 kỷ lục $1,24 tỷ (+138%), EPS điều chỉnh $0,94 so với dự báo $0,69 và nâng dự báo năm 2026 lần thứ ba. Theo các báo cáo, giới phân tích nêu dòng tiền hoạt động âm $27 triệu, chi đầu tư gấp ba quý trước (theo tính toán của chúng tôi). Có nguồn — không phải khuyến nghị.