SPOT tăng ≈8%: Spotify vượt dự báo thuê bao quý 3/2026, lợi nhuận hoạt động quý 4 cao hơn kỳ vọng
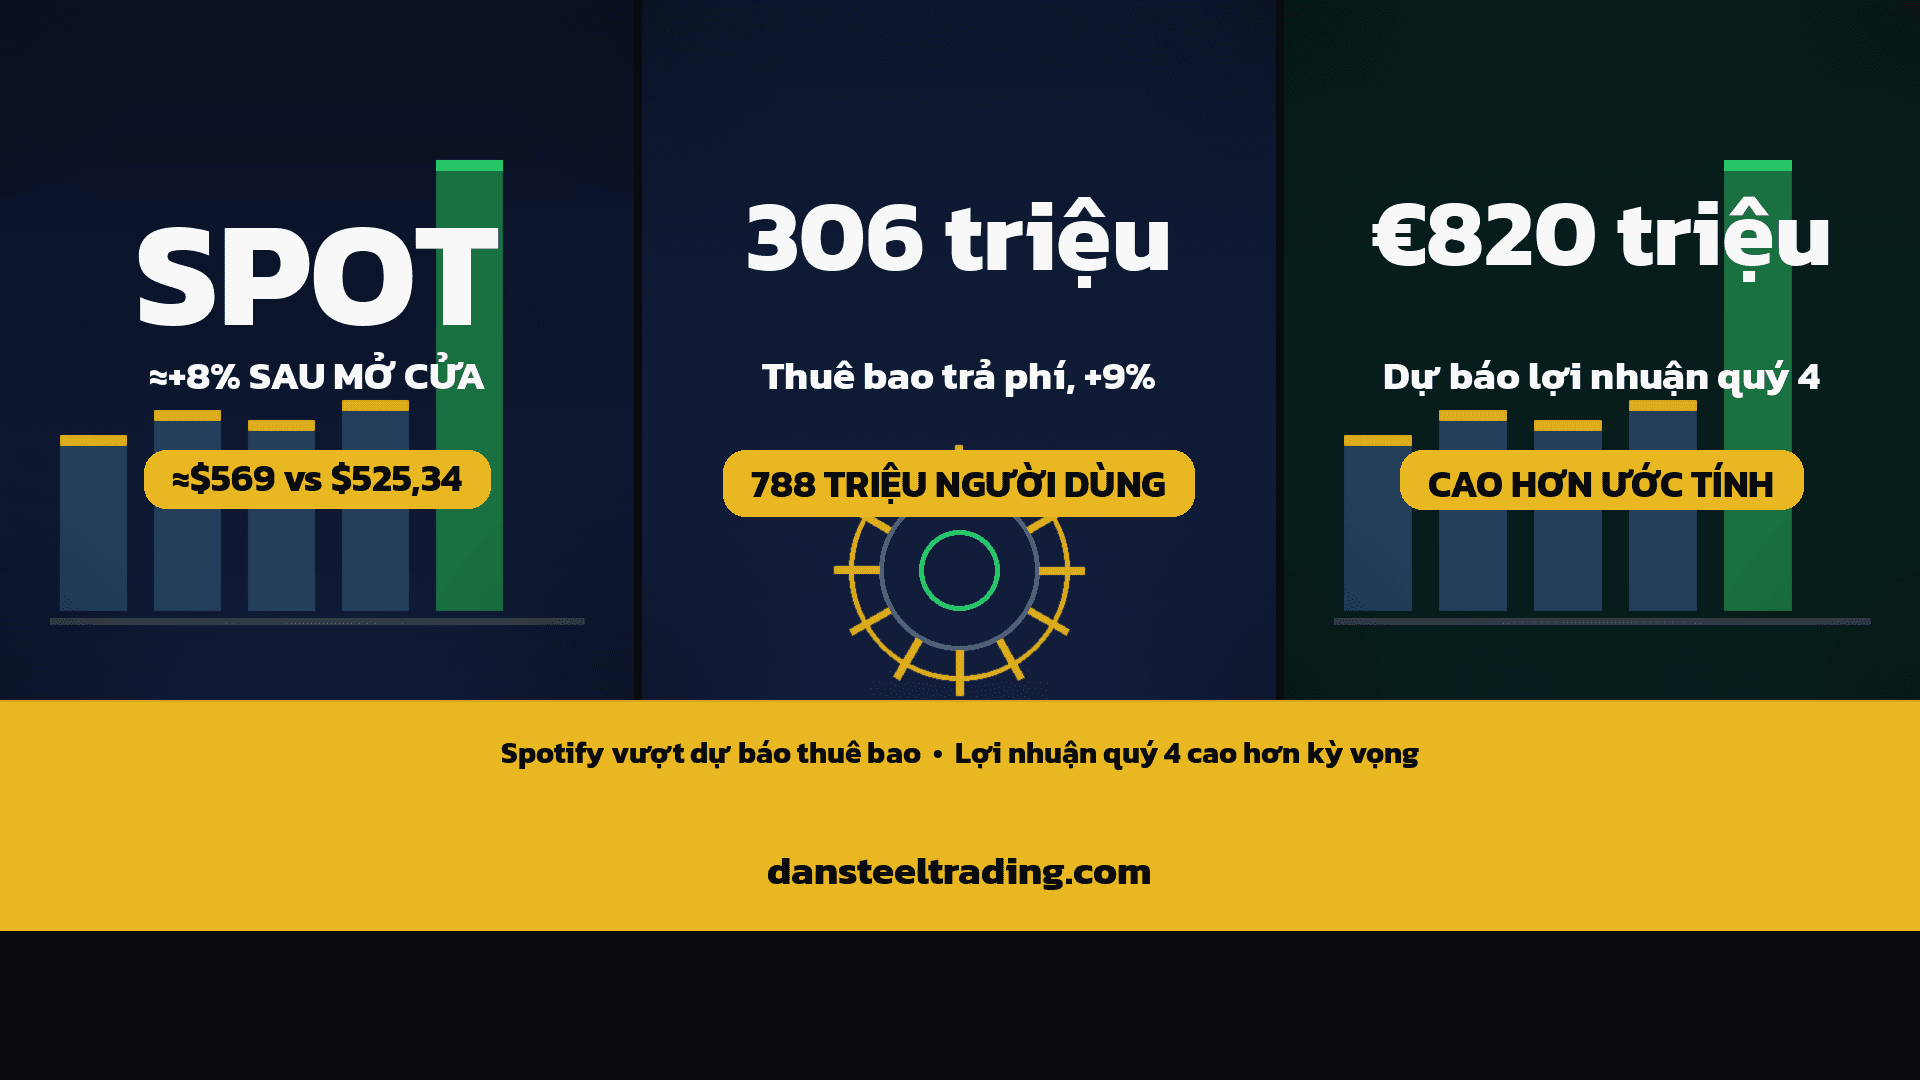
Spotify báo cáo quý 3/2026: doanh thu €4,97 tỷ (+16%), 306 triệu thuê bao trả phí (vượt hướng dẫn 1 triệu, theo tính toán của chúng tôi), biên lợi nhuận gộp 33,0%, và dự báo lợi nhuận hoạt động quý 4 €820 triệu, cao hơn ước tính. EPS hụt kỳ vọng vì thu nhập tài chính giảm và thuế, nhưng thị trường tập trung vào biên lợi nhuận và quảng cáo hồi phục. Cổ phiếu tăng tới 12% lúc mở cửa giữa lúc Nasdaq giảm. Có nguồn — không phải khuyến nghị đầu tư.
SPOT tăng ≈8%: Spotify vượt dự báo thuê bao quý 3/2026, lợi nhuận hoạt động quý 4 cao hơn kỳ vọng
Chuyện đến giờ (≈8:16 sáng PT / 11:16 sáng ET, thứ Năm 22/10/2026):
- Spotify (vốn hóa ≈$117 tỷ) công bố kết quả quý 3/2026 lúc ≈3:00 sáng PT: 306 triệu thuê bao trả phí, vượt hướng dẫn 1 triệu (theo tính toán của chúng tôi); biên lợi nhuận gộp và lợi nhuận hoạt động đều cao hơn hướng dẫn.
- Điểm khiến thị trường mua vào là dự báo lợi nhuận hoạt động quý 4 €820 triệu, cao hơn ước tính €813,4 triệu (LSEG, theo Reuters) — dù EPS (lợi nhuận trên mỗi cổ phiếu) quý 3 hụt kỳ vọng.
- Cổ phiếu mở cửa ở $561,29, vọt lên $588,88 (≈+12,1%) trong 5 phút đầu, $567,74 lúc 8:16 sáng PT (≈+8,1% so với giá đóng cửa $525,34 hôm thứ Tư) — trong khi Nasdaq giảm ≈2,3%.
Đây là bài đầu tiên của Dan Steel Trading về SPOT trên mục tin tức.
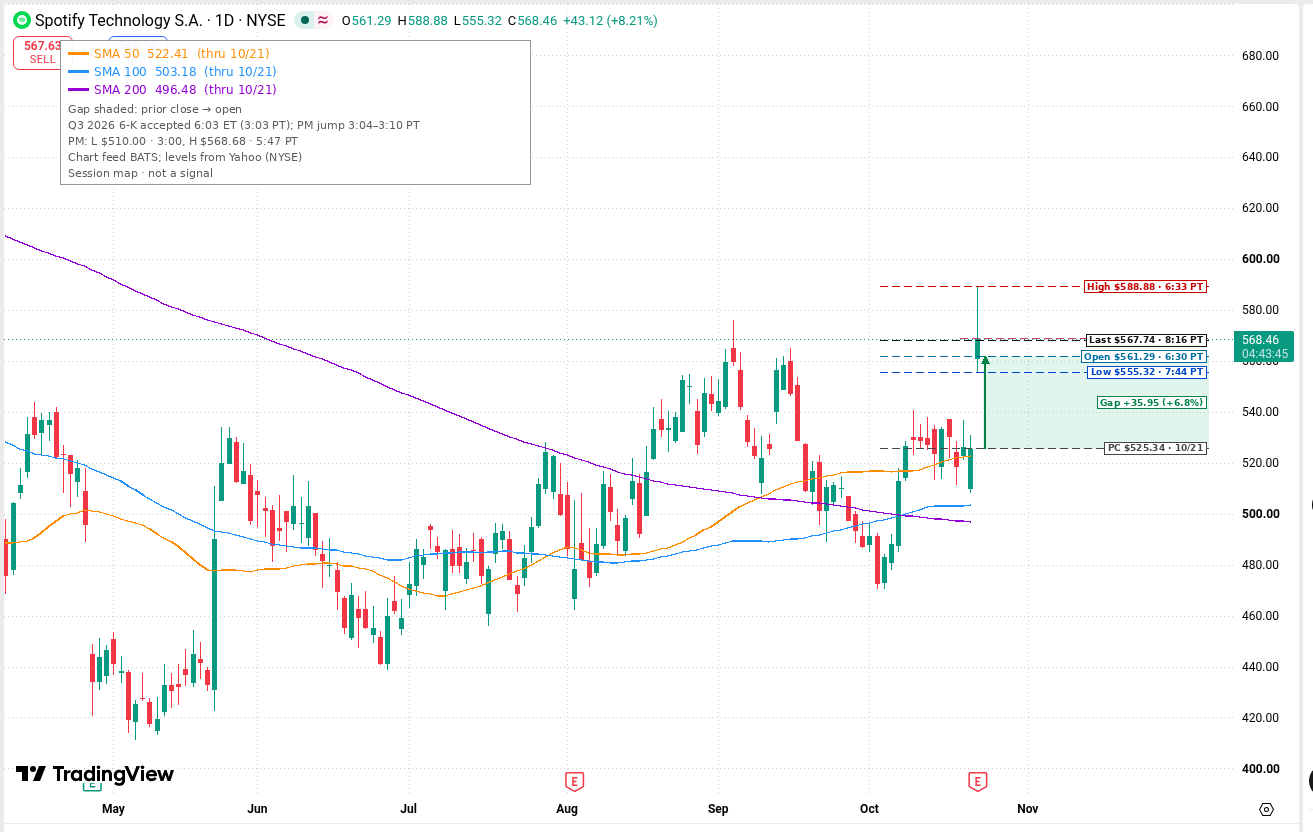
SPOT (Spotify), khung ngày, SMA 50/100/200 ≈$522,41 / $503,18 / $496,48 (tính đến 21/10). Đóng cửa 21/10: $525,34. Báo cáo quý 3 (6-K) được SEC ghi nhận lúc 3:03 sáng PT; trước mở cửa thấp nhất $510,00 lúc 3:00, cao nhất $568,68 lúc 5:47 sáng PT. Mở cửa $561,29 (≈+6,8%) lúc 6:30, cao nhất $588,88 lúc 6:33 (≈+12,1%), thấp nhất $555,32 lúc 7:44 sáng PT; giá $567,74 lúc 8:16 sáng PT (≈+8,1%). Biểu đồ BATS; mức giá theo Yahoo Finance (NYSE). Nguồn: TradingView, Yahoo Finance. Bản đồ phiên, không phải tín hiệu.
Con số chính
Số liệu từ báo cáo quý 3/2026 của Spotify (Exhibit 99.1, hồ sơ 6-K nộp SEC) (bản gốc trên SEC). Spotify là công ty Luxembourg, báo cáo theo chuẩn IFRS (chuẩn mực kế toán quốc tế) bằng đồng euro; tỷ giá tham khảo ≈$1,12 cho mỗi €1.
| Chỉ tiêu | Quý 3/2026 | Quý 2/2026 | Quý 3/2025 |
|---|---|---|---|
| Người dùng hoạt động hằng tháng | 788 triệu (+11%) | 777 triệu | 713 triệu |
| Thuê bao trả phí | 306 triệu (+9%) | 300 triệu | 281 triệu |
| Doanh thu | €4,97 tỷ (+16%; +14% theo tỷ giá cố định) | €4,78 tỷ | €4,27 tỷ |
| Doanh thu thuê bao trả phí | €4,49 tỷ (+17%) | €4,33 tỷ | €3,84 tỷ |
| Doanh thu quảng cáo | €482 triệu (+10%) | €446 triệu | €437 triệu |
| Biên lợi nhuận gộp | 33,0% | 33,4% | 31,6% |
| Chi phí hoạt động | €967 triệu (+26%) | €941 triệu | €769 triệu |
| Lợi nhuận hoạt động | €672 triệu (+15%) | €655 triệu | €582 triệu |
| Biên lợi nhuận hoạt động | 13,5% | 13,7% | 13,6% |
| Lợi nhuận ròng | €518 triệu | €545 triệu | €899 triệu |
| EPS pha loãng | €2,48 | €2,61 | €3,28 |
| Dòng tiền tự do | €735 triệu | €797 triệu | €806 triệu |
Doanh thu trung bình mỗi thuê bao trả phí (ARPU) đạt €4,95/tháng, +9,3% so với cùng kỳ (+7,5% theo tỷ giá cố định), chủ yếu nhờ tăng giá. Tiền mặt và đầu tư ngắn hạn €9,9 tỷ; khoản trái phiếu có thể hoán đổi (Exchangeable Notes) €1,46 tỷ cuối năm 2025 không còn trên bảng cân đối.
So với kỳ vọng và hướng dẫn của chính công ty:
- Thuê bao trả phí 306 triệu so với hướng dẫn 305 triệu và ước tính 305 triệu (đồng thuận Bloomberg, theo Bloomberg Línea).
- Người dùng hoạt động 788 triệu — đúng hướng dẫn.
- Doanh thu €4,97 tỷ so với ước tính €4,98 tỷ (LSEG, theo Reuters) — hụt nhẹ.
- Lợi nhuận hoạt động €672 triệu so với hướng dẫn €670 triệu và ước tính €671,8 triệu (Visible Alpha, theo Reuters) — ngang kỳ vọng, dù chi phí thuế lương gắn với cổ phiếu cao hơn dự báo €13 triệu.
- EPS €2,48 so với ước tính €2,80 — hụt, theo Reuters (qua Quartz).
Dự báo quý 4/2026:
- Lợi nhuận hoạt động €820 triệu (≈$920 triệu), cao hơn ước tính €813,4 triệu (LSEG, theo Reuters); so với €701 triệu cùng kỳ năm 2025 là ≈+17% (theo tính toán của chúng tôi).
- Biên lợi nhuận gộp dự báo 33,8% (quý 3 thực tế: 33,0%) — cao nhất trong 5 quý gần đây (theo tính toán của chúng tôi).
- Doanh thu ≈€5,2 tỷ, sát mức ước tính €5,23 tỷ (theo Investing.com); công ty giả định tỷ giá đóng góp ≈2,3 điểm phần trăm vào tăng trưởng.
- 316 triệu thuê bao trả phí (+10 triệu trong quý), cao hơn ước tính 314,7 triệu; 818 triệu người dùng hoạt động (+30 triệu), thấp hơn một chút so với ước tính 819 triệu.
Vì sao EPS hụt mà cổ phiếu vẫn tăng
Lợi nhuận hoạt động — phần phản ánh việc kinh doanh cốt lõi — tăng 15%. EPS giảm vì hai khoản nằm dưới dòng lợi nhuận hoạt động:
- Thu nhập tài chính ròng chỉ €33 triệu, so với €245 triệu cùng kỳ năm trước (khi đó có khoản lãi định giá lại trái phiếu có thể hoán đổi (Exchangeable Notes)).
- Chi phí thuế €187 triệu, trong khi quý 3/2025 Spotify được hoàn thuế €72 triệu.
Vì thế giới phân tích, như Inderes, cho rằng cú hụt EPS "không làm giảm chất lượng của quý" (theo Inderes). Thị trường chấm điểm trên ba điều (góc nhìn của chúng tôi): thuê bao vượt hướng dẫn, biên lợi nhuận gộp cải thiện 1,36 điểm so với cùng kỳ, và dự báo lợi nhuận quý 4 cho thấy biên lợi nhuận sẽ mở rộng trở lại.
Ban lãnh đạo đang nói gì
- Đồng CEO Alex Norström trong thông cáo: "Đây là một quý chúng tôi làm đúng những gì đã nói"; chi phí đang chững lại và dư địa tăng trưởng vẫn còn. Ông nói tăng trưởng chi phí hoạt động đã đạt đỉnh ở quý 3 và giảm dần từ quý 4, như kế hoạch đưa ra trước đó (theo cuộc gọi, bản ghi Investing.com). Ông cũng cho biết quảng cáo tăng 9% theo tỷ giá cố định (quý 1 và quý 2 chỉ ≈3%) (theo cuộc gọi, bản ghi Investing.com).
- Đồng CEO Gustav Söderström: Spotify thuộc số ít ngành "hưởng lợi trong thời đại tác tử AI" (trợ lý AI tự thực hiện tác vụ thay người dùng), vì người dùng muốn AI làm thay việc vặt, không phải thay việc giải trí. Trong cuộc gọi, ông nói "Spotify giờ đã là một tác tử AI" mà hàng chục triệu người đang nói chuyện bằng tiếng Anh, và một số công ty khác muốn dùng công cụ AI của Spotify — ông gọi đây là "giá trị quyền chọn", chưa đưa ra con số (theo cuộc gọi, bản ghi Investing.com).
- Giám đốc tài chính Christian Luiga: đầu tư AI giúp ra mắt tính năng nhanh hơn trong khi số nhân sự giữ nguyên (theo cuộc gọi, bản ghi Investing.com); quảng cáo dự kiến tiến tới tăng trưởng hai chữ số trong quý 4 (theo cuộc gọi, bản ghi Investing.com); kênh quảng cáo tự động đấu giá chiếm ≈40% (theo cuộc gọi, bản ghi Investing.com).
- Mua lại cổ phiếu: $1,1 tỷ từ đầu năm đến 21/10, đủ bù phần pha loãng từ cổ phiếu thưởng nhân viên năm 2026.
Bối cảnh: từ hụt dự báo tháng 8 đến quý 3
Ngày 4/8/2026, Spotify công bố quý 2 với 300 triệu thuê bao nhưng dự báo quý 3 thấp hơn kỳ vọng (theo Bloomberg); cổ phiếu giảm ≈1,7% trong phiên đó xuống $478,17, nối dài đà giảm ≈8,5% từ $522,61 ngày 30/7. Mối lo chính khi đó là quảng cáo tăng chậm và chi phí AI, đám mây tăng nhanh. Theo số liệu quý 3, quảng cáo tăng tốc và công ty cho biết chi phí đã qua đỉnh. Trước kết quả, Jefferies nâng giá mục tiêu lên $620 (khuyến nghị mua) và Morgan Stanley giữ $640 (khả quan), theo Investing.com.
Vì sao cổ phiếu tăng mạnh hôm nay
Diễn biến giá khớp với tin: SPOT đóng cửa $525,34 thứ Tư; báo cáo được nộp SEC lúc 3:03 sáng PT và giá trước mở cửa nhảy từ ≈$510 lên ≈$552 trong khung 3:04–3:10 sáng PT, cao nhất $568,68 lúc 5:47 sáng PT (theo Yahoo Finance). CNBC và Reuters cùng xác nhận động lực là kết quả và dự báo quý 4. Điểm đáng chú ý là SPOT tăng ngược thị trường: Nasdaq giảm ≈2,3% vì giá dầu WTI vọt lên ≈$99 và lo ngại chi tiêu AI của Meta, Tesla.
Góc nhìn: điều gì đang tốt, điều gì là rủi ro
Đang tốt:
- Thuê bao trả phí tăng ở mọi khu vực (theo thông cáo của Spotify).
- Biên lợi nhuận gộp đạt mức cao kỷ lục cho một quý 3 (theo Exhibit 99.1, SEC); dự báo quý 4 là 33,8%.
- Dòng tiền tự do 12 tháng €3,2 tỷ, tiền mặt €9,9 tỷ, không còn trái phiếu có thể hoán đổi (Exchangeable Notes).
Rủi ro:
- Chi phí hoạt động vẫn tăng 26% (19% nếu bỏ ảnh hưởng tỷ giá và thuế lương) — nhanh hơn doanh thu; biên lợi nhuận hoạt động quý 3 thực tế đi ngang so với cùng kỳ.
- Đàm phán bản quyền với Universal Music và Warner Music đến hạn chu kỳ hai năm vào quý 1/2027 (theo một nhà phân tích trong cuộc gọi, Yahoo Finance/Stocktwits) — chi phí bản quyền là khoản lớn nhất của Spotify.
- Người dùng mới quý 4 dự kiến +30 triệu, thấp hơn mức +38 triệu cùng kỳ năm trước.
- Giá $567,74 lúc 8:16 sáng PT; SMA 50/100/200 ngày ≈$522 / ≈$503 / ≈$496 (theo tính toán của chúng tôi từ giá đóng cửa Yahoo Finance); thấp hơn ≈17% so với đỉnh 52 tuần $683,96 (23/10/2025) (theo tính toán của chúng tôi). Sau đỉnh $588,88 lúc 6:33, giá xuống thấp nhất $555,32 lúc 7:44 sáng PT.
Kết luận (góc nhìn của chúng tôi): quý 3 của Spotify không hoàn hảo — doanh thu và EPS đều hụt nhẹ — nhưng thị trường đang mua câu chuyện biên lợi nhuận (góc nhìn của chúng tôi): chi phí qua đỉnh, quảng cáo hồi phục, lợi nhuận quý 4 cao hơn kỳ vọng. Phép thử tiếp theo là biên lợi nhuận hoạt động có thật sự mở rộng trong quý 4 và kết quả đàm phán với các hãng thu âm đầu năm 2027.
Nguồn
- Spotify, báo cáo quý 3/2026 (Exhibit 99.1, hồ sơ 6-K nộp SEC, qua StockTitan), 22/10/2026; bản gốc trên SEC; thông cáo của Spotify, 22/10/2026.
- Reuters (qua U.S. News), "Spotify forecasts fourth-quarter profit above estimates on AI bets", 22/10/2026; Quartz, 22/10/2026; Bloomberg Línea, 22/10/2026.
- CNBC, cổ phiếu biến động mạnh trước mở cửa, 22/10/2026.
- Bloomberg, "Spotify keeps adding users but misses slightly on revenue", 22/10/2026; Bloomberg, kết quả quý 2, 4/8/2026.
- Investing.com, bản ghi cuộc gọi quý 3/2026, 22/10/2026; Yahoo Finance / Stocktwits, nội dung cuộc gọi với nhà đầu tư, 22/10/2026; Investing.com, nhận định giới phân tích, 22/10/2026.
- Inderes, nhận định nhanh quý 3/2026, 22/10/2026.
- Giá cổ phiếu: Yahoo Finance (đóng cửa chính thức 21/10/2026, giá trong phiên lúc 8:16 sáng PT 22/10).
Bài viết chỉ nhằm mục đích thông tin và giáo dục, không phải khuyến nghị đầu tư và không phải tín hiệu giao dịch. Giá trong phiên có thể thay đổi mạnh. Hãy tự nghiên cứu và quản lý rủi ro trước khi giao dịch.
Cùng Nhau Phát Triển - Together We Grow. Tham gia Discord để được xem live trading miễn phí: https://discord.gg/dXrg9ExaJn
Báo tôi khi $SPOT có bài mới
Một email cho chương tiếp theo của mã này, rồi phiên Discord. Không phải newsletter.
Bài Viết Liên Quan
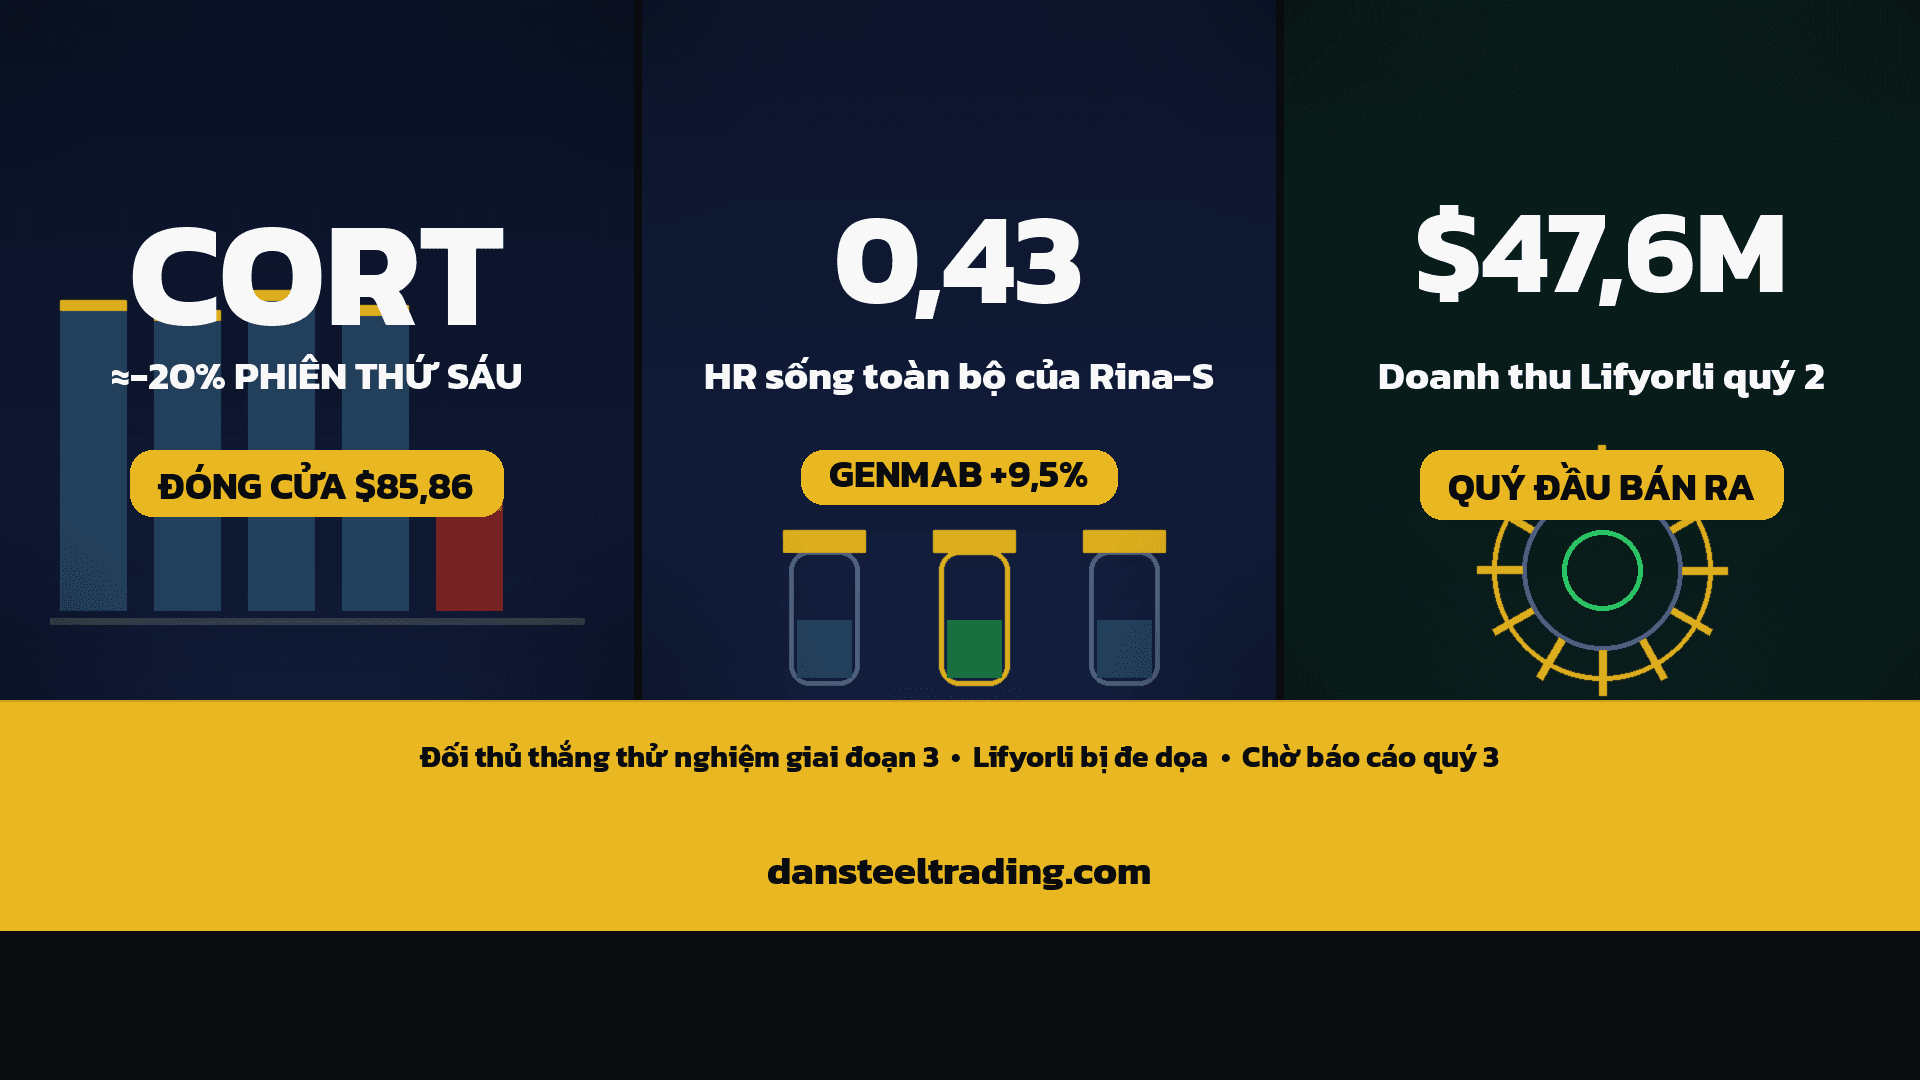
CORT giảm 20%: Genmab thắng thử nghiệm giai đoạn 3 ung thư buồng trứng, đe dọa Lifyorli
Thứ Sáu 23/10/2026, CORT đóng cửa $85,86, giảm ≈20,1% (theo tính toán của chúng tôi), sau khi Genmab (GMAB +9,5%) công bố thuốc Rina-S thắng hóa trị ở tiêu chí chính PFS và tiêu chí phụ chính OS trong thử nghiệm giai đoạn 3 cho ung thư buồng trứng kháng platinum — cùng chỉ định với Lifyorli. Có nguồn — không phải khuyến nghị.
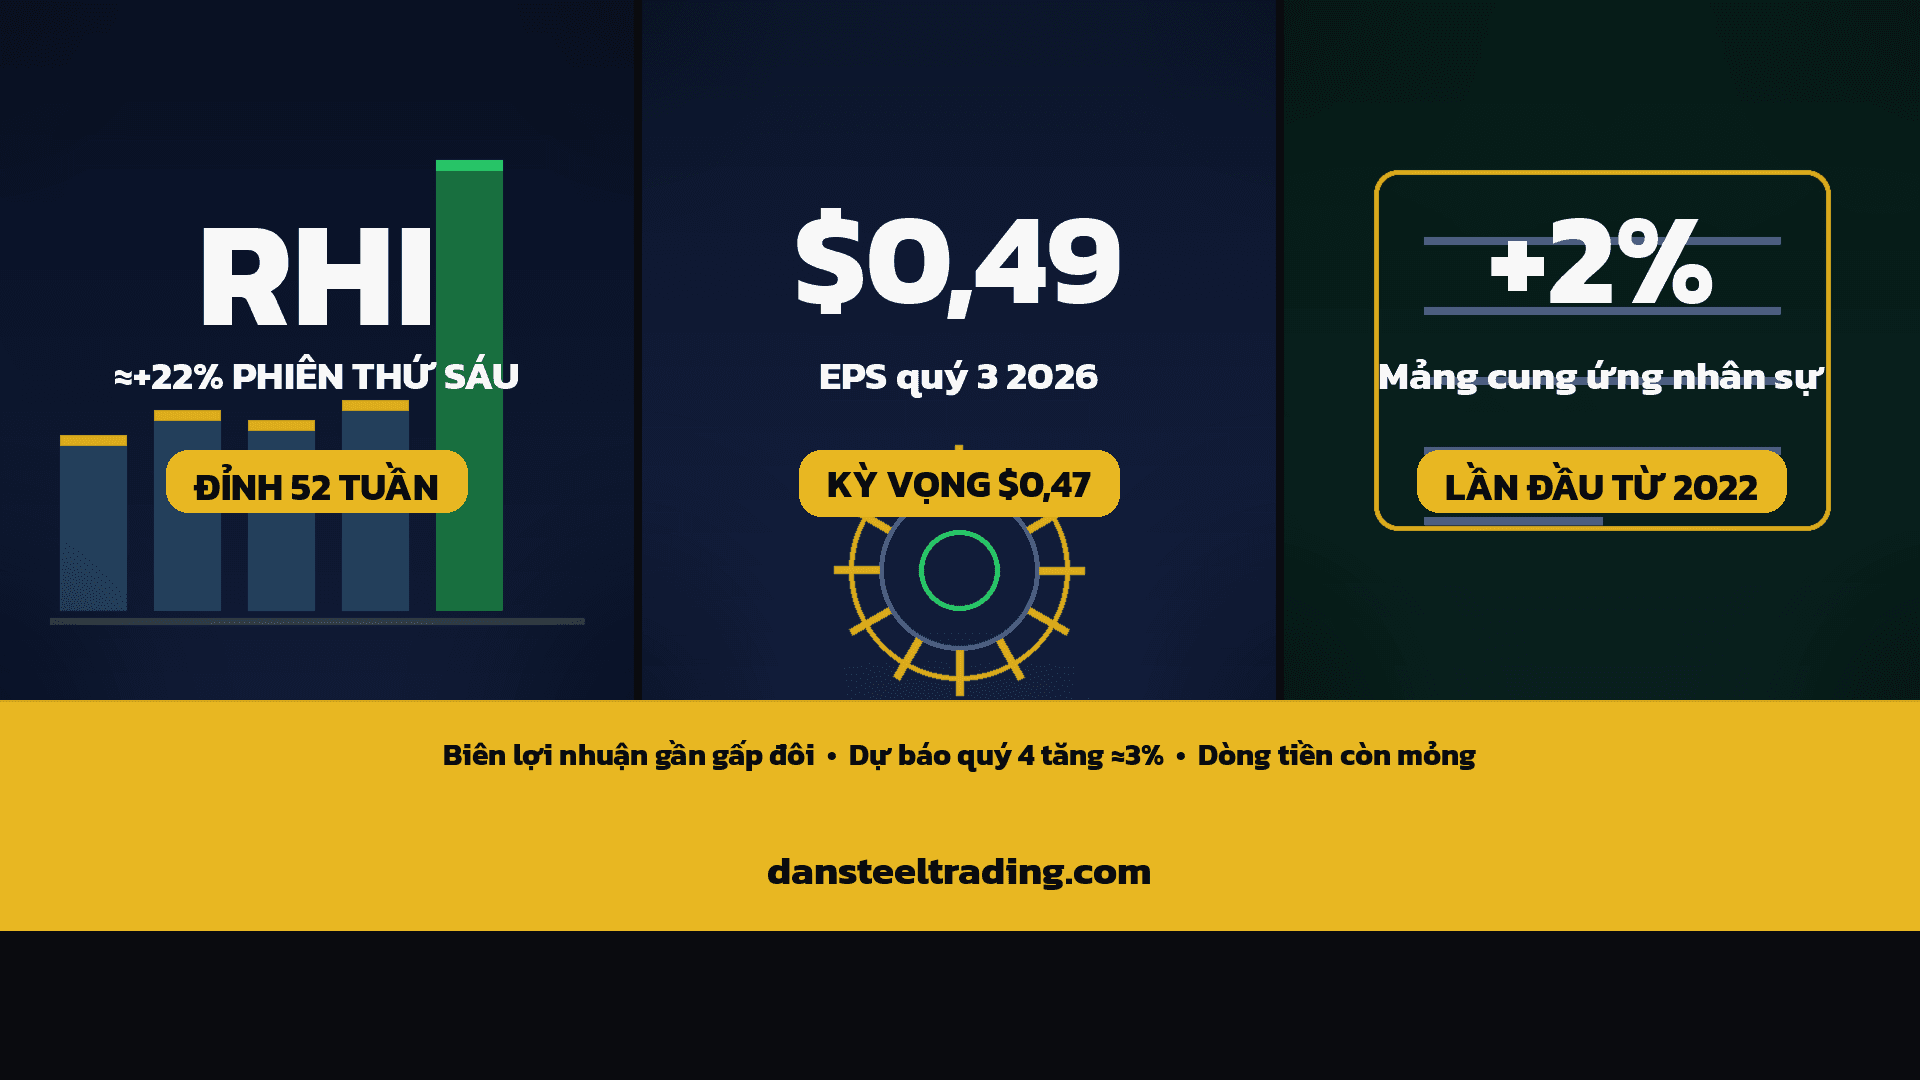
RHI tăng ≈22%: Robert Half vượt ước tính quý 3 2026, mảng cung ứng nhân sự tăng trưởng trở lại lần đầu từ 2022
Thứ Sáu 23/10/2026, RHI tăng ≈22% (theo tính toán của chúng tôi) lên ≈$46,2, đỉnh 52 tuần, sau khi Robert Half báo EPS quý 3 $0,49 so với dự báo $0,47 và mảng cung ứng nhân sự tăng trưởng trở lại lần đầu kể từ 2022. Biên lợi nhuận cải thiện rõ, nhưng chín tháng đầu năm dòng tiền trước hoạt động tài chính ($47,1 triệu) thấp hơn cổ tức đã chi ($179,8 triệu). Có nguồn — không phải khuyến nghị.
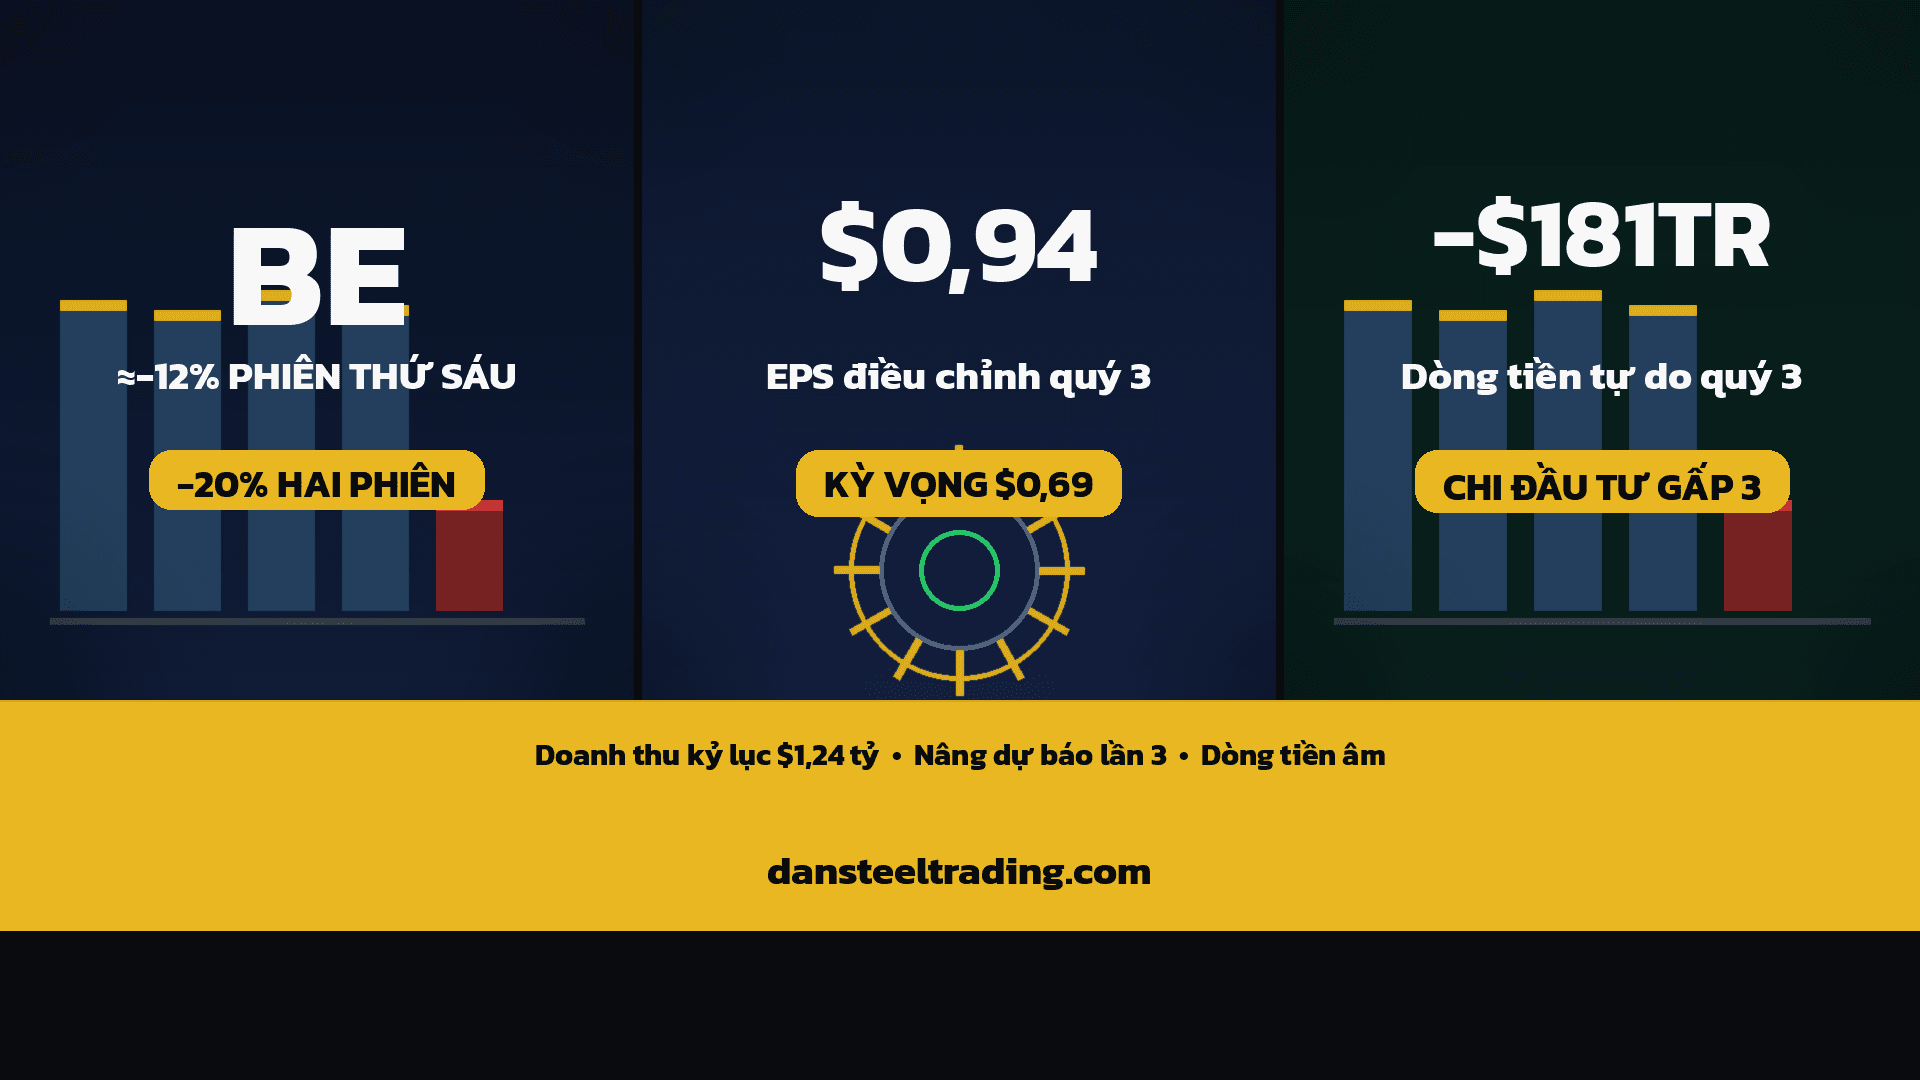
BE giảm ≈12%: Bloom Energy vượt ước tính quý 3 2026, nâng dự báo lần thứ ba nhưng dòng tiền âm
Thứ Sáu 23/10/2026, BE giảm ≈12% xuống ≈$191 dù Bloom Energy báo doanh thu quý 3 kỷ lục $1,24 tỷ (+138%), EPS điều chỉnh $0,94 so với dự báo $0,69 và nâng dự báo năm 2026 lần thứ ba. Theo các báo cáo, giới phân tích nêu dòng tiền hoạt động âm $27 triệu, chi đầu tư gấp ba quý trước (theo tính toán của chúng tôi). Có nguồn — không phải khuyến nghị.