T giảm ≈6%: AT&T vượt ước tính quý 3, nâng dự báo EPS nhưng nợ ròng tăng lên ≈$150 tỷ sau thương vụ EchoStar
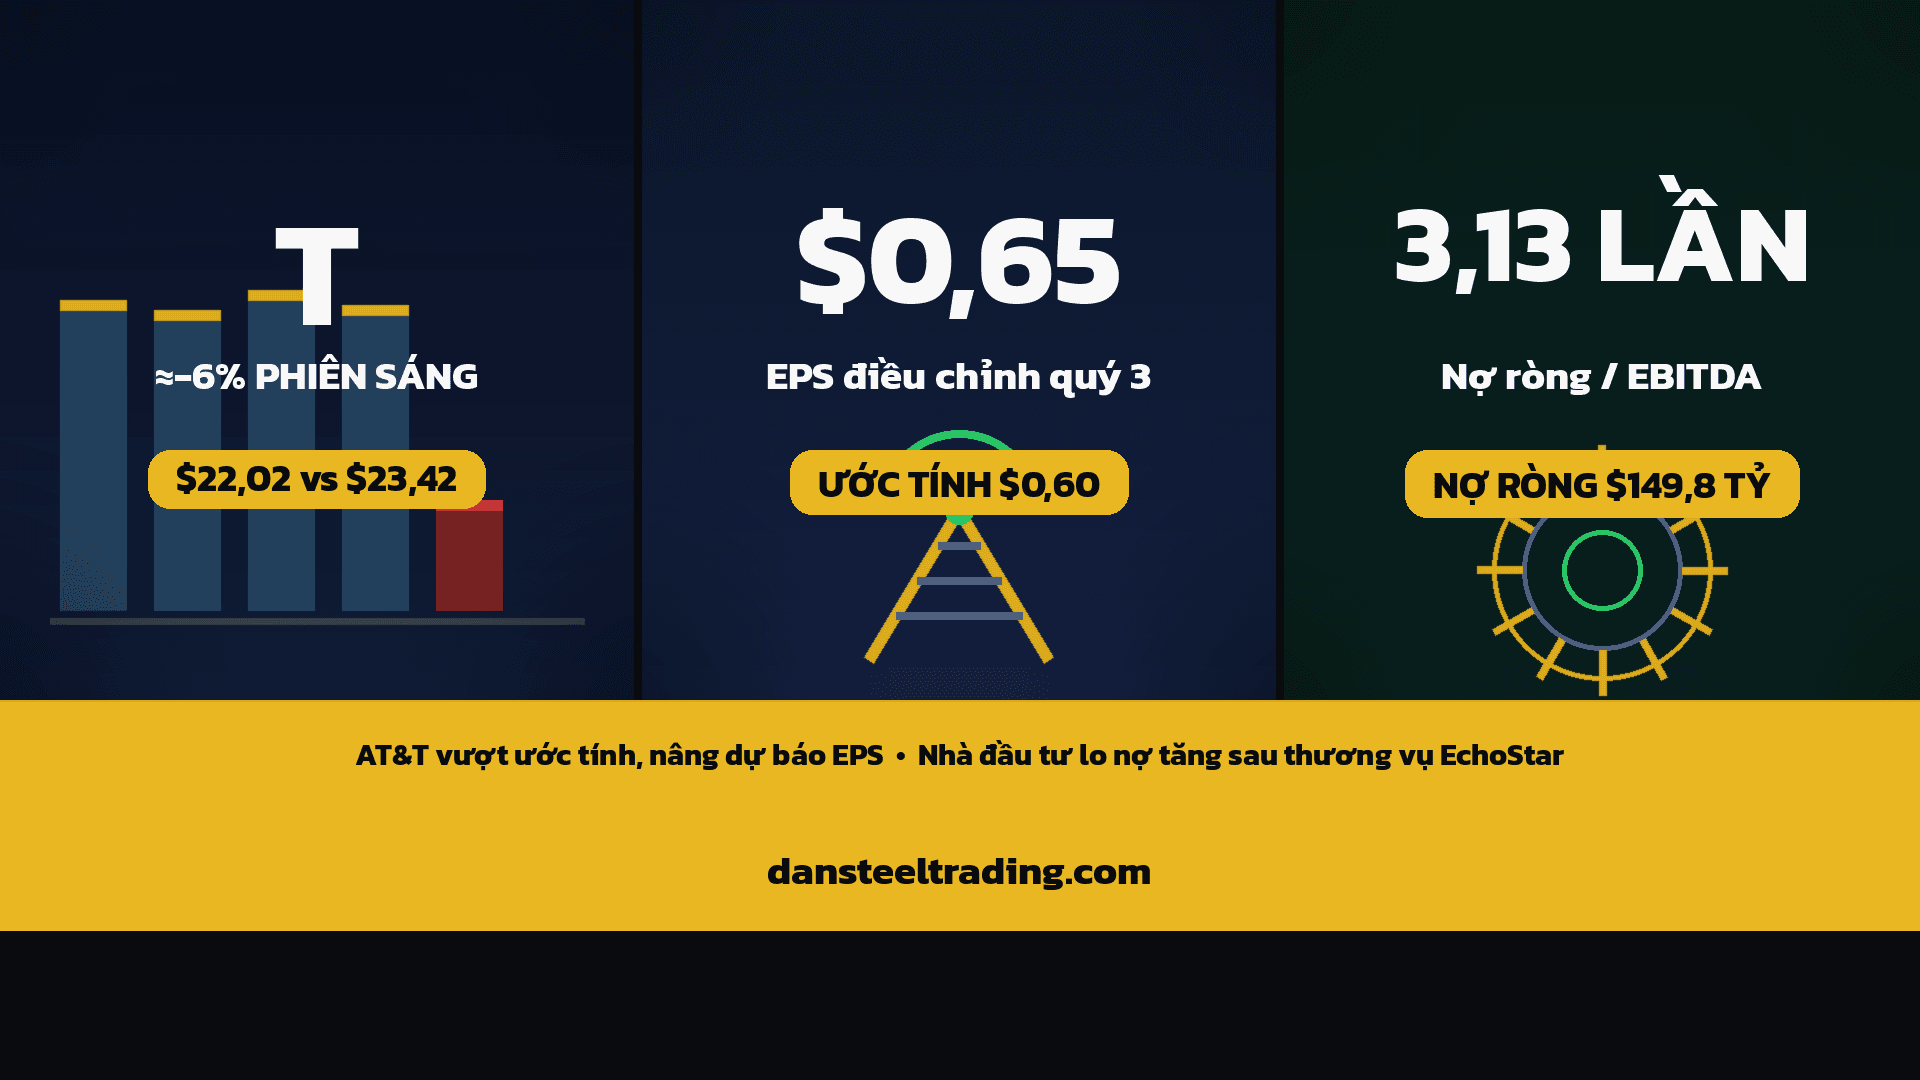
AT&T (T) báo cáo quý 3/2026: doanh thu $32,3 tỷ (+5,3%, ước tính LSEG $31,69 tỷ), EPS điều chỉnh $0,65 so với ước tính $0,60, nâng dự báo EPS cả năm lên ≈$2,40. Nhưng nợ ròng tăng lên $149,8 tỷ, thuê bao trả sau chậm lại so với quý 2 và phần nâng dự báo chủ yếu đến từ kế toán khiến cổ phiếu $21,98 lúc 8:14 sáng PT (≈−6,2%). Có nguồn — không phải khuyến nghị đầu tư.
T giảm ≈6%: AT&T vượt ước tính quý 3, nâng dự báo EPS nhưng nợ ròng tăng lên ≈$150 tỷ sau thương vụ EchoStar
Chuyện đến giờ (≈8:14 sáng PT / 11:10 sáng ET, thứ Tư 21/10/2026): AT&T (mã T — nhà mạng viễn thông lớn của Mỹ, vốn hóa ≈$151 tỷ, theo tính toán của chúng tôi) công bố quý 3 khoảng 3:30 sáng PT hôm nay: doanh thu và lợi nhuận điều chỉnh đều vượt ước tính, dự báo EPS cả năm được nâng. Nhưng nợ ròng tăng mạnh sau thương vụ mua phổ tần của EchoStar, thuê bao trả sau chậm lại so với quý 2 và phần nâng dự báo chủ yếu đến từ yếu tố kế toán, khiến cổ phiếu ở $21,98 lúc 8:14 sáng PT, giảm ≈6,2% so với giá đóng cửa chính thức $23,42. Bản tin sự kiện có nguồn — không phải khuyến nghị đầu tư.
Đây là bài đầu tiên về T trên trang.
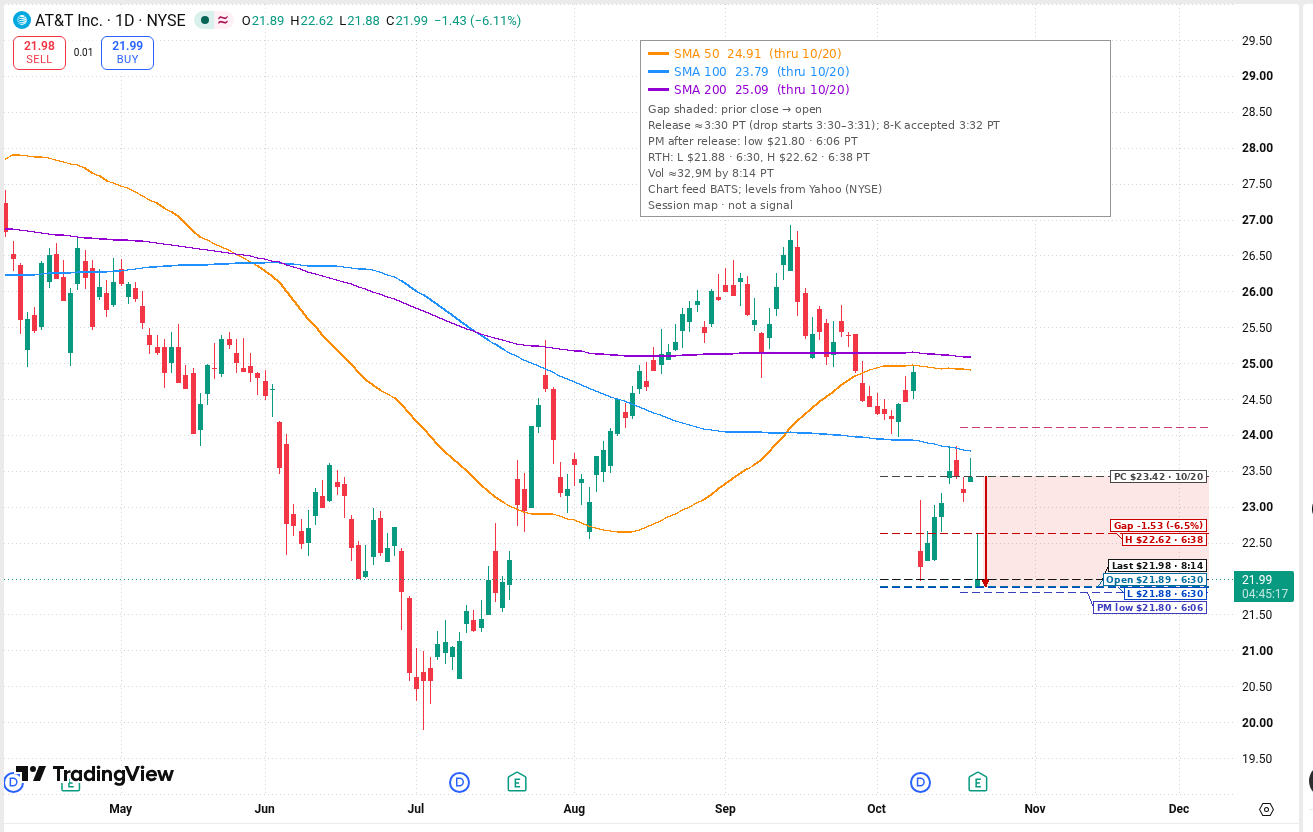
T (AT&T, NYSE) khung ngày, SMA 50/100/200 tính đến 20/10. Đóng cửa thứ Ba $23,42. Kết quả quý 3/2026 ra khoảng 3:30 sáng PT (Form 8-K được SEC ghi nhận lúc 3:32 sáng PT); trong phút 3:30 giá trước mở cửa chạm $24,10 rồi giảm về $22,43 lúc 3:34 sáng PT, thấp nhất trước mở cửa $21,80 lúc 6:06 sáng PT. Phiên chính thức mở cửa $21,89 (gap ≈−6,5%), thấp nhất $21,88 lúc 6:30 sáng PT, cao nhất $22,62 lúc 6:38 sáng PT, giá $21,98 lúc 8:14 sáng PT (≈−6,2%), khối lượng ≈32,9 triệu. SMA100 $23,79, SMA50 $24,91 và SMA200 $25,09 đều nằm trên giá. Biểu đồ dùng nguồn BATS; các mức lấy từ Yahoo (NYSE). Nguồn: TradingView, Yahoo Finance. Bản đồ phiên, không phải tín hiệu.
Diễn biến giá khớp đúng giờ công bố
- Thứ Ba, T đóng cửa chính thức ở $23,42 (theo Yahoo Finance, khung ngày).
- Giá trước mở cửa bắt đầu giảm từ phút 3:30 sáng PT (chạm $24,10 rồi về $22,43 lúc 3:34); Form 8-K được SEC (Ủy ban Chứng khoán Mỹ) ghi nhận lúc 3:32 sáng PT.
- Cuộc gọi với nhà đầu tư lúc 8:30 sáng ET (5:30 sáng PT); sau cuộc gọi, giá trước mở cửa tiếp tục giảm, thấp nhất trước mở cửa $21,80 lúc 6:06 sáng PT.
- Phiên chính thức mở cửa $21,89 (gap ≈−6,5%), thấp nhất $21,88 ngay lúc 6:30 sáng PT, cao nhất $22,62 lúc 6:38 sáng PT; lúc 8:14 sáng PT giá $21,98 (≈−6,2%), ≈32,9 triệu cổ phiếu khớp lệnh. CNBC và Newsquawk ghi nhận mức giảm ≈6% trước mở cửa.
- Theo Zacks, T đã giảm ≈6,7% trong tháng qua; giá hiện cách đỉnh 52 tuần $29,44 khoảng 25% (theo tính toán của chúng tôi).
AT&T công bố gì
| Chỉ tiêu quý 3/2026 | Thực tế | Ước tính |
|---|---|---|
| Doanh thu | $32,3 tỷ (+5,3%) | $31,69 tỷ (LSEG) |
| EPS điều chỉnh | $0,65 (+20%) | $0,60 (LSEG) |
| EBITDA điều chỉnh | $12,5 tỷ (+5,4%) | $12,34 tỷ |
| Dòng tiền tự do | $5,0 tỷ | $4,94 tỷ |
| Thuê bao điện thoại trả sau tăng ròng | 379.000 | 379.300 (FactSet); 387.410 (tổng hợp khác) |
LSEG và FactSet là các hãng dữ liệu tài chính tổng hợp ước tính của giới phân tích. EBITDA (lợi nhuận trước lãi vay, thuế và khấu hao) điều chỉnh loại bỏ các khoản không thường xuyên. Ước tính EBITDA, dòng tiền tự do và mức tổng hợp thứ hai về thuê bao theo Smartkarma.
- EPS theo chuẩn kế toán Mỹ (GAAP) chỉ còn $0,13, do khoản ghi giảm giá trị không dùng tiền mặt $2,6 tỷ cho mảng di động Mexico (đã ký bán cho Grupo Televisa và Fintech Holdings ngày 13/10) và khoản chi phí cắt giảm nhân sự ≈$800 triệu (phần lớn chi bằng tiền mặt năm 2027).
- Doanh thu dịch vụ hợp nhất tăng 3,8% — mức nhanh nhất hơn 4 năm. Mảng Kết Nối Tiên Tiến (cáp quang, internet không dây cố định, di động) có doanh thu dịch vụ $23,9 tỷ (+6,1%), lợi nhuận hoạt động $7,6 tỷ (+18,9%).
- Biên EBITDA điều chỉnh 38,7% — cao nhất của một quý 3 kể từ khi AT&T tái cấu trúc quanh mảng kết nối, theo Giám đốc tài chính Pascal Desroches.
- Internet: 769.000 thuê bao tăng ròng — kỷ lục quý — gồm 442.000 cáp quang và 327.000 internet không dây cố định. Gần 43% hộ dùng internet của AT&T cũng dùng di động AT&T.
- Di động: 379.000 thuê bao điện thoại trả sau tăng ròng, tỷ lệ rời mạng 0,92%; ARPU (doanh thu bình quân trên mỗi thuê bao) điện thoại trả sau +4%.
- Mảng cũ (cáp đồng): doanh thu giảm 24,5%, đúng lộ trình tắt phần lớn mạng cáp đồng trước cuối 2029.
- Trả lại cổ đông: $4,8 tỷ trong quý, gồm $2,8 tỷ mua lại cổ phiếu; hơn $7 tỷ từ đầu năm, mục tiêu ≈$10 tỷ năm 2026.
So sánh quý này, quý trước và cùng kỳ năm ngoái
| Chỉ tiêu | Quý 3/2026 | Quý 2/2026 | Quý 3/2025 |
|---|---|---|---|
| Doanh thu | $32,3 tỷ | $31,6 tỷ | $30,7 tỷ |
| Tăng trưởng doanh thu so với cùng kỳ | +5,3% | +2,3% | — |
| EPS điều chỉnh | $0,65 | $0,65 | $0,54 |
| EPS GAAP (hoạt động liên tục) | $0,13 | $0,66 | $1,29 |
| EBITDA điều chỉnh | $12,5 tỷ | $12,3 tỷ | $11,9 tỷ |
| Dòng tiền tự do | $5,0 tỷ | $4,7 tỷ | $4,9 tỷ |
| Đầu tư vốn | $5,6 tỷ | $6,1 tỷ | $5,3 tỷ |
| Thuê bao điện thoại trả sau tăng ròng | 379.000 | 432.000 | — |
| Tỷ lệ rời mạng điện thoại trả sau | 0,92% | 0,86% | 0,92% |
| Internet tăng ròng (cáp quang + không dây cố định) | 769.000 | 646.000 | — |
| Nợ ròng | $149,8 tỷ | $126,4 tỷ | — |
| Nợ ròng / EBITDA điều chỉnh | 3,13 lần | 2,68 lần | — |
Nguồn: thông cáo quý 3 và quý 2/2026 của AT&T (Form 8-K), cuộc gọi với nhà đầu tư. EPS GAAP quý 3/2025 cao vì có khoản lãi bán phần vốn DIRECTV.
Điểm đáng chú ý: EPS điều chỉnh đi ngang so với quý 2 dù doanh thu tăng; thuê bao trả sau giảm ≈12% so với quý 2 và tỷ lệ rời mạng tăng từ 0,86% lên 0,92%; nợ ròng tăng ≈$23 tỷ trong một quý.
Dự báo: nâng EPS, giữ dòng tiền, giảm đầu tư
- EPS điều chỉnh 2026: ≈$2,40, nâng từ $2,25–2,35 (ước tính chung ≈$2,34–2,35). Theo ông Desroches, phần nâng chủ yếu đến từ chi phí khấu hao thấp hơn khi mảng Mexico được hạch toán là tài sản chờ bán — không phải do kinh doanh cốt lõi mạnh lên.
- EBITDA điều chỉnh 2026: tăng ở phần trên của khoảng 3–4% (trước đây là 3–4%).
- Dòng tiền tự do: giữ nguyên $18 tỷ+ (2026), $19 tỷ+ (2027), $21 tỷ+ (2028). Quý 4 dự kiến ≈$6 tỷ.
- Đầu tư vốn: $23–24 tỷ năm 2026; 2027–2028 giảm ≈$1 tỷ/năm xuống $22–23 tỷ. Nhưng số tiền tiết kiệm được sẽ dồn vào vốn lưu động (trả trước tiền máy cho khách) và lãi vay cao hơn — nên dòng tiền tự do không tăng theo.
- Thuế tiền mặt 2026: ≈$750 triệu, giảm từ $1–1,5 tỷ.
- Đòn bẩy: nợ ròng / EBITDA về vùng mục tiêu ≈2,5 lần trong năm 2029.
- Quý 4: chi phí tiếp thị và thu hút khách cao hơn, ≈$100 triệu chi phí dàn xếp tranh chấp với nhà cung cấp, thuê bao internet tăng chậm lại theo mùa và ARPU cáp quang tiếp tục giảm ≈4% so với cùng kỳ.
Điểm mạnh và rủi ro (theo thông cáo và cuộc gọi)
Lực đẩy:
- Chiến lược gói cáp quang + di động đang hiệu quả: hai quý liên tiếp hơn 1 triệu khách kết nối tiên tiến, hơn 39 triệu địa điểm đã phủ cáp quang, mục tiêu 40 triệu+ cuối 2026 và 60 triệu+ cuối 2030.
- Lợi nhuận hoạt động mảng chính +18,9%, biên EBITDA 38,7% (theo Giám đốc tài chính, cao nhất của một quý 3) dù doanh thu bán máy (biên thấp) tăng 12%.
- Phổ tần mua từ EchoStar ($23 tỷ, hoàn tất cuối tháng 7) giúp tăng năng lực mạng di động và internet không dây cố định.
- Bán mảng Mexico, liên doanh cáp quang với Global Infrastructure Partners (thuộc BlackRock) và CPP Investments sẽ mang về tiền để trả nợ từ năm 2027.
Lực cản:
- Tổng nợ $159,6 tỷ, nợ ròng $149,8 tỷ; lãi vay quý 3 $2,0 tỷ so với $1,7 tỷ cùng kỳ (theo thông cáo).
- ARPU cáp quang giảm 4% do giá khuyến mãi để giành thị phần và khách ở vùng mới mua từ Lumen có giá thấp hơn.
- Cạnh tranh gay gắt trong di động; giới phân tích hỏi nhiều về khả năng SpaceX/Starlink tham gia di động và internet giá rẻ (xem bài SPCX hôm nay).
- Giám đốc tài chính Pascal Desroches nghỉ hưu; bà Jennifer Biry tiếp quản sau năm mới.
Ban lãnh đạo nói gì
- CEO John Stankey: ở các khu đô thị và ngoại ô nơi AT&T có cả cáp quang lẫn 5G, ông tin đối thủ "không thể và sẽ không" theo kịp hiệu quả vận hành và gói dịch vụ kết hợp của công ty.
- Về vệ tinh quỹ đạo thấp: ông cho rằng hữu ích ở vùng nông thôn nhưng khó thay thế mạng mặt đất ở đô thị, nơi 40–45% lưu lượng phát sinh trong nhà.
- Về tỷ lệ phủ cáp quang: mô hình đầu tư giả định 40%, nhưng ông tin có thể đạt 50% theo thời gian.
- Về thâu tóm: sẵn sàng mua thêm hạ tầng cáp quang "nếu giá phù hợp".
Góc nhìn của chúng tôi
Nếu đặt mình vào vị trí người điều hành, đây là một quý vận hành tốt: doanh thu dịch vụ tăng nhanh nhất 4 năm, biên lợi nhuận kỷ lục, cáp quang tăng kỷ lục. Câu chuyện gói cáp quang + di động đang chạy đúng kế hoạch.
Nhưng thị trường đang định giá chất lượng của con số, không phải tiêu đề:
- Phần nâng dự báo EPS mang tính kế toán. Khấu hao giảm vì Mexico chờ bán không tạo thêm đồng tiền mặt nào; dòng tiền tự do vẫn giữ nguyên.
- Đòn bẩy tăng vọt. Nợ ròng / EBITDA từ 2,68 lên 3,13 lần trong một quý, và phải đến 2029 mới về 2,5 lần. Với cổ phiếu được giữ vì cổ tức như T, đây là điểm nhạy cảm.
- Đà di động chậm lại. Thuê bao trả sau giảm từ 432.000 xuống 379.000, tỷ lệ rời mạng tăng lên 0,92%. Cáp quang tăng nhờ giảm giá, nên ARPU giảm.
- Tiền tiết kiệm từ đầu tư không về tay cổ đông mà chuyển sang vốn lưu động và lãi vay.
Cổ tức $1,11/năm và mục tiêu mua lại ≈$10 tỷ năm 2026 vẫn giữ — ở giá ≈$22, tỷ suất cổ tức ≈5% (theo tính toán của chúng tôi). Điều cần theo dõi: diễn biến cạnh tranh di động với Verizon và T-Mobile, và tiến độ hoàn tất bán Mexico cùng liên doanh cáp quang — hai nguồn tiền chính để giảm nợ.
Nguồn
Thông cáo quý 3/2026 của AT&T (Form 8-K nộp SEC ngày 21/10/2026, số hồ sơ 0000732717-26-000370); Thông cáo quý 2/2026; Reuters qua Investing.com (ước tính LSEG, FactSet); Bản ghi cuộc gọi với nhà đầu tư — Investing.com; CNBC — cổ phiếu biến động trước mở cửa; Newsquawk; Smartkarma; Zacks qua Yahoo Finance; giá cổ phiếu theo Yahoo Finance (đóng cửa chính thức 20/10/2026, giá trước mở cửa và trong phiên 21/10/2026). Các con số "theo tính toán của chúng tôi" là ước lượng từ số liệu công bố.
Bài viết chỉ mang tính thông tin, không phải khuyến nghị mua hay bán và không phải tín hiệu giao dịch. Giá trong phiên có thể thay đổi mạnh. Hãy tự đánh giá rủi ro trước khi giao dịch.
Cùng Nhau Phát Triển - Together We Grow. Tham gia Discord để được xem live trading miễn phí: https://discord.gg/dXrg9ExaJn
Báo tôi khi $T có bài mới
Một email cho chương tiếp theo của mã này, rồi phiên Discord. Không phải newsletter.
Bài Viết Liên Quan
CORT giảm 20%: Genmab thắng thử nghiệm giai đoạn 3 ung thư buồng trứng, đe dọa Lifyorli
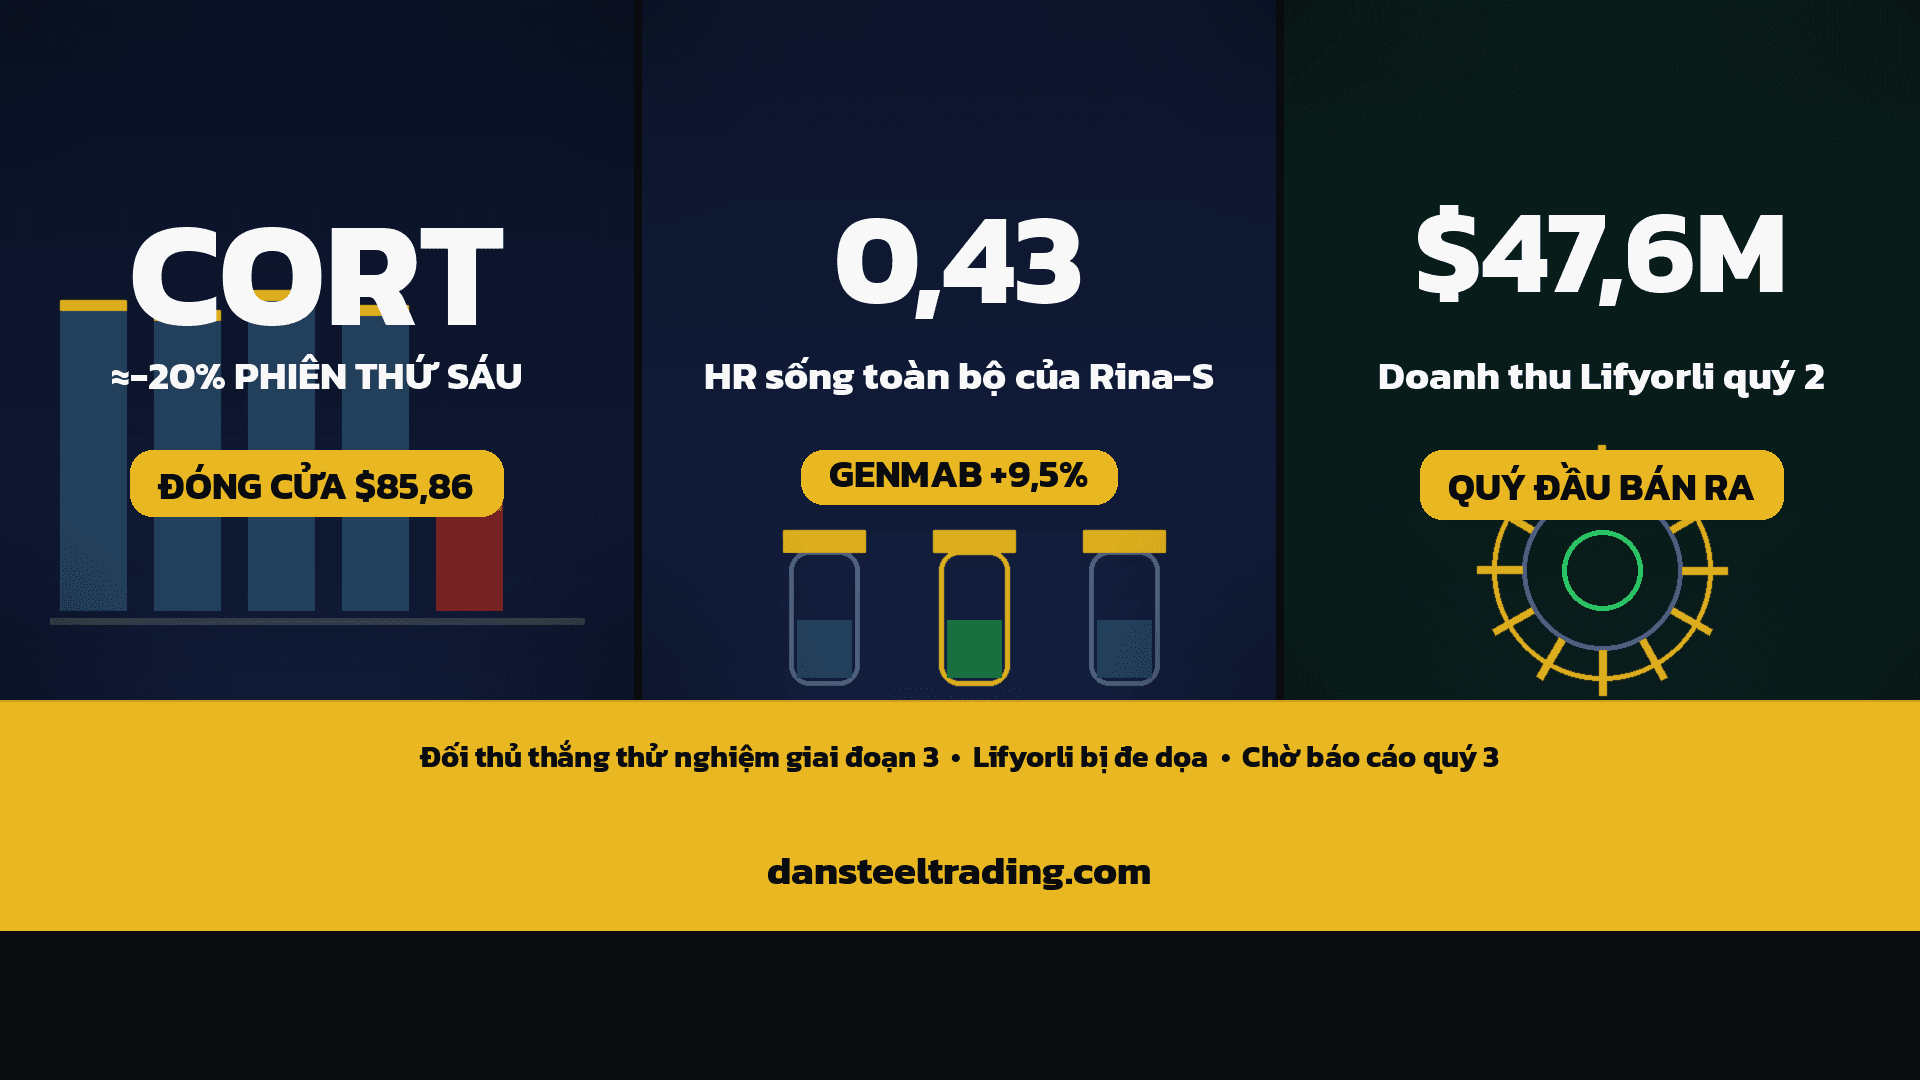
Thứ Sáu 23/10/2026, CORT đóng cửa $85,86, giảm ≈20,1% (theo tính toán của chúng tôi), sau khi Genmab (GMAB +9,5%) công bố thuốc Rina-S thắng hóa trị ở tiêu chí chính PFS và tiêu chí phụ chính OS trong thử nghiệm giai đoạn 3 cho ung thư buồng trứng kháng platinum — cùng chỉ định với Lifyorli. Có nguồn — không phải khuyến nghị.
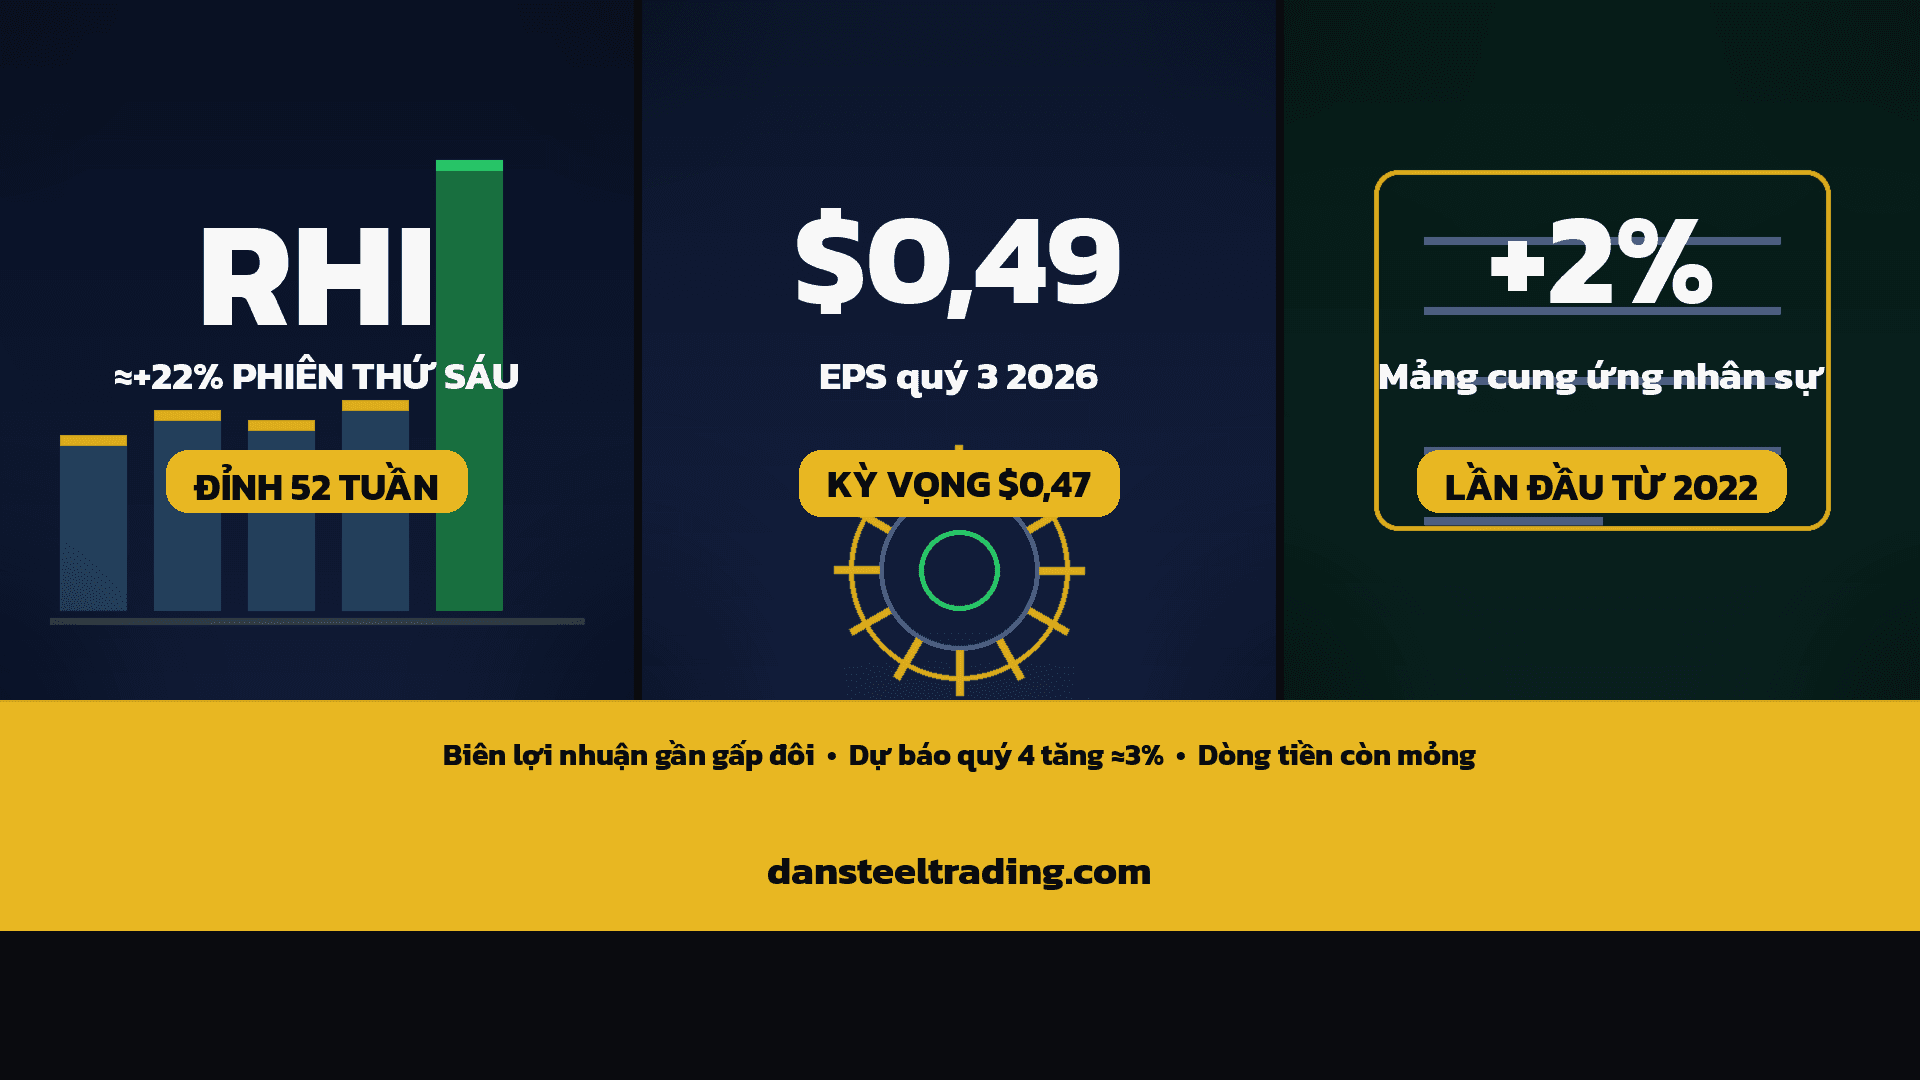
RHI tăng ≈22%: Robert Half vượt ước tính quý 3 2026, mảng cung ứng nhân sự tăng trưởng trở lại lần đầu từ 2022
Thứ Sáu 23/10/2026, RHI tăng ≈22% (theo tính toán của chúng tôi) lên ≈$46,2, đỉnh 52 tuần, sau khi Robert Half báo EPS quý 3 $0,49 so với dự báo $0,47 và mảng cung ứng nhân sự tăng trưởng trở lại lần đầu kể từ 2022. Biên lợi nhuận cải thiện rõ, nhưng chín tháng đầu năm dòng tiền trước hoạt động tài chính ($47,1 triệu) thấp hơn cổ tức đã chi ($179,8 triệu). Có nguồn — không phải khuyến nghị.
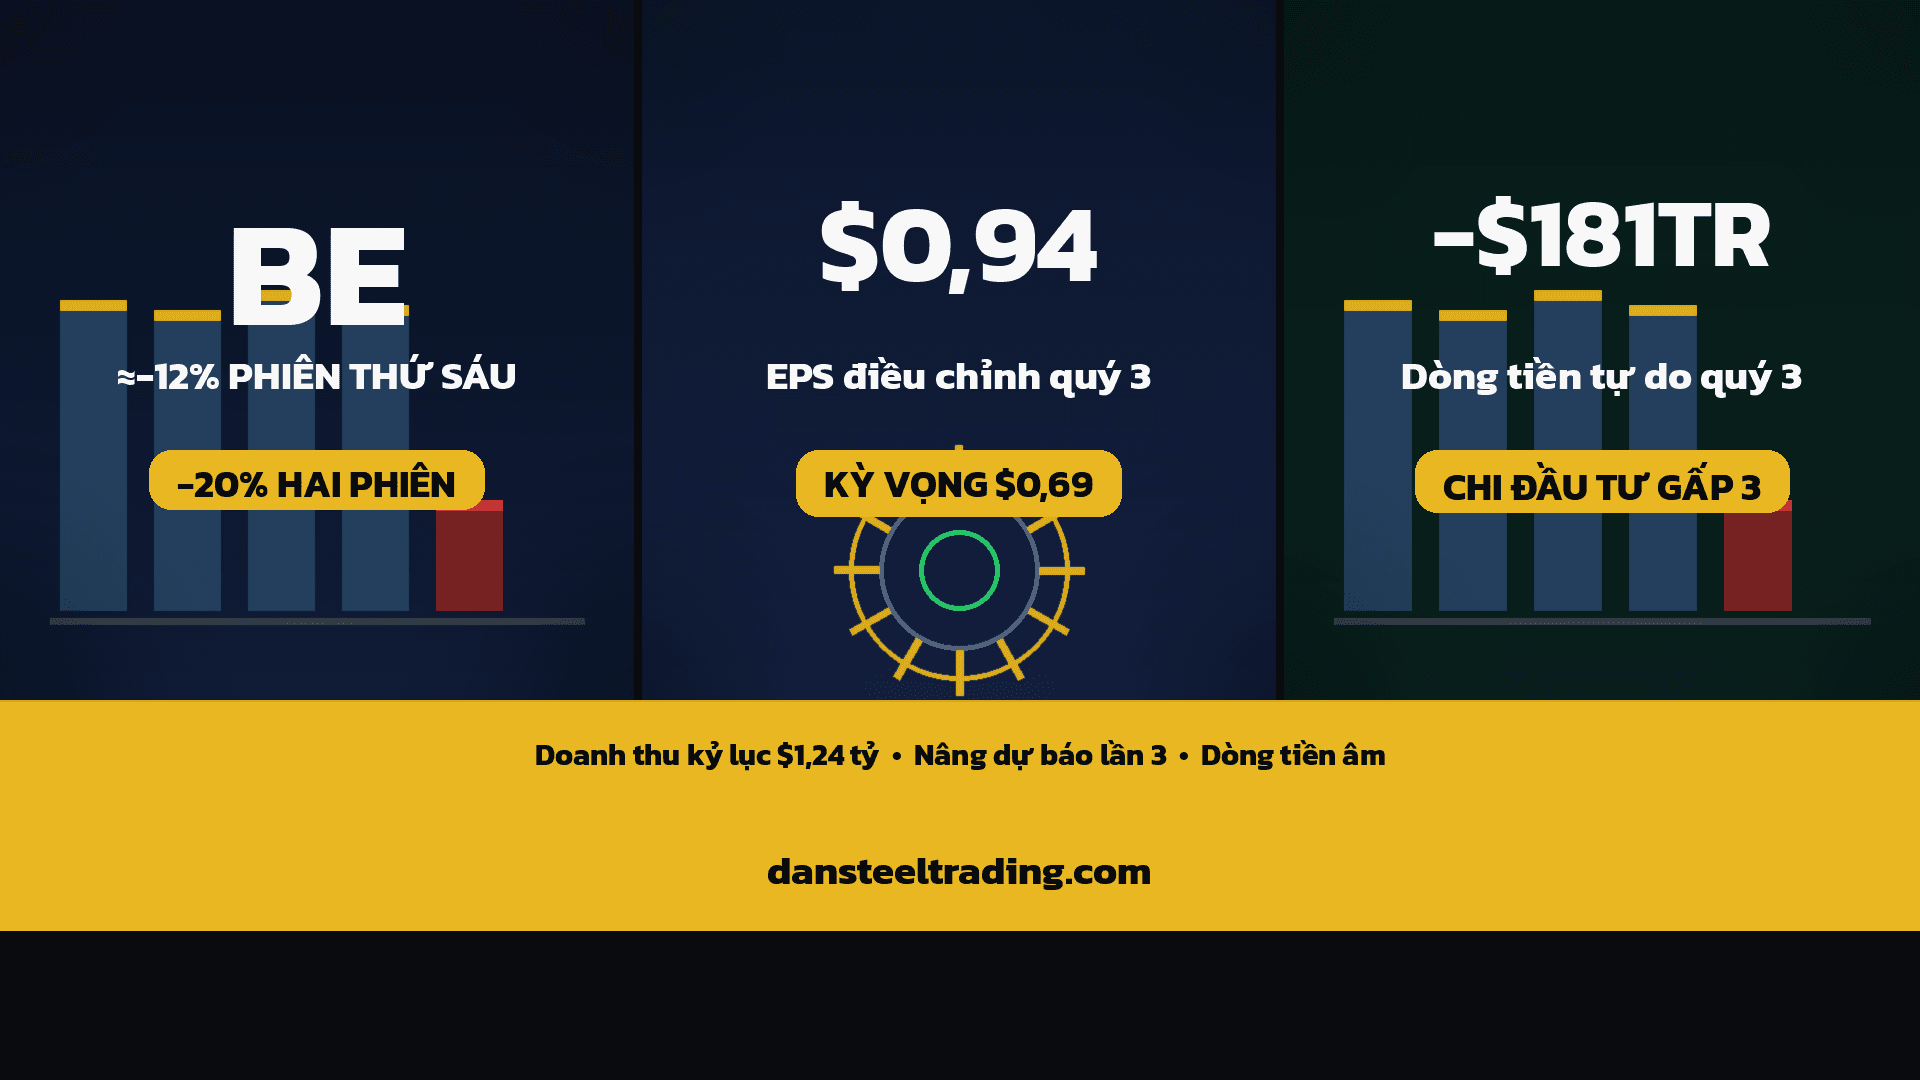
BE giảm ≈12%: Bloom Energy vượt ước tính quý 3 2026, nâng dự báo lần thứ ba nhưng dòng tiền âm
Thứ Sáu 23/10/2026, BE giảm ≈12% xuống ≈$191 dù Bloom Energy báo doanh thu quý 3 kỷ lục $1,24 tỷ (+138%), EPS điều chỉnh $0,94 so với dự báo $0,69 và nâng dự báo năm 2026 lần thứ ba. Theo các báo cáo, giới phân tích nêu dòng tiền hoạt động âm $27 triệu, chi đầu tư gấp ba quý trước (theo tính toán của chúng tôi). Có nguồn — không phải khuyến nghị.