WDC giảm 11%: Western Digital vượt ước tính quý 1 tài khóa 2027, dự báo quý 2 cao hơn 12% nhưng cổ phiếu vẫn bị bán vì lo chi phí và chi đầu tư
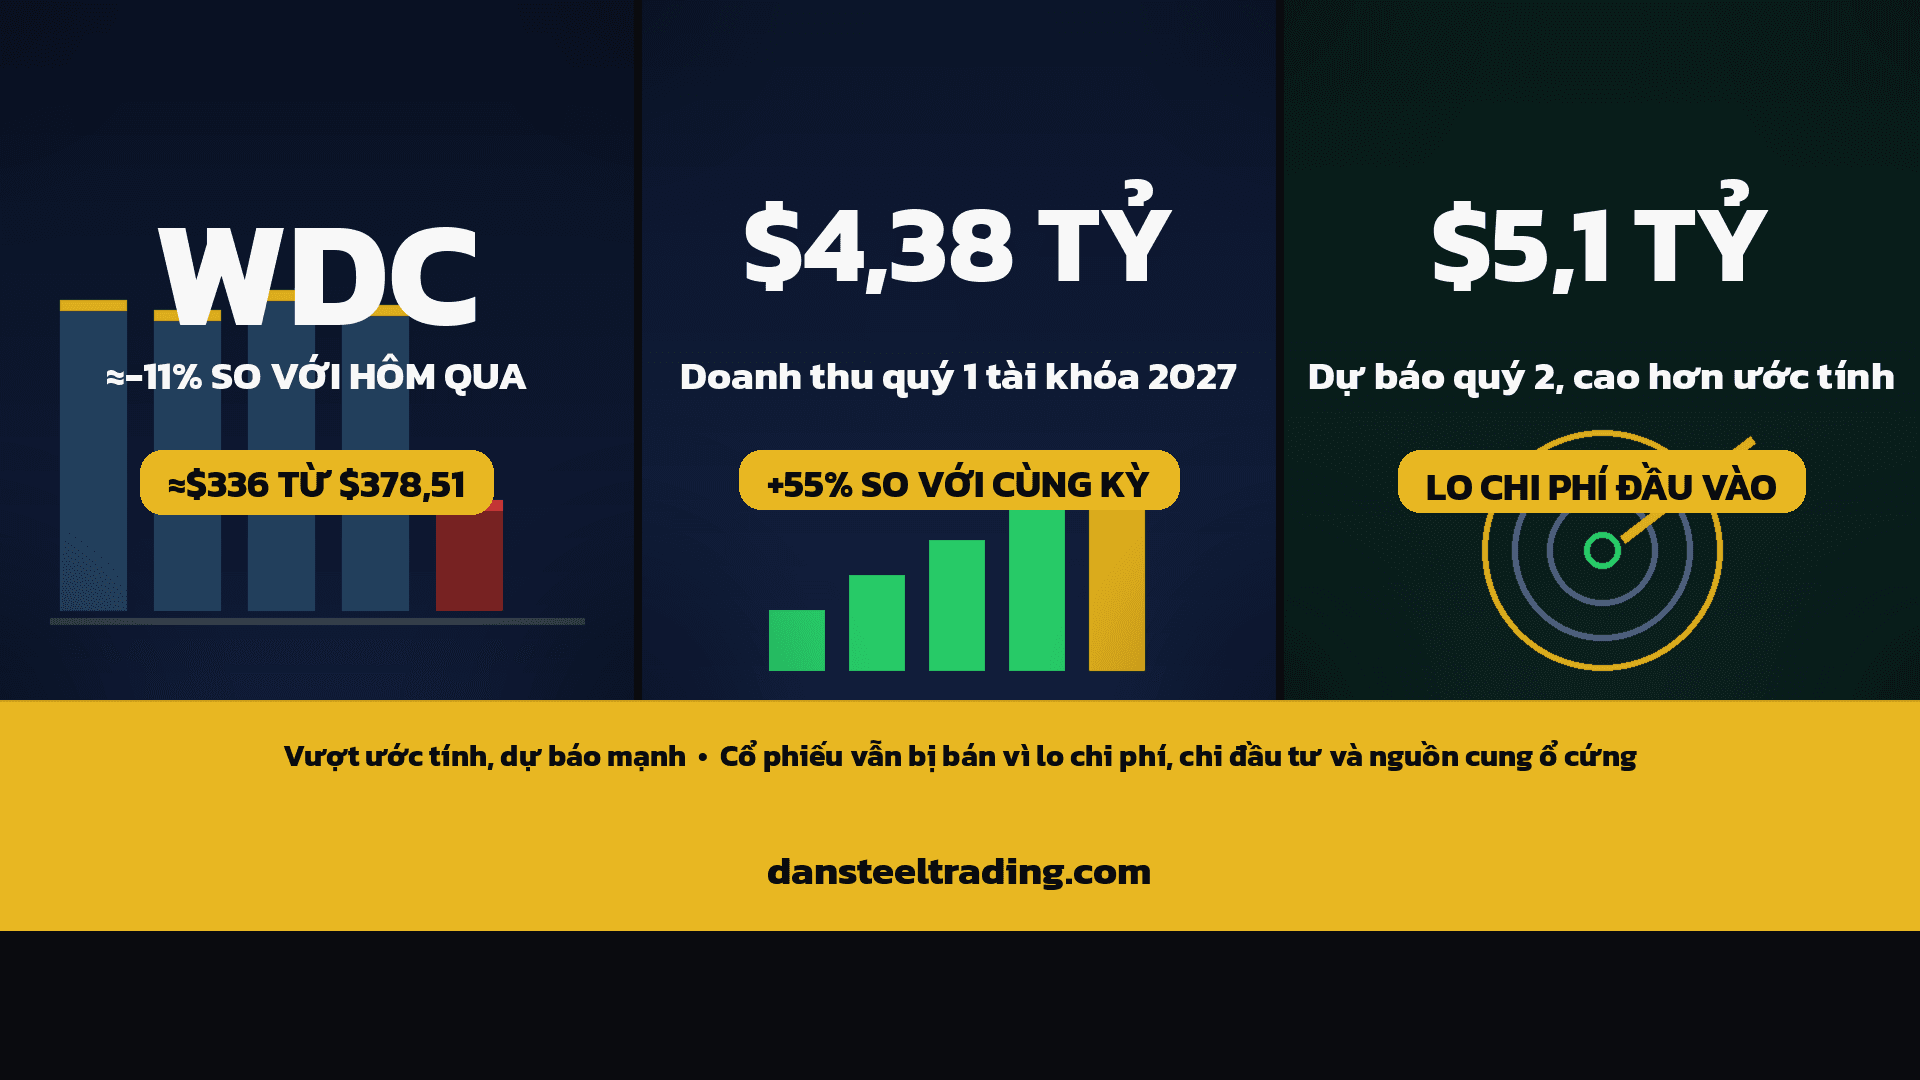
Thứ Năm 22/10/2026, Western Digital (WDC) báo doanh thu $4,38 tỷ (+55% so với cùng kỳ), lợi nhuận điều chỉnh $4,64/cổ phiếu, dự báo quý 2 $5,1 tỷ, đều vượt xa ước tính. Cổ phiếu vẫn giảm 6,4% trong phiên và thêm ≈5% sau đóng cửa vì ban lãnh đạo nhắc chi phí đầu vào tăng và chi đầu tư cao hơn. Có nguồn — không phải khuyến nghị đầu tư.
WDC giảm 11%: Western Digital vượt ước tính quý 1 tài khóa 2027, dự báo quý 2 cao hơn 12% nhưng cổ phiếu vẫn bị bán vì lo chi phí và chi đầu tư
Chuyện đến giờ (thứ Năm 22/10/2026, sau giờ đóng cửa):
- WDC giảm 6,4% trong phiên Mỹ xuống $354,19 giữa đợt bán tháo cổ phiếu AI và chip, trước giờ công bố kết quả.
- Lúc 1:04 chiều PT, Western Digital báo quý 1 tài khóa 2027 vượt ước tính cả doanh thu lẫn lợi nhuận, kèm dự báo quý 2 cao hơn kỳ vọng ≈12%. Cổ phiếu tăng ≈4% sau đóng cửa rồi quay đầu giảm khi buổi họp với nhà đầu tư bắt đầu.
- Lúc ≈4:10 chiều PT, cổ phiếu ở quanh $336, tức ≈−11% so với giá đóng cửa $378,51 hôm thứ Tư. Bài liên quan về rủi ro nguồn cung ổ cứng: STX: Toshiba gấp đôi công suất ổ cứng.
Bài viết này nhằm mục đích thông tin và giáo dục, không phải khuyến nghị mua bán.
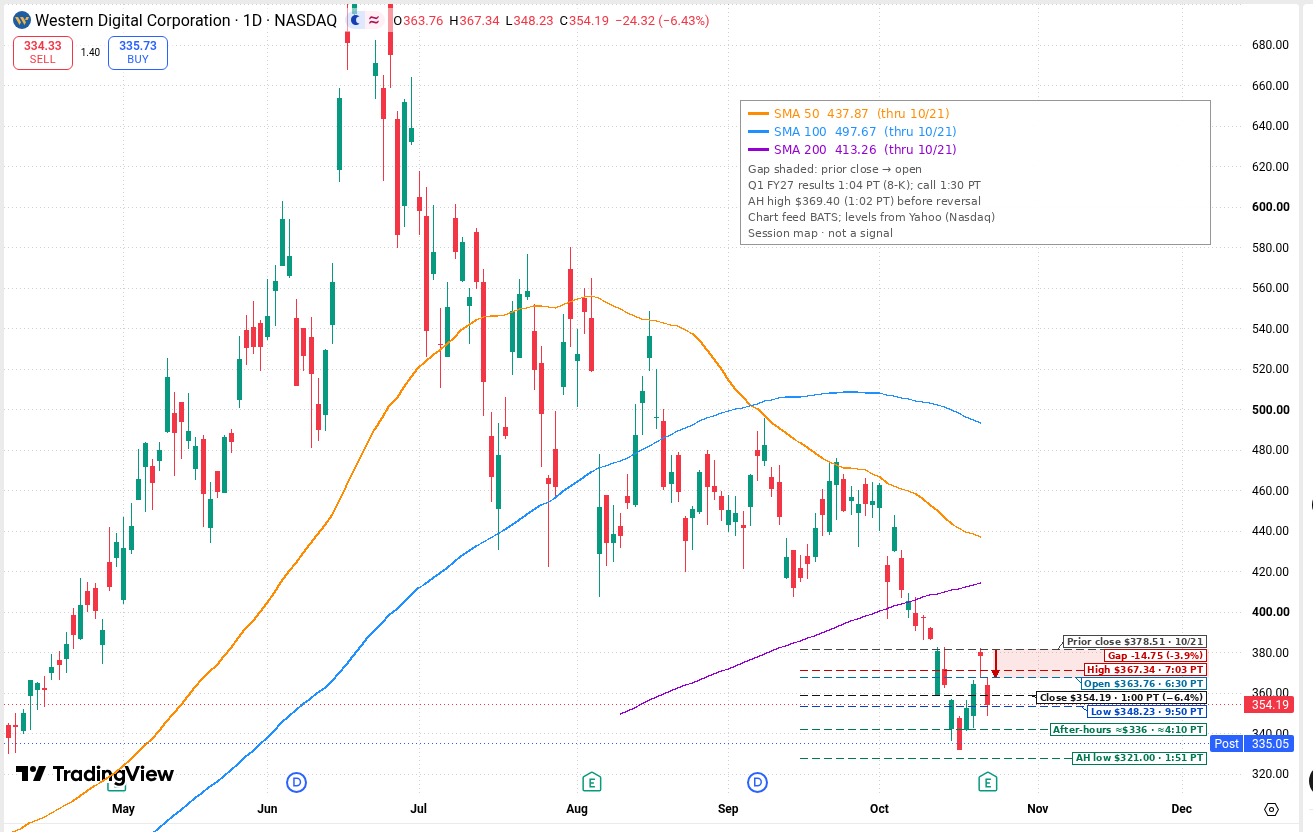
WDC khung ngày, SMA 50/100/200 tính đến giá đóng cửa 21/10 (SMA50 ≈$437,87; SMA100 ≈$497,67; SMA200 ≈$413,26, theo tính toán của chúng tôi). Phiên 22/10: mở cửa $363,76 (≈−3,9% so với giá đóng cửa $378,51 hôm 21/10), cao nhất $367,34 lúc 7:03 sáng PT, thấp nhất $348,23 lúc 9:50 sáng PT, đóng cửa $354,19 (−6,4%). Sau đóng cửa: cao nhất $369,40 lúc 1:02 chiều PT, thấp nhất $321,00 lúc 1:51 chiều PT, ≈$336 lúc ≈4:10 chiều PT. Nguồn: TradingView, Yahoo Finance. Bản đồ phiên, không phải tín hiệu.
Diễn biến giá
| Chỉ tiêu | Thứ Tư 21/10 | Thứ Năm 22/10 |
|---|---|---|
| Giá mở cửa | $380,25 | $363,76 |
| Cao nhất phiên | $381,88 | $367,34 |
| Thấp nhất phiên | $367,13 | $348,23 |
| Giá đóng cửa | $378,51 | $354,19 (−6,4%) |
| Sau đóng cửa (≈4:10 chiều PT) | — | ≈$336 (≈−5% so với giá đóng cửa) |
Trong 10 phiên gần nhất, giá đóng cửa của WDC dao động từ $332,00 đến $397,28 (theo tính toán của chúng tôi).
Kết quả quý 1 tài khóa 2027 (kết thúc 2/10/2026)
Western Digital hiện chỉ còn mảng ổ cứng cơ (HDD) sau khi tách mảng bộ nhớ flash thành Sandisk. Khách hàng chính là các công ty điện toán đám mây lớn đang xây trung tâm dữ liệu cho AI.
| Chỉ tiêu (điều chỉnh, trừ khi ghi chú) | Quý 1 TK2027 | Quý 4 TK2026 | Quý 1 TK2026 | So với quý trước | So với cùng kỳ |
|---|---|---|---|---|---|
| Doanh thu | $4,381 tỷ | $3,747 tỷ | $2,818 tỷ | +17% | +55% |
| Biên lãi gộp | 58,1% | 54,4% | 43,9% | +3,7 điểm % | +14,2 điểm % |
| Lợi nhuận hoạt động | $2,153 tỷ | $1,655 tỷ | $856 triệu | +30% | +152% |
| Biên lợi nhuận hoạt động | 49,1% | 44,2% | 30,4% | +4,9 điểm % | +18,7 điểm % |
| Lợi nhuận trên mỗi cổ phiếu | $4,64 | $3,56 | $1,78 | +30% | +161% |
| Lợi nhuận trên mỗi cổ phiếu (GAAP) | $4,63 | $8,21 | $3,07 | −44% | +51% |
| Dòng tiền tự do | $1,377 tỷ | $1,281 tỷ | $599 triệu | +7% | +130% |
Lợi nhuận GAAP (chuẩn mực kế toán Mỹ) quý trước cao bất thường ($8,21/cổ phiếu) vì có khoản lãi $2,05 tỷ khi đánh giá lại cổ phần còn giữ tại Sandisk. Quý này không còn khoản đó, nên so sánh số điều chỉnh phản ánh đúng hoạt động kinh doanh hơn.
So với ước tính (LSEG và FactSet qua CNBC, Investing.com):
- Doanh thu $4,38 tỷ so với ước tính ≈$4,14 tỷ.
- Lợi nhuận điều chỉnh $4,64/cổ phiếu so với ước tính ≈$4,08–4,10.
Dự báo quý 2 tài khóa 2027
| Chỉ tiêu | Dự báo công ty | Ước tính của giới phân tích |
|---|---|---|
| Doanh thu | $5,1 tỷ ± $100 triệu (+66% đến +72% so với cùng kỳ) | ≈$4,57 tỷ |
| Biên lãi gộp điều chỉnh | 60%–61% | — |
| Chi phí hoạt động | $400–410 triệu | — |
| Lợi nhuận trên mỗi cổ phiếu | $5,80 ± $0,20 | ≈$4,82 |
Công ty cũng nâng cổ tức hằng quý thêm 17% lên $0,175/cổ phiếu, chi trả ngày 17/12/2026. Trong quý, công ty mua lại $1,0 tỷ cổ phiếu.
Vì sao vượt ước tính mà cổ phiếu vẫn giảm
Theo Investing.com và Yahoo Finance, cổ phiếu đảo chiều sau buổi họp với nhà đầu tư vì ba điểm:
- Chi phí đầu vào tăng. Ban lãnh đạo thừa nhận giá nguyên liệu và linh kiện đang tăng, dù vẫn đặt mục tiêu giảm ≈10% chi phí trên mỗi terabyte so với cùng kỳ.
- Chi đầu tư cao hơn. Công ty nói chi đầu tư sẽ cao hơn một chút so với mức truyền thống 4%–6% doanh thu trong hai năm tới, chủ yếu cho công nghệ đầu đọc, đĩa từ và tự động hóa nhà máy, không phải để mở rộng số lượng ổ. Quý này chi $227 triệu, gấp ≈3 lần cùng kỳ ($73 triệu).
- Lo ngại nguồn cung tăng. Trước báo cáo, một số ngân hàng đã hạ giá mục tiêu vì kế hoạch của Toshiba gần như gấp đôi công suất ổ cứng cho trung tâm dữ liệu. Theo các báo cáo (Investing.com), Morgan Stanley hạ từ $676 xuống $643, UBS và Wells Fargo cũng hạ trong tháng 10; ngược lại Bank of America nâng lên $800.
Thêm vào đó là bối cảnh chung: Nasdaq giảm mạnh hôm nay vì lo ngại chi phí AI, và WDC có hệ số biến động (beta, 5 năm theo tháng) ≈2,2 theo Yahoo Finance.
Ban lãnh đạo đang nói gì
- Theo cuộc gọi (Investing.com — bản ghi), CEO Irving Tan: nhu cầu khách hàng mạnh, công ty đang mở rộng sang khách hàng mới và có tầm nhìn nhu cầu xa hơn nhờ các hợp đồng dài hạn.
- CFO Kris Sennesael (theo cuộc gọi): tăng trưởng exabyte (đơn vị dung lượng, 1 exabyte = 1 tỷ gigabyte) mạnh và giá bán cải thiện là hai động lực chính.
- Theo cuộc gọi (Investing.com — bản ghi): biên lãi gộp trên phần doanh thu tăng thêm dự kiến trên 80%; dòng ổ 40 terabyte dùng công nghệ ePMR (ghi từ vuông góc tăng cường) chiếm ≈30% lượng ổ dung lượng lớn quý tới và ≈50% quý sau đó; ổ HAMR (công nghệ ghi từ có hỗ trợ nhiệt) thế hệ 1 bắt đầu giao trong nửa đầu năm 2027; công ty thấy còn chỗ tăng giá thêm trong 3–4 quý tới.
- Công ty kết thúc quý với tiền mặt ròng ≈$0,5 tỷ ($1,31 tỷ tiền mặt trừ $0,79 tỷ nợ ngắn hạn, theo tính toán của chúng tôi từ thông cáo) sau khi giảm phần lớn trái phiếu chuyển đổi đáo hạn 2028.
Thuận lợi và rủi ro (theo báo cáo 10-K năm tài khóa 2026)
Thuận lợi
- Nhu cầu lưu trữ cho AI vẫn tăng; biên lãi gộp đã tăng 14 điểm % trong một năm, dự báo lên 60%–61%.
- Dòng tiền tự do $1,38 tỷ/quý đủ để vừa mua lại cổ phiếu vừa tăng cổ tức.
- Hợp đồng dài hạn với khách hàng lớn giúp nhìn rõ nhu cầu hơn.
Rủi ro
- Phụ thuộc khách hàng đám mây: năm tài khóa 2026, mảng đám mây chiếm 89% doanh thu; 10 khách hàng lớn nhất chiếm 73%, ba khách hàng chiếm 16%, 15% và 13%.
- Hợp đồng dài hạn hai mặt: 10-K nêu các hợp đồng này cam kết giá cố định hoặc theo công thức, nên nếu chi phí đầu vào tăng mà giá bán đã chốt, biên lợi nhuận có thể bị ép.
- Hàng tồn kho tăng: từ $1,51 tỷ lên $1,78 tỷ (+18%) chỉ trong một quý; số ngày tồn kho lên 88 ngày từ 80 ngày.
- Nguồn cung và địa chính trị: một số linh kiện chỉ có một nhà cung cấp; 10-K nhắc hạn chế xuất khẩu đất hiếm của Trung Quốc và căng thẳng Trung Đông có thể đẩy chi phí lên.
- Chuyển đổi công nghệ: nếu ra mắt HAMR chậm hoặc tốn kém hơn dự kiến, đối thủ như Seagate (STX) có thể chiếm lợi thế.
Nhận định
Theo thông cáo, doanh thu quý 1 tăng 55% so với cùng kỳ, biên lãi gộp điều chỉnh 58,1%; dự báo quý 2 cao hơn ước tính ≈12% về doanh thu và ≈20% về lợi nhuận (theo tính toán của chúng tôi). Theo các báo cáo (CNBC, Yahoo Finance), câu hỏi của thị trường là chu kỳ tăng giá ổ cứng còn kéo dài bao lâu.
Ba câu hỏi chính (góc nhìn của chúng tôi): chi phí đầu vào tăng có ăn vào biên lợi nhuận khi giá bán đã chốt theo hợp đồng, việc Toshiba và các đối thủ tăng công suất có làm giá bán chững lại trong 2027, và chi đầu tư cao hơn có phải dấu hiệu chu kỳ đang về đỉnh. Ban lãnh đạo trả lời bằng định hướng "còn tăng giá 3–4 quý" và "không mở rộng số lượng ổ" (theo cuộc gọi).
Các mốc và sự kiện sắp tới: giá đóng cửa thấp nhất gần đây $332,00 (16/10) và giá thấp nhất sau đóng cửa $321,00 (1:51 chiều PT 22/10), theo tính toán của chúng tôi từ Yahoo Finance; số liệu chi đầu tư của các công ty đám mây lớn trong các báo cáo sắp tới.
Nguồn: Thông cáo kết quả quý 1 TK2027 (8-K, SEC); Báo cáo 10-K năm tài khóa 2026 (SEC); CNBC — cổ phiếu biến động mạnh sau đóng cửa; Investing.com — bản ghi cuộc gọi; Yahoo Finance — chi phí và chi đầu tư; Investing.com — trước báo cáo; TheFly qua TipRanks; giá cổ phiếu theo Yahoo Finance (giá đóng cửa chính thức theo ngày; giá sau đóng cửa ≈4:10 chiều PT).
Nội dung chỉ mang tính thông tin và giáo dục, không phải tín hiệu hay khuyến nghị mua bán. Giao dịch chứng khoán có rủi ro; hãy tự nghiên cứu và quản lý rủi ro của riêng mình.
Cùng Nhau Phát Triển - Together We Grow. Tham gia Discord để được xem live trading miễn phí: https://discord.gg/dXrg9ExaJn
Báo tôi khi $WDC có bài mới
Một email cho chương tiếp theo của mã này, rồi phiên Discord. Không phải newsletter.
Bài Viết Liên Quan
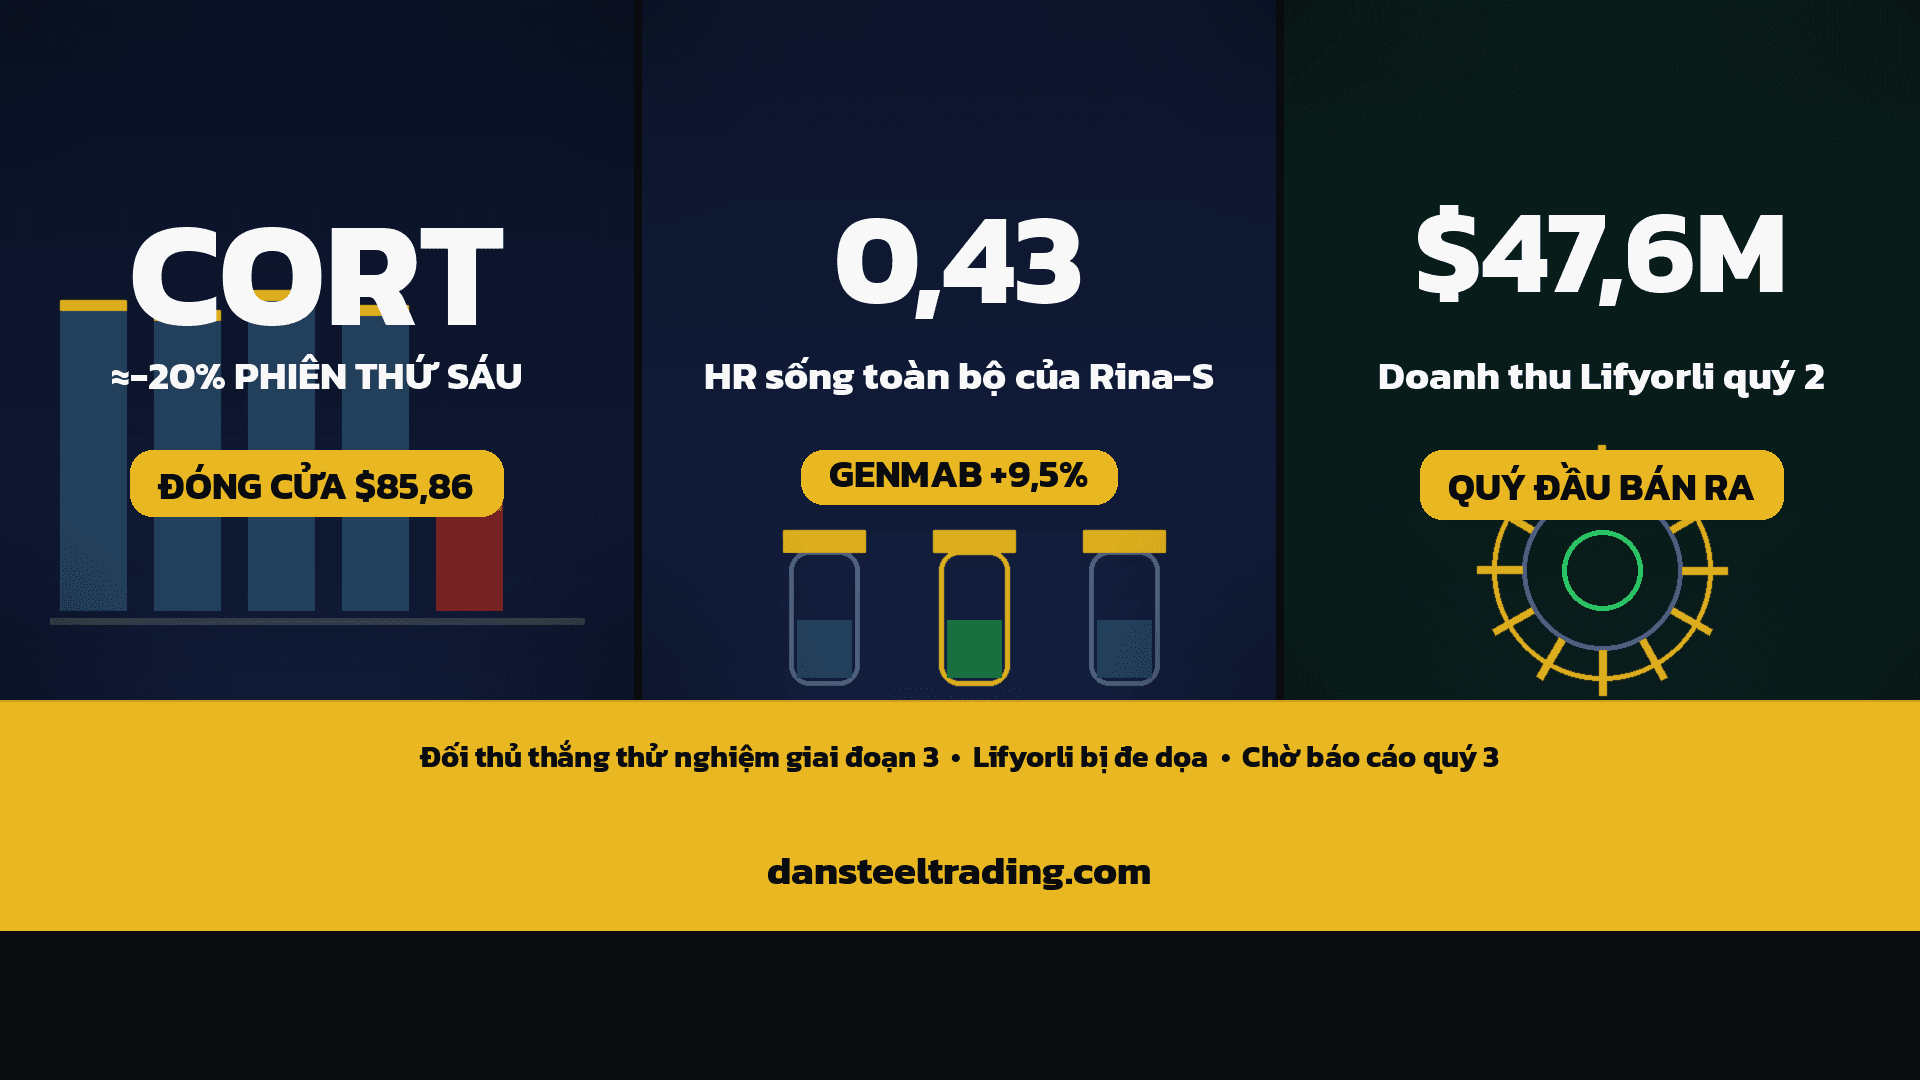
CORT giảm 20%: Genmab thắng thử nghiệm giai đoạn 3 ung thư buồng trứng, đe dọa Lifyorli
Thứ Sáu 23/10/2026, CORT đóng cửa $85,86, giảm ≈20,1% (theo tính toán của chúng tôi), sau khi Genmab (GMAB +9,5%) công bố thuốc Rina-S thắng hóa trị ở tiêu chí chính PFS và tiêu chí phụ chính OS trong thử nghiệm giai đoạn 3 cho ung thư buồng trứng kháng platinum — cùng chỉ định với Lifyorli. Có nguồn — không phải khuyến nghị.
RHI tăng ≈22%: Robert Half vượt ước tính quý 3 2026, mảng cung ứng nhân sự tăng trưởng trở lại lần đầu từ 2022
Thứ Sáu 23/10/2026, RHI tăng ≈22% (theo tính toán của chúng tôi) lên ≈$46,2, đỉnh 52 tuần, sau khi Robert Half báo EPS quý 3 $0,49 so với dự báo $0,47 và mảng cung ứng nhân sự tăng trưởng trở lại lần đầu kể từ 2022. Biên lợi nhuận cải thiện rõ, nhưng chín tháng đầu năm dòng tiền trước hoạt động tài chính ($47,1 triệu) thấp hơn cổ tức đã chi ($179,8 triệu). Có nguồn — không phải khuyến nghị.
BE giảm ≈12%: Bloom Energy vượt ước tính quý 3 2026, nâng dự báo lần thứ ba nhưng dòng tiền âm
Thứ Sáu 23/10/2026, BE giảm ≈12% xuống ≈$191 dù Bloom Energy báo doanh thu quý 3 kỷ lục $1,24 tỷ (+138%), EPS điều chỉnh $0,94 so với dự báo $0,69 và nâng dự báo năm 2026 lần thứ ba. Theo các báo cáo, giới phân tích nêu dòng tiền hoạt động âm $27 triệu, chi đầu tư gấp ba quý trước (theo tính toán của chúng tôi). Có nguồn — không phải khuyến nghị.